2026-10-09 18:22

速览
本文来自微信公众号: Vogue Business ,编辑:EvelynWang,作者:Rebecca Zhang
一个主要在社交媒体上被“种草”的少女品牌,为什么接近九成收入仍然来自线下?
2025年,意大利青少年品牌Subdued全球营收接近2亿欧元,同比增长19.9%,零售渠道贡献了其中的86.6%。
无独有偶,美国青少年品牌“小海鸥”Hollister在2026财年第二季度创下同期销售新高;Zara母公司旗下、定位更年轻的Bershka,最新半年销售额增长16.7%,成为集团增速最快的品牌。
几年前,中国市场还是另一番景象。
Forever 21于2019年退出,Bershka、Pull&Bear随后关闭中国门店,Zara与H&M持续收缩零售网络。
“年轻人不逛服装店了”一度成为行业解释关店潮时最顺手的结论。如今,Forever 21准备回归,另一批年轻品牌也开始重新聚集客流。
Subdued与Brandy Melville(以下简称“BM”)在中国大陆的门店屈指可数,却频繁出现在小红书的探店分享中;W.Management、BASEMENT FG、One Moment等本土品牌,则用风格鲜明、商品密集的大店迅速扩张。近期走红的TWOI更将服装、毛绒玩具、杯子与家居小物装进同一个“奶系”世界,把少女消费延伸至衣橱之外。

这股线下热度最近又多了一层矛盾:有消费者发现,BM北京、成都门店也取消了试穿,品牌尚未公开说明原因。不过,一家服装店减少最基础的试衣服务,已经在社交媒体上引发争议,而失去试穿功能后,BM门店的吸引力是否会受到影响,仍有待观察。
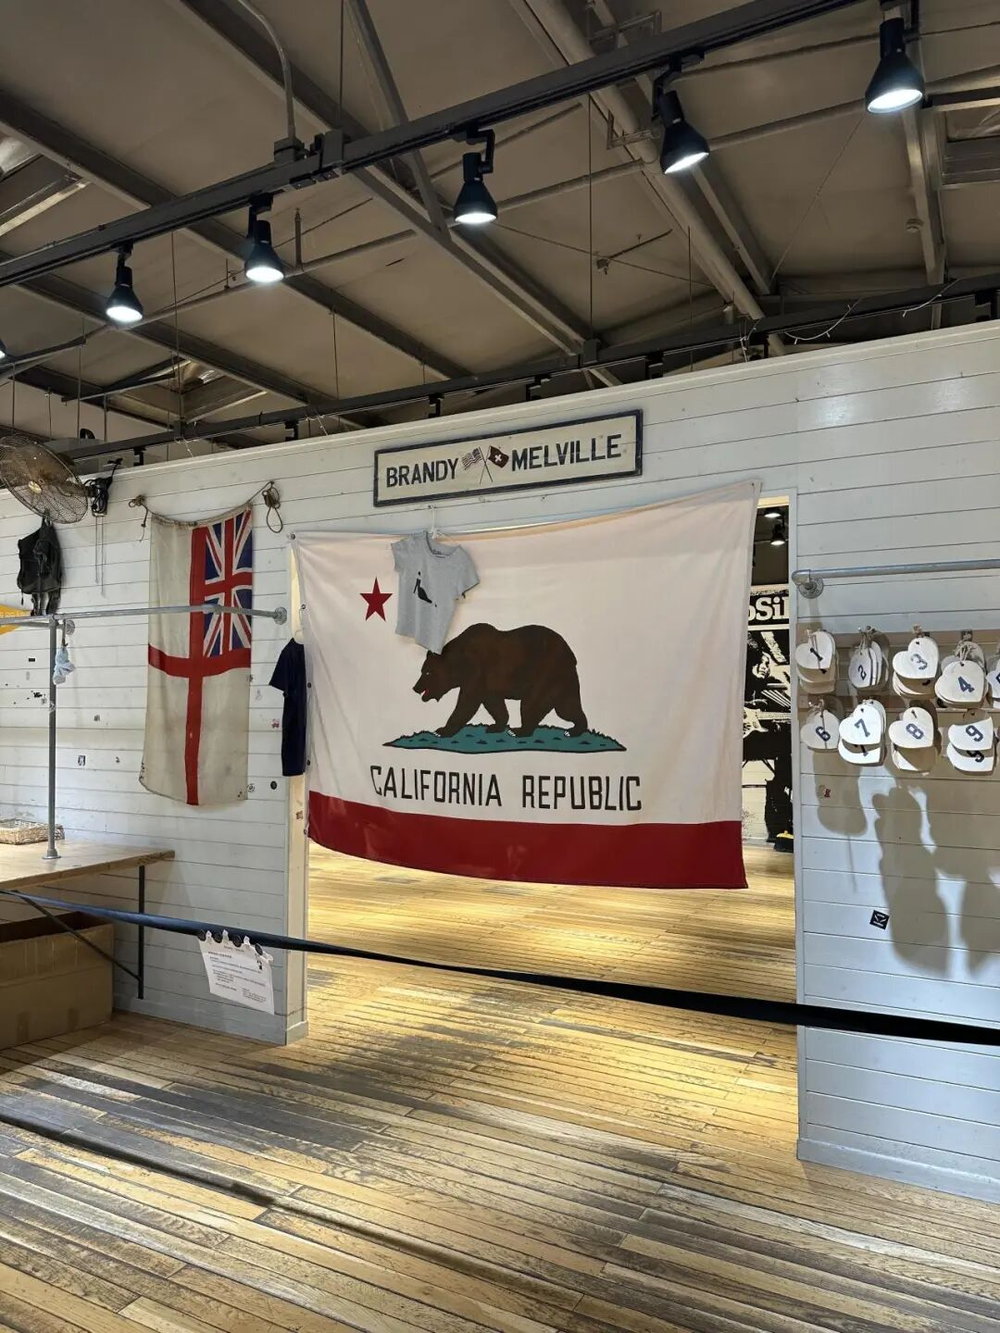
图片来源:小红书@ANSIER
当社交媒体负责制造流行,实体店则让一种风格变得可见、可触摸,也可以与朋友共同体验;有限的门店还催生代购,让一家店的影响力远远超出所在商圈。
Teen Fashion(少女时尚)的复兴,由此呈现出一种新的“目的地效应”:当买衣服早已无需出门,甚至到店也未必能够试穿,什么样的店仍值得年轻消费者专程前往,并一次次回来?
“目的地效应”驱动的少女时尚消费
这一轮Teen Fashion的线下复兴,来自一套更适合年轻人的门店模式:鲜明风格、高密度商品和可负担价格,构成完整的审美空间;低干预的服务又让消费者可以自由翻找、反复试穿,与朋友消磨一个下午。购物由此成为社交活动,门店也成为值得专程前往的目的地。
而回顾“少女装”品类的历史,其在中国一直拥有稳定的市场。上世纪末至千禧年前后,“淑女屋”用蕾丝和碎花描绘浪漫少女;随后,Teenie Weenie、Eland将学院风带进商场。那时,一个品牌往往对应一套相对完整的成长模板,消费者找到适合自己的风格后,可以沿着它穿上几年。
这门做年轻女孩的生意规模曾经相当可观,“淑女屋”高峰时期拥有数百家门店,2008年至2010年营收从4.46亿元增长至5.87亿元;Teenie Weenie到2016年在中国拥有超过1400家门店。
然而今天的风格周期已经缩短。美式校园、Y2K辣妹、Coquette、Clean Girl、韩系甜酷轮番出现在信息流里,明星和博主的日常穿搭又将它们拆成短上衣、低腰裤、运动外套等具体单品。核心消费者集中在15至24岁,正经历升学、实习、约会和初入职场等频繁变化的生活场景。预算限制了单次购买量,快速刷新的流行却提高了尝试频率。
BM、Subdued以及W.Management、BASTMENT FG、One Moment等品牌,就围绕这种“少量购买、频繁尝试”的习惯重新组织门店。它们采用接近仓储式的高密度陈列,同一件短上衣延伸出多种领口和颜色,服装之间穿插几十元至百元左右的发饰、首饰和包袋。

当商品足够丰富,风格范围又十分集中,消费者省去了在综合女装中筛选的时间,只要认同这套审美,就很容易产生“每件都想试试”的感觉。上海大三学生小崔每隔一段时间就会与朋友逛一次类似门店,她向VOGUE Business形容道,遇到符合自己口味的欧美少女风,感觉像“老鼠掉进米缸”,即使最后买得不多,也愿意花很长时间试穿。
这也是服装门店仍能抵抗电商效率的地方,线上内容提供趋势灵感,试衣间则负责检验;朋友则提供即时评价,让原本私人的购买决定变成共同参与的社交活动。对于尺码、面料和版型高度敏感的年轻女装,线下依然掌握着最后一轮判断。
不过,近期BM取消试衣间,让“目的地效应”显露出更复杂的一面。品牌或许能够减少空间维护与商品损耗,消费者却要承担无法试穿带来的尺码风险,以及换货和代金券规则增加的时间与资金成本,进而引发争议。
类似的权力关系也存在于店员的选择之中。BM曾被多名前员工指控依据外貌招聘,并要求员工提交全身穿搭照片供管理层评判。年轻、纤细的店员被纳入门店的视觉系统,在强化品牌形象的同时,也划出了关于身材与归属感的隐形边界。
BM的选择因此成为一次现实检验:年轻女孩对一个品牌的向往,究竟能够抵消多少购物摩擦?
年轻人重新成为商场里的主角
Teen Fashion的线下回潮,并非中国市场独有。
经历多年电商增长后,欧美与亚洲市场都在出现相似变化。年轻人通过社交媒体发现商品,随后走进门店完成试穿、社交与内容分享。实体零售由此成为网络流行进入现实生活的接口。
美国市场研究机构Circana统计显示,2025年美国14至29岁Z世代有62%的综合商品支出发生在线下,这一比例高于其他年龄群体。商场运营商也开始增加适合拍照、聚会和举办活动的空间,美国青少年时尚品牌Pacsun等则重新扩张门店。
值得关注的是,青少年品牌的回归还叠加了怀旧消费。Topshop于2021年关闭英国实体店后主要在线上经营;而最近,Topshop又从2026年2月起重新进入32家百货门店,目的就是瞄准Z世代,以及曾经穿着Topshop长大的消费者。
千禧年代的低腰牛仔、校园卫衣和美式休闲正在重新流行,年轻消费者第一次接触这些品牌,年龄更长的消费者则从中认出自己的青春。Teen Fashion因而拥有两批潜在客群:追逐当下风格的年轻人,以及被Y2K唤起记忆的上一代消费者。
中国市场还拥有更明显的供给空白,Forever 21、Bershka、Pull&Bear等国际快时尚相继退出线下市场后,传统女装的目标年龄逐渐上移,年轻人仍然缺少能够集中试穿欧美校园、辣妹和韩系甜酷风格的场所。
最近,小红书用户@陈发财呀🤑💰甚至用AI生成了一栋集合Bershka、Aritzia、Garage和SKIMS的“辣妹楼”,呼吁品牌与商业地产将它带到上海。虚构的建筑恰好道出了真实需求:消费者想要一处能够连续比较、试穿并消磨半天的年轻时尚目的地。
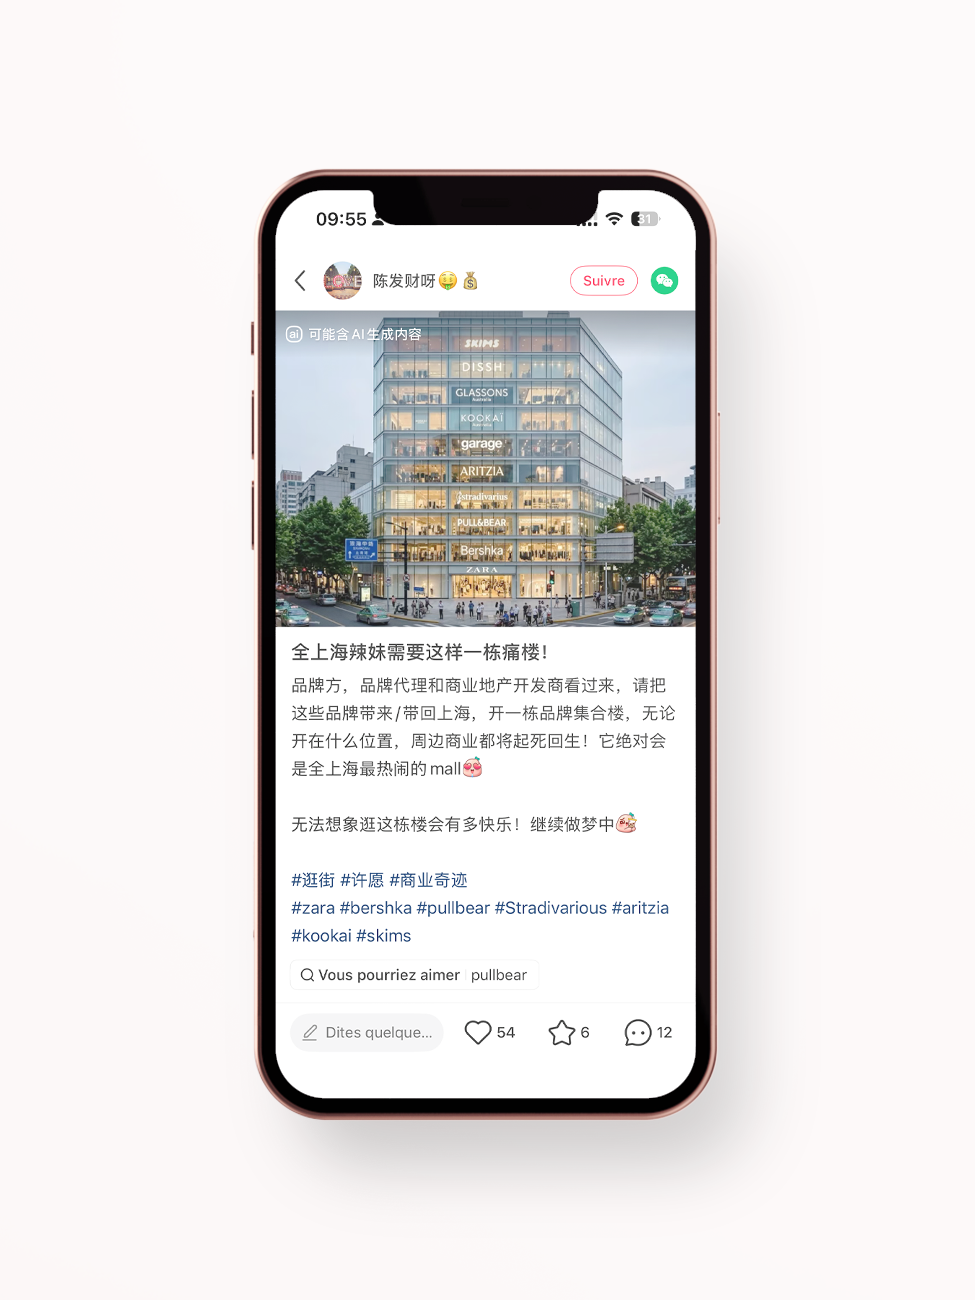
图片来源:小红书@陈发财呀🤑💰
这种需求也开始越过服装,比如近期走红的TWOI将“奶系”审美延伸到毛绒玩具、包袋、杯子、文具和家居小物,吸引力也越过了“少女”的边界。她们依然是风格的发现者与传播者,柔软、可爱和低压力的生活想象,却可以吸引更广泛的年龄层。
图片来源:TWOI
TWOI的走红也说明,Teen Fashion的边界正在从年龄转向心态。Forever 21品牌负责人向VOGUE Business表示,此次回归中国希望触达18至35岁以上的消费者,覆盖校园、休闲和轻职场,并将继续拓展配饰、鞋包与家居品类。品牌观察到,年轻消费者关注的已经从一件爆款,延伸至可以适配多个生活场景的完整风格。
一阵热潮,
如何长成一门长期生意?
Teen Fashion的线下回潮呈现出同一条路径:社交媒体提高了风格传播速度,也让消费者更加需要一个集中体验和验证风格的现实空间。
而现在的中国市场的机会还来自上一轮快时尚退潮后留下的空位,谁能把分散在信息流里的审美重新组织成一家值得专程去逛的店,谁就更有可能接住这批重新回到线下的年轻人。
日本涩谷已经验证了这套生意。以SHIBUYA109为核心,年轻品牌共享客流,小众风格也能迅速进入大众市场。支撑其长期影响力的,是一套高频更新机制:调整租户、引入快闪和娱乐内容,再通过青年消费研究机构SHIBUYA109 lab.追踪新一代消费者。涩谷的价值因此超出品牌聚集,它同时承担趋势研究、品牌测试与商业转化。
中国市场的下一步,同样需要这样的筛选能力,社交热度能把品牌推到商场门口,消费者研究、招商调整和经营数据才能决定谁值得长期留下。尤其是审美变化往往快于租约周期,追逐当季热门风格,很容易换来几年后的同质化与空铺风险。
Forever 21的回归,提供了品牌端的另一种解法。品牌所有方Authentic Brands Group执行副总裁兼大中华区负责人Josh Perlman向VOGUE Business表示,此次将借助本地合作伙伴,以线上优先的方式进入中国;商品也会围绕本地身材、气候和审美调整版型、尺码与面料。
Forever 21中国合作伙伴则透露,未来一至三年将从线上起步,再逐步发展实体门店,目前首店仍在规划。与此同时,品牌的线下策略也会告别过去的大店模式,转向主题化概念空间,并通过新品首发和限定活动制造内容。
“线下不再是传统意义上的销售渠道,它是让品牌变得立体的载体。”这套分阶段策略的商业逻辑很清楚:先在线上验证商品和客群,再决定开店投入,以更低风险重返中国。
最终,热度仍要落回到门店效率上。
Subdued公布的2025年业绩显示,其EBITDA利润率达到27%;A&F集团2026财年第二季度数据显示,Hollister销售额增长2%,同店销售额却下降3%。营收增长也可能掩盖单店疲态,复购率、库存周转、正价售罄率和租售比,才决定品牌能走多远。
毫无疑问,Teen Fashion已经为线下零售带回年轻客流,但品牌能否持续更新又保持经营稳定,商业空间能否不断孕育下一批品牌,将决定这场复兴最终留下几家长期生意。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费