2026-10-11 19:36

速览
本文来自微信公众号: 红餐网 ,作者:红餐编辑部,编辑:倩君,原文标题:《“不敢”再上49.9元大学生自助了!比格比萨创始人:9月亏了近千万》
比格比萨在低价引流与高成本、扩张盈利压力之间的两难。
大学生还想要49.99元/位的自助优惠,比格比萨创始人却说“不敢了”。
10月7日,比格比萨创始人赵志强在巡店视频评论区回应网友喊话:“敢不敢把49.9的大学生优惠重新上?”他的回答是:“不敢了,九月份大学生活动亏了近千万。”
9月底,比格比萨刚结束一轮大学生开学季优惠活动,49.99元/位的限时自助价格,吸引不少学生关注。如今,面对消费者希望优惠继续的呼声,赵志强却给出了上面的回应。为什么?
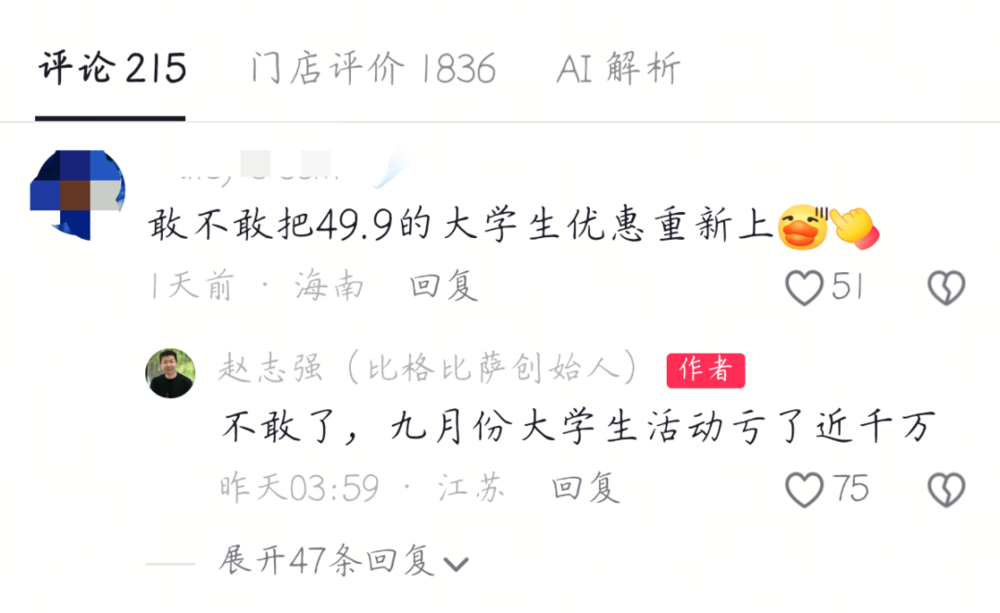
△图片来源:抖音截图
49.99元自助背后,是一笔亏本的账
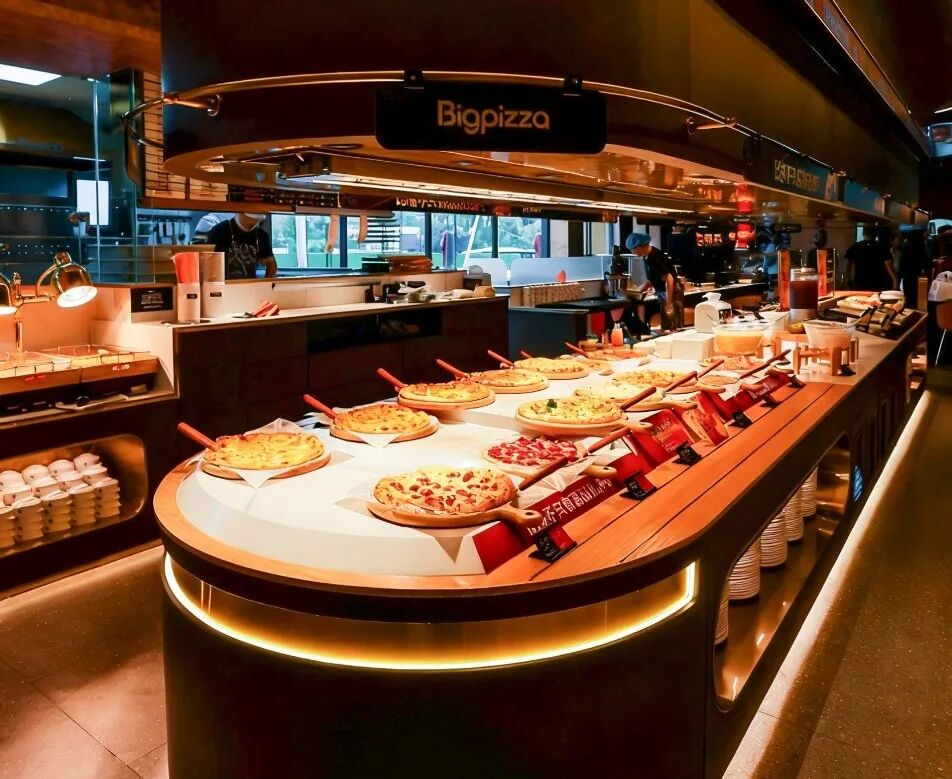
比格比萨是一家把“高性价比”写进商业模式的披萨品牌,其主打自助模式,除招牌披萨外,同时提供炸鸡、意面、中餐炒菜、小吃、沙拉和甜品,SKU在130-140个之间。
在大学生群体里,它有一个更流行的称呼——“穷鬼自助”。凭借几十元就能吃到现烤披萨与炸鸡、意面的组合,比格比萨在社交平台走红,还有一群消费者自称“比门信徒”,把比格当作“食堂”,高频到店消费。
但比格比萨想要吸引的客群,远不止学生群体。
翻阅比格比萨官方账号可以看到:3月、9月有大学生开学季活动,6月有毕业生活动。同时,比格比萨今年1月26日发布的推文还公布了“2026年感恩回馈计划表”——每个月面向一个特定群体设置专属优惠,包括环卫工人、护士、教师、医生、律师、骑手、献血者等。
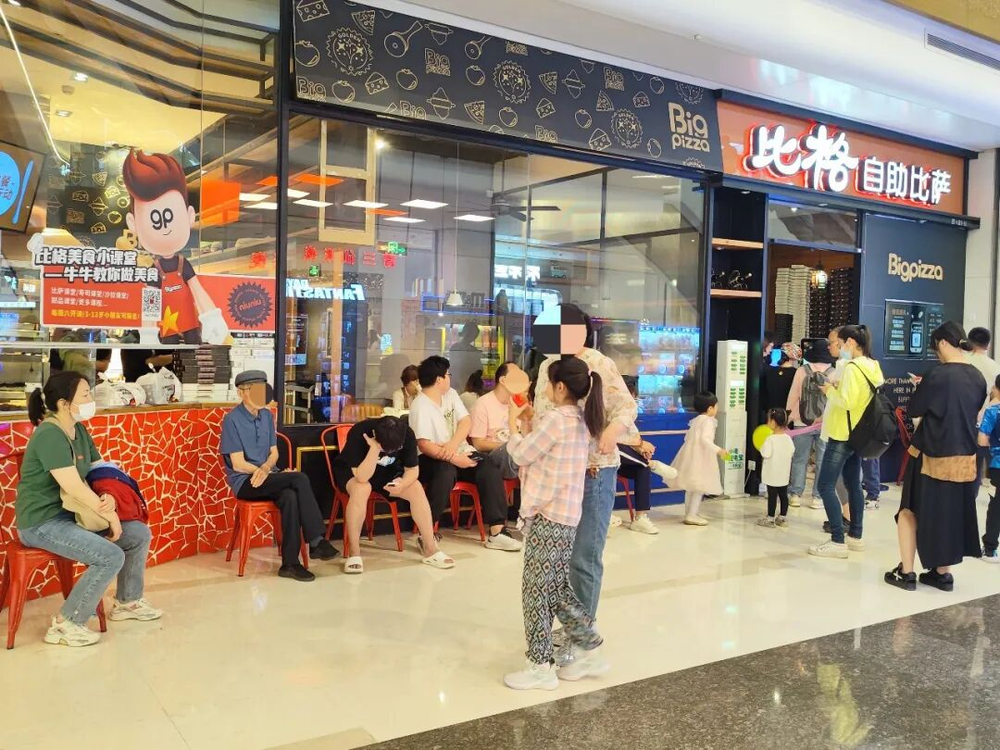
△图片来源:红餐网摄
但密集的优惠背后,这类活动的成本,最终要落到每一家门店的账上,而比格比萨的成本结构或决定了其大额让利很难长期持续。
今年1月,比格比萨向港交所递交的招股书显示,其原材料及消耗品占收入比重已从2023年的47.1%升至2025年前三季度的49.1%,金额从4.45亿元增至6.82亿元;员工成本占比则从22.8%升至24.6%,两项刚性成本合计已占营收的73.7%。
这意味着比格比萨每取得100元收入,就要花近74元来买食材和付工资。
这个数字放在同行里显得格外扎眼。据达势股份财报,达美乐中国在2025年及2026年上半年,其原料成本占收入的比重维持在25%-27%区间,而比格比萨几乎是它的两倍。
这一差异来自模式本身。
与以单品销售为主的披萨品牌相比,比格比萨锚定的客单价在70-80元之间,但其自助模式需要持续提供较丰富的产品选择,也要应对不同菜品的备货和损耗问题,无疑推高了其价格成本。
同样的价格带里,比格比萨能用同样的价格提供更多元的产品,这是它留住人的方式,但也是其成本压不下去的原因。
△图片来源:比格比萨官方账号
对此,赵志强在接受中国新闻周刊采访时曾表示:49.99元的优惠价,是核算过原料、人工、运营等成本之后的最低价,是企业能力范围内的最大让利。
按成本底线定价,再叠加大规模核销,亏损几乎是可预期的结果。
对比格比萨而言,大学生优惠活动亏损近千万元,并不只是一次促销定价的问题。它也把品牌长期面对的矛盾摆到了台面上:如何在维持低价和丰富产品的同时,让门店持续盈利?
下一阶段,规模能不能换来利润?
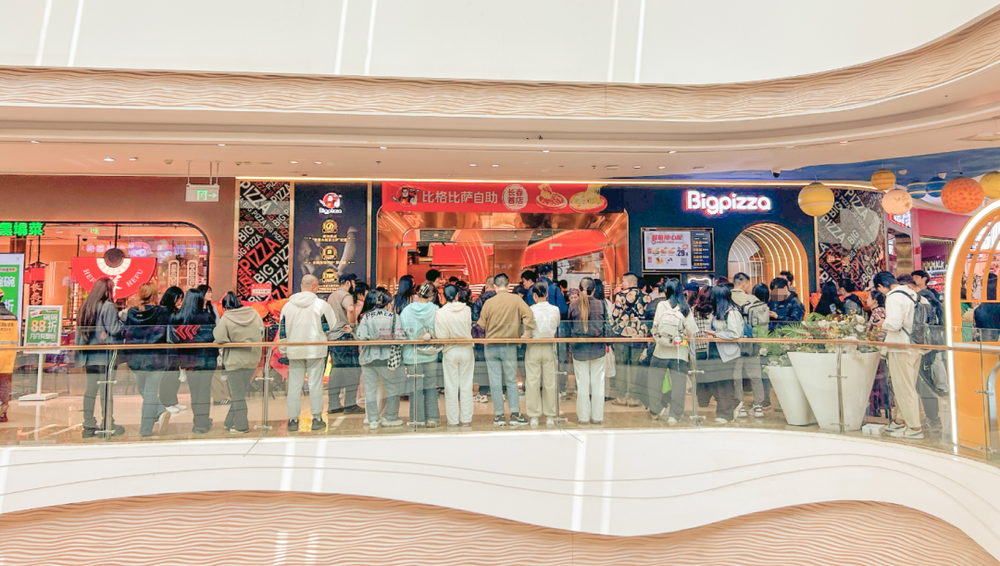
眼下,比格的门店规模仍在增长,但扩张速度与盈利表现之间,已出现一些无法忽视的警示信号。
据红餐大数据,截至2026年10月9日,比格比萨门店数超过410家,对比年初的387家,门店规模净增20余家。与此同时,比格比萨的资本市场计划也出现变化:招股书已于7月16日因有效期届满而失效,截至目前尚未重新递表。
过去几年的经营数据表明,比格比萨的规模增长并未同步带来净利率改善。
招股书显示,2023年、2024年及2025年前三季度,比格比萨门店数分别为210家、250家和342家,营收分别为9.44亿元、11.47亿元和13.89亿元;同期净利率分别为5.0%、3.6%和3.7%,整体处于较低水平。
尽管如此,招股书仍给出了更进一步的开店计划——2026年至2028年分别新开约120-180家、220-280家、270-330家,三年合计新增610-790家,相当于在现有基础上再造了一个比格比萨。
△图片来源:比格比萨官方账号
但门店扩张可以推动营收增长,却不意味着单店经营效率和利润率能够同步改善。达美乐中国同样面临相似问题:2026年上半年,公司实现营收31.34亿元,期内净增235家门店,门店总数达到1550家。但同期,其平均客单价从上年同期的80.7元降至72.9元,门店经营利润率从14.6%降至12.5%。
对连锁餐饮品牌而言,新增门店贡献多少收入、单店成本如何变化,以及促销带来的订单能否留下足够利润,都需要分别衡量。
快速扩张还会增加新店培育、人员配置和资金投入的压力。尤其比格比萨走的是以自营为主的重资产路线:2023年,比格比萨正式宣布暂停加盟,全面转向全直营扩张路线。目前,其约八成门店为公司自持,每家新店都要自己出钱。截至2025年9月30日,其总负债达8.38亿元,资产负债率93.01%。
为争取客流,当前披萨品牌普遍通过价格策略作为解法以此增收,但在这一共同战术之外,比格比萨还需要兼顾自助模式的产品丰富度和成本结构。促销力度、客单价、产品选择与单店盈利之间,任何一项出现失衡,都可能影响扩张的可持续性。
因此,接下来,比格比萨能否继续提速扩张,固然值得关注,但更重要的是,新增门店能否在扩大营收的同时贡献稳定利润。
回到开头赵志强那句“不敢了”。它实际上道出的是比格比萨的真实处境:当下,它能往外让的空间已经不多了。毕竟促销可以带来客流,开店可以扩大规模,但只有当新增客流能够转化为实际收益、门店在承担各项成本后仍能稳定盈利,规模增长才真正有意义。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 商业消费