2026-10-13 13:58

速览
本文来自微信公众号: Vogue Business ,编辑:YilingPan,作者:Laure Guilbault,原文标题:《Q3 财报季将至,奢侈品又要熬一季了》
从今年年初至今,LVMH、爱马仕和开云集团的股价分别下跌了40%、39%和30%,历峰集团则基本持平。接下来公布的第三季度业绩,恐怕也很难给奢侈品市场带来多少好消息。
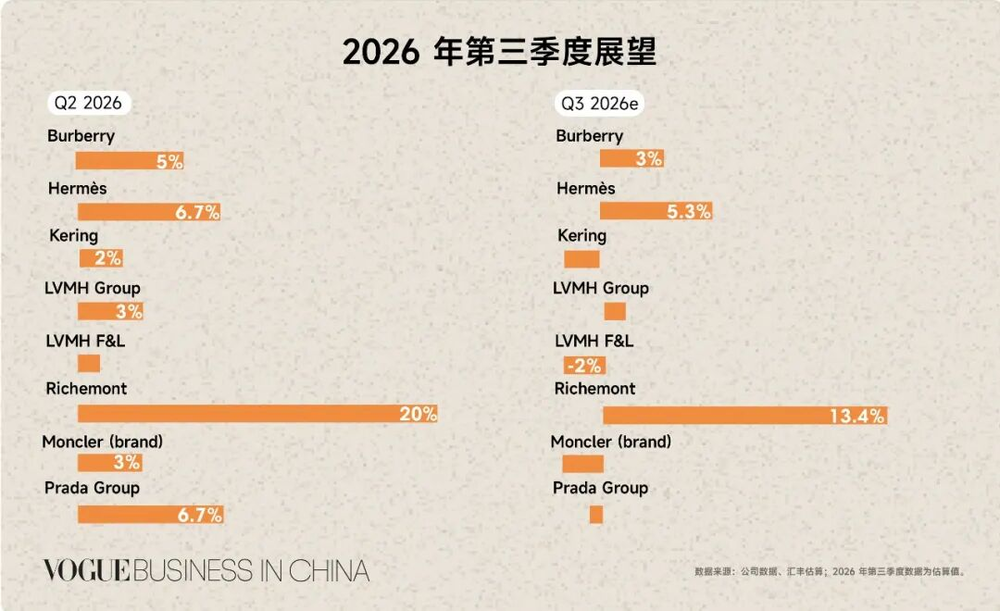
汇丰银行预计,八家主要奢侈品公司的平均增速将在第三季度放缓至2.7%,相比之下,第二季度还有7%。
汇丰银行奢侈品与体育用品研究主管Anne-Laure Bismuth表示:“9月初,我们就开始对奢侈品行业持更谨慎的态度。当时,中国市场的情况正在恶化,而美国市场也面临较高的同比基数。与各家公司进行业绩发布前的沟通后,我们发现实际情况比预想的更差,因此下调了整个板块的业绩预期,只有历峰集团是个例外。”
图片来源:VOGUE Business
历峰集团的表现确实相当突出。其财年第一季度销售额增长了20%,远高于行业平均的7%。如果把历峰集团剔除,行业整体的情况就没那么乐观了。汇丰银行预计,奢侈品行业第三季度的增速将从第二季度的5.1%降至1.1%。
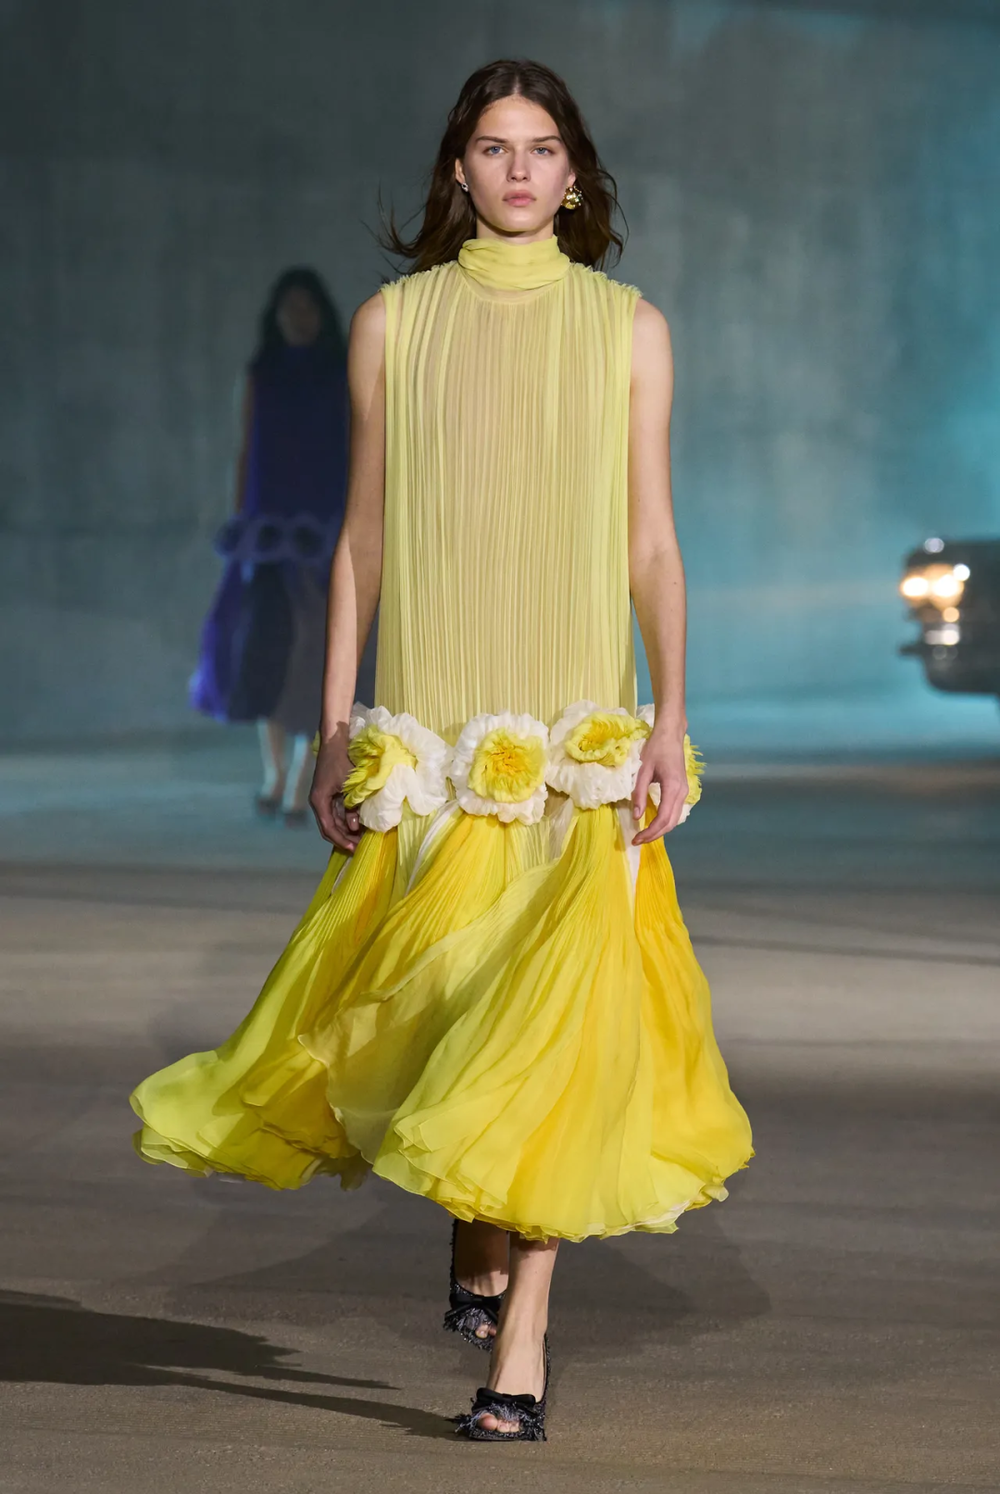
作为奢侈品行业的风向标,LVMH第三季度预计仅增长1%,其中核心的时装与皮具部门预计下滑2%。
图片来源:Christian Dior
这与第二季度的表现形成了反差。当时,LVMH时装与皮具部门销售额同比增长1%,终于结束了连续七个季度的负增长,一度被市场视为行业复苏的信号。如今,这一势头能否延续,又打上了问号。
Ortelli&Co.董事总经理Marion Ortelli指出:“如果第三季度业绩表现疲软,一些投资者可能会开始认为,奢侈品市场的放缓并非短期的周期性波动,而是更深层次的结构性问题。这也会给奢侈品公司的估值带来更大压力。”
以下是分析师对奢侈品行业第三季度业绩的主要预测。
中国市场,仍是最大变数
高盛奢侈品分析师Erwan Rambourg表示:“中国市场的增长正在持续放缓,部分原因与一项针对境外资产的新税政策有关。近期,已经有不少门店关闭,而整体市场氛围也不利于奢侈品消费。”
在他看来,接下来的财报电话会上,分析师很可能会集中追问两个问题:中国市场何时才能企稳?第三季度是否已经是本轮调整的低点,之后能否逐步好转?
此外,路易威登与中国本土茶饮品牌茉莉奶白的商标纠纷,也被认为可能影响品牌在中国市场的销售。此前,茉莉奶白因侵犯LV四叶花图案的商标权,被判向LV赔偿约150万美元。这一判决在中国社交媒体上引发了不少争议。
在LVMH第二季度财报电话会上,集团首席财务官Cécile Cabanis被问及此事时回应称:“我相信你也认同,知识产权对我们来说是至关重要的资产,我们会认真保护自己的品牌。旗下各个品牌在许多国家都会经常处理商标侵权问题,中国也不例外。这次事件只是受到了媒体的广泛关注。”
集团首席财务官Cécile Cabanis
图片来源:Marlene Awaad/Bloomberg
汇丰银行奢侈品与体育用品研究主管Anne-Laure Bismuth则认为,这场争议确实会对品牌造成一定影响,但她仍然判断,影响可能只是暂时的。
各个市场的增长都在降温
承压的不只是中国市场。第二季度,受科技行业财富增长带动,尤其是AI相关产业创造的财富提振,韩国奢侈品市场曾迎来一波增长。但分析师预计,这股势头到了第三季度也会有所减弱。
汇丰银行奢侈品与体育用品研究主管Anne-Laure Bismuth表示:“增长正在放缓。”她指出,去年同期的表现较好,也让今年第三季度面临更高的同比基数。
高盛奢侈品分析师Erwan Rambourg还提到了欧洲旅游消费的疲软。亚洲游客尚未明显回流,美国游客仍是欧洲奢侈品消费最重要的客源之一,而中东游客带来的消费也还没有完全恢复。晨星高级股票分析师Jelena Sokolova认为:“这可能会拖累第三季度的业绩表现。”
美国市场的情况同样不算乐观。Rambourg预计,第三季度美国奢侈品市场也会有所走弱,原因既包括较高的同比基数,也可能与消费者趋于观望、股市波动加大有关。
不过,他对年底购物季的判断相对乐观:“从渠道调研的情况来看,第三季度可能会比较疲软,但假日购物季应该还可以。”
珠宝,仍是奢侈品行业的避风港
在上一季度旗下珠宝品牌销售额大涨24%后,历峰集团预计将在第三季度继续领跑。根据汇丰银行的预测,旗下拥有卡地亚和梵克雅宝的珠宝部门,第三季度销售额预计将增长17%。
汇丰银行奢侈品与体育用品研究主管Anne-Laure Bismuth表示:“市场确实在放缓,但这可能是一种更健康的调整。”
其他奢侈品集团的珠宝业务也有望保持增长。LVMH旗下包括蒂芙尼和宝格丽在内的腕表与珠宝部门,预计第三季度增长11%;开云集团旗下拥有宝诗龙和波米雷特的珠宝部门,预计增长14%。
晨星高级股票分析师Jelena Sokolova表示:“目前还看不到珠宝业务增长放缓的迹象,它的表现一直优于其他品类。”
她认为,这背后有几个原因。珠宝面向的消费者的购买力更强,在市场波动时也更有韧性。此外,相比其他奢侈品品类,珠宝品牌近年来的涨价幅度相对克制,因此消费者更容易将其视为一种具有保值潜力的投资。
不过,Sokolova也提出了一个隐忧:如果珠宝持续成为奢侈品集团的增长引擎,品牌可能会因此过度押注这一品类。“珠宝品牌可能最终会被自己的成功反噬。”她补充道。
创意换帅一年后,
三大品牌交出怎样的成绩单?
距离新一轮创意换帅已经过去一年,香奈儿、迪奥和Gucci这三个奢侈品巨头,正在接受市场对新创意方向的检验。
香奈儿由Matthieu Blazy掌舵,迪奥迎来Jonathan Anderson,Gucci则由Demna负责创意。新系列能否转化为实际销售,成为接下来财报季的一大看点。

香奈儿每年5月才公布全年业绩,因此短期内很难持续追踪其销售表现。不过,市场普遍认为,Blazy上任后的系列已经对销售起到了提振作用。目前尚无第三季度的具体预测,但据彭博社8月报道,香奈儿上半年可比营收增长了16%,时装部门的增幅也大致相当。
Blazy的2026秋冬系列已于9月22日正式上市;在比亚里茨发布的度假系列则预计于11月进入门店。接下来,这些新系列能否继续带动销售,将是观察其创意转型成效的重要指标。
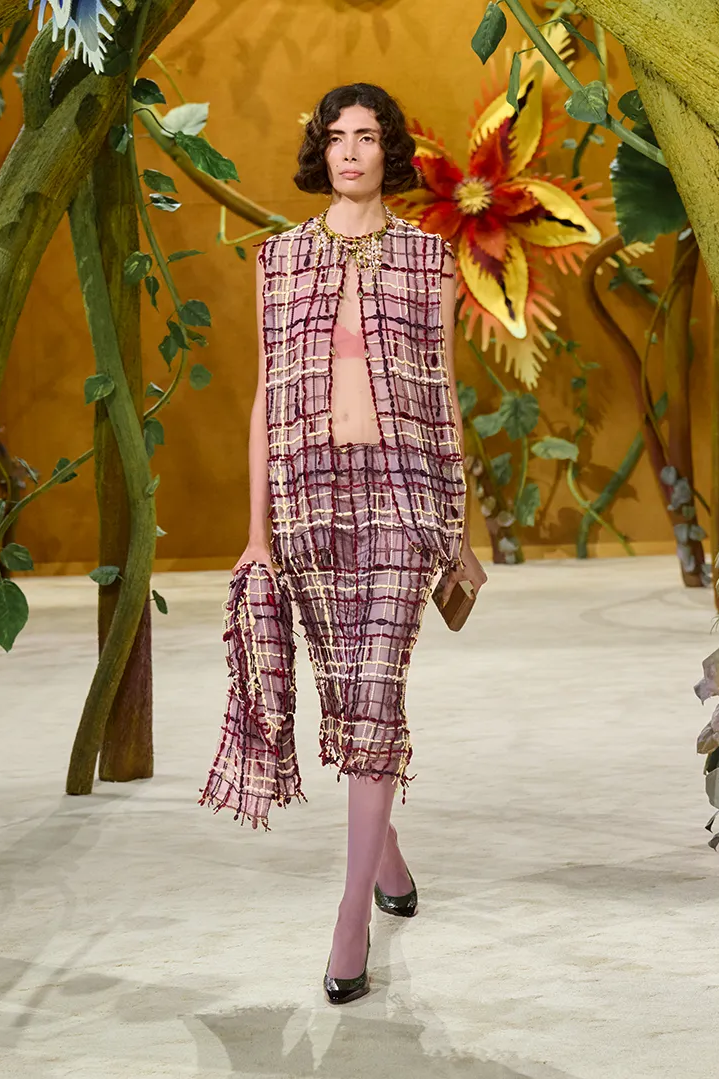
香奈儿Blazy的2026秋冬系列
图片来源:Chanel
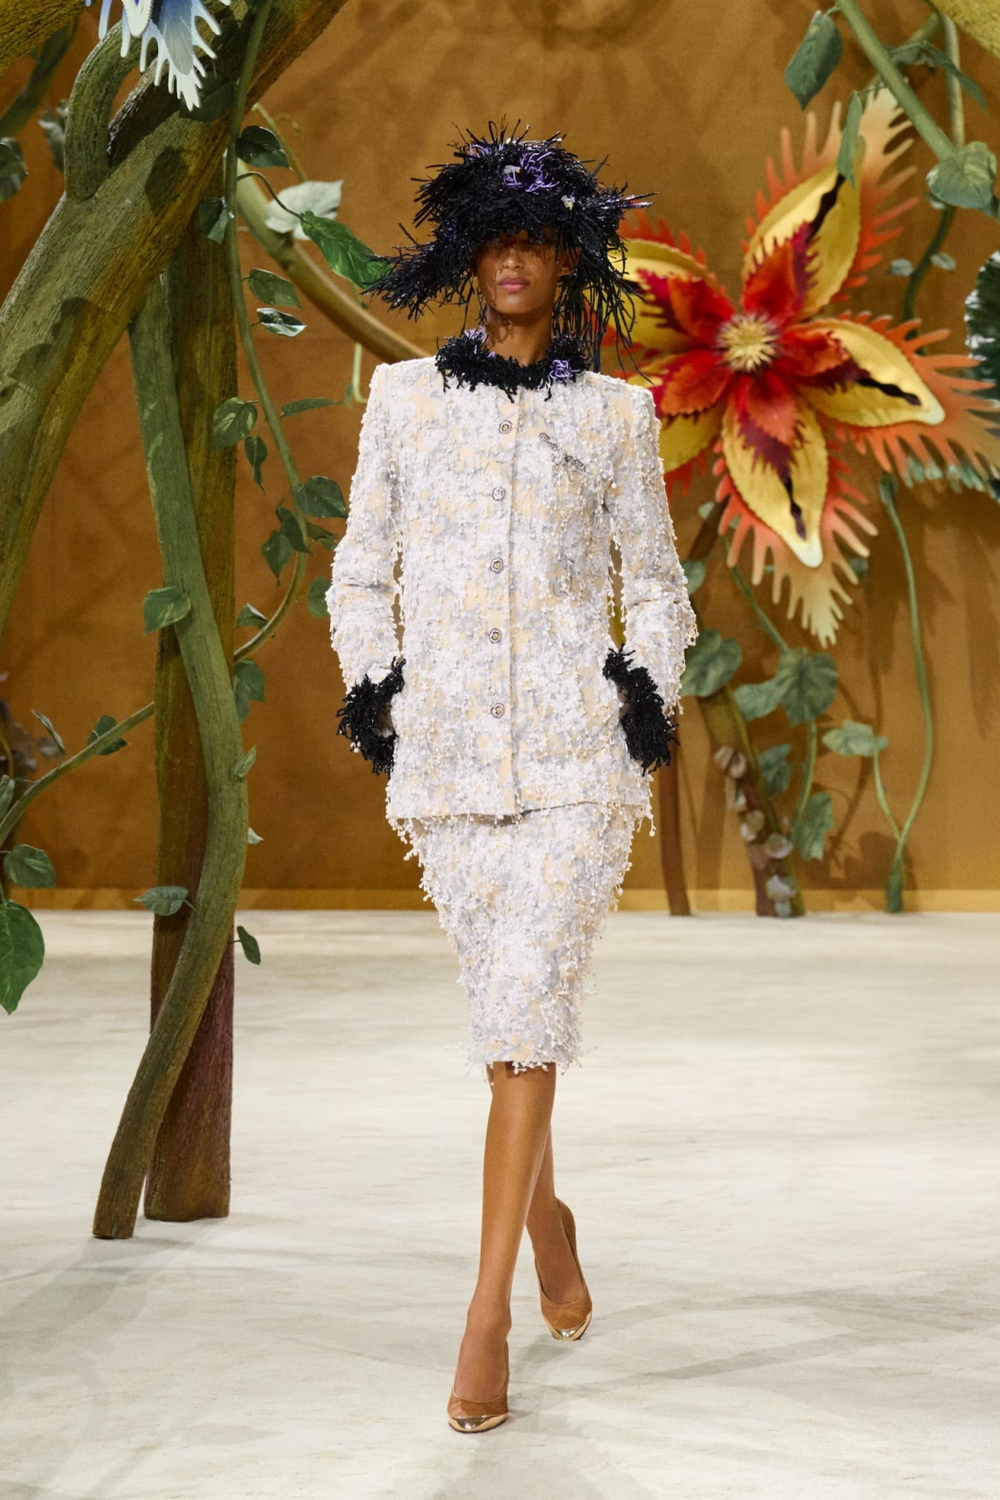
香奈儿Blazy的2026秋冬系列
图片来源:Chanel
迪奥的预期相对温和。汇丰银行预计,迪奥第三季度有机销售额将增长1%,好于LVMH时装与皮具部门预计下滑2%的整体表现,但增速较第二季度略有放缓。此前,LVMH首席财务官Cécile Cabanis曾表示,迪奥第二季度的销售增幅“略高于该部门2%的平均水平”。
高盛则更为乐观,预计迪奥第三季度增长6%。不同机构之间的预测差距,也反映出市场仍在观察Jonathan Anderson的创意方向能否持续转化为商业表现。
相比之下,Gucci仍面临更大的复苏压力。汇丰银行预计,其第三季度有机销售额将下滑5%,市场一致预期的降幅则为2.8%。
分析师将目光投向GucciCore系列。这一系列曾在纽约时代广场发布,预计从10月至11月陆续进入门店,有望帮助Gucci在第四季度恢复有机销售增长。
高盛奢侈品分析师Erwan Rambourg总结道:“第三季度的表现可能会比较疲软。不过,我们有信心看到增长在第四季度乃至明年重新提速,这将得益于更合理的定价体系和更有吸引力的产品。经历了重大调整的部分品牌,也开始逐渐展现出新的面貌。”
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费