2026-10-14 18:12
速览
本文来自微信公众号: 新经销 ,作者:王莹,原文标题:《常温奶撑起中国乳业30年,如今,这套增长逻辑不灵了!》
过去三十年,中国乳业的发展,很大程度上是可横跨多层级市场、最具中国特色的常温奶——一部崛起的历史。
借助人口红利的增长、健康教育的普及及渠道大规模铺货,常温奶反超产销协同程度要求很高的巴氏奶,市场容量不断生长,成为中国乳业曾经相当长一段时期内的消费基本盘和压舱石。
如今,消费者追求更高的营养密度、更为鲜活的口感而使常温奶逐步进入下降通道,原有的一套逻辑与模式似乎也走不下去了!
多家大型乳企近三年液态奶营收,数据下滑,不是个体特例,而是普遍现象。
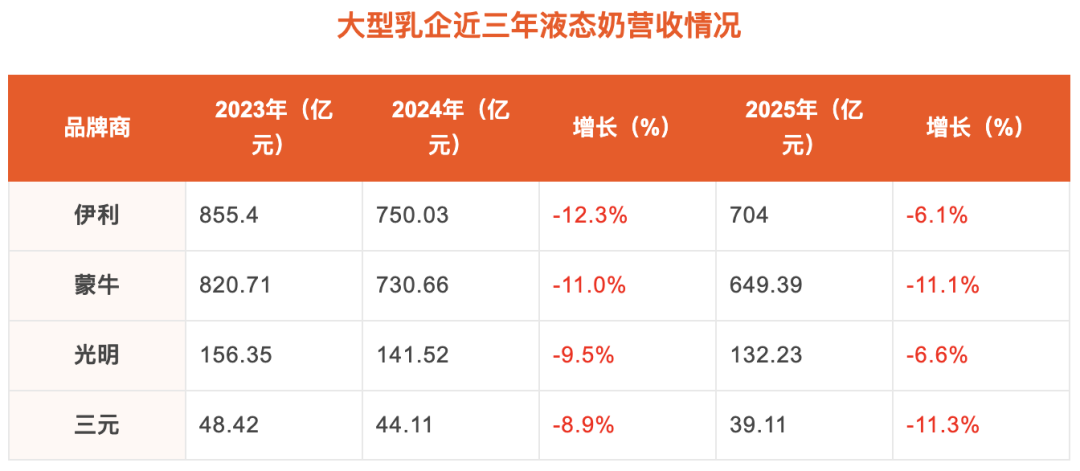
数据来源:上市乳企公司财报
当时间线来到2026年,大盘依旧萎靡。来自马上赢七月初发布的2026年Q2线下零售速报中显示,乳品2026年Q2的销售额同比下跌8.48%,在各大快消品类中下滑幅度居前列。
但翻看2026半年报,又发现另一组数据,部分乳企液态奶实现了正增长。
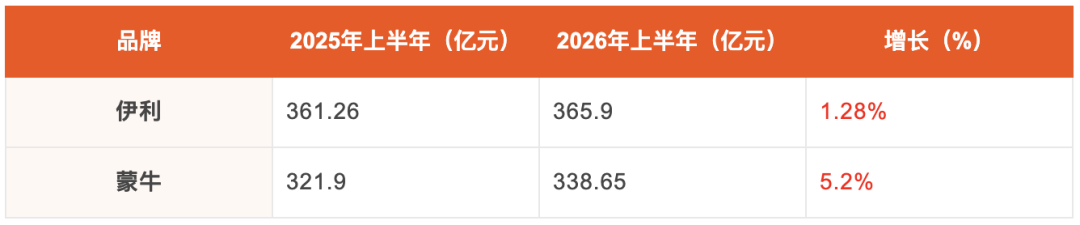
数据来源:上市乳企公司财报
乳业下一阶段的增长,究竟要从哪里来?那些增长的乳企,又做对了什么?
当下复杂的中国乳业境况
1.低温奶向上,但难呈爆发式增长
最近几年,低温奶被认为是乳品增长最快的细分赛道之一。
但无论是以送奶到户、周期订为主的传统巴杀还是以超瞬时杀菌技术诞生的新型巴氏奶,仍存在诸多短板因素,制约着市场规模快速扩容。
比如:传统巴杀冷链基础设施需大成本投入,全程温控严格,叠加中间环节层级太多(厂仓-干线运输-区域经销商仓-下级奶站-送奶工-客户)而产生的高货损及冷链断链率高(可达37%),成为行业隐形负担,亦导致配送成本居高不下,单瓶配送费用约占终端售价两至三成,抬高了大众鲜奶消费门槛。
同时,因保质期太短、陡然增加零售商的经营风险而被大部分商超、卖场为主的大渠道保守出样。
虽然以君乐宝悦鲜活为代表的瞬时杀菌工艺、保质期长达19天的鲜牛奶打开了泛区域甚至是全国大流通模式的闸门,但在生产过程中,比传统巴杀要多消耗2-3倍的热能,这就意味着,生产成本也大幅增加。
所以,无论低温奶的哪种流派,最终反映到终端售价上,都要比同容量的常温奶要贵(20-50%)。
最近,某些即时零售平台上低温奶的售价会很低,是因为保质期太短,不得不低价尽快销货,而背后,则是乳企承担着利润微薄的现实。
相比常温奶,低温奶仍然需要更高的生产、冷链、损耗和终端运营成本。对于冷链设施匮乏的县域、乡镇等下沉市场,亦是不能取代60-70%份额的乳饮料或常温奶的核心原因。
所以,中国市场的独特性,不能简单以国外低温奶高渗透率的增长逻辑看待本土市场。
低温奶逐年温和性增长是事实,但似乎沿袭不了当年特仑苏、安慕希近百亿的高速爆发轨迹。
2.“补钙”、“补蛋白质”,有了更多的商品选择
“补钙及蛋白质”从牛奶中来,这是人们一直以来被教育最成功的固有认知。如今,这种心智被突如其来的各种高钙、高蛋白食品饮料开始喧宾夺主。
星巴克高蛋白拿铁PRO上市即刷屏;“水饮界lululemon”粒刻的巧克力味蛋白饮,已在部分渠道取得亮眼试销成绩;伊利推出Puritime透明蛋白水及补水又加钙的电解质饮料,正式加码、踏足高蛋白水饮赛道……
所以,越来越多、覆盖牛奶本身价值“钙及蛋白质”等基础营养的替代品开始大规模侵袭着牛奶原有的阵地和战场。
3.B端深加工被“高成本、高门槛”的现实制约
奶酪、黄油、乳清、喷雾干燥生产线专用设备投入高,传统液态奶产线无法直接复用,对于大部分乳企来说,资金周转压力巨大;而发酵菌种、长时间奶酪熟成、乳蛋白精细分离等核心工艺人才稀缺,部分凝乳酶、发酵剂仍依赖进口,是制约本土乳企深加工快速转型的短板。
以伊利、蒙牛等为代表的大型乳企能够快速解决技术“卡脖子”的难题,以直取技术路径,实现弯道超车,抓住机会。
转向乳品深加工,虽说是一道必选题,但仍需要资金投入、技术与工艺突破的长期探索及能力的建设。
换言之,乳制品深加工不是简单的产品替换,而是上游养殖、中游深加工及下游渠道全链条的系统性重构。
因此,对于大部分乳企而言,回归给消费者重新制造“喝奶”的理由,可能是当下最为实际的行动。
重新寻找“喝奶”理由,改变增长逻辑
过去中国乳业解决的是让更多人喝上牛奶,那么今天需要解决的,是为什么消费者还要喝这杯奶。
这一变化,也正在推动乳企重新理解产品。
1.短保“常温奶”打破产品边界
严格意义上来看,常温与低温是行业内根据工艺、新鲜度等做的分类。作为消费者,其实并不关心“常、低温之分”,也并没有足够清晰的认知。
他们所关心的则是一杯牛奶是否新鲜、口感好、营养密度足够高、好喝、天然而已。
读懂了消费背后的真实逻辑,也就理解了今年上半年各大乳企纷纷将目光重新投向常温赛道,开始扎堆“鲜活”叙事与“口感”升级:以锁鲜技术解决常温奶一直以来的口味“卡点”——蒸煮感与奶腥味,并以“30天”替代过去6个月保质期的标配。
比如:伊利2026年上市的“金典鲜活纯牛奶”,上市3个月便成为京东超市现象级爆品,此后,金典常温奶持续加码鲜活、短保赛道,先后推出夺目瓶、苗条砖等不同规格产品。
三元北京纯牛奶也于今年4月推出富含乳白蛋白及乳球蛋白(双活性蛋白,代表新鲜度)的产品,以自研VTIS赋活瞬时锁鲜工艺入局短保常温赛道。
当低温奶的锁鲜技术与工艺被用于常温奶的战场,过去一直以来常、低温分明的壁垒与界限不断被打破,也预示着“常温奶=不新鲜”的消费认知会被逐渐扭转。
所以,伊利、蒙牛2026年上半年液态奶重回增长,除了因奶价上涨、奶源需求紧张而致使马太效应持续放大,市场总量收缩之下,流量、订单持续向头部品牌聚拢的因素之外,短保常温奶的押注亦是重要原因。
2.品类价值重塑——从“奶源地”走向“身份认同”
营销管理学界一直有一个主流的观点认为,商业发展的动力在于不断产生分化,基于品类创新的产品才有更持久的生命力。
对于一个过时或传统的品类,以价值重构的方式重新焕发生命力,仍然有效;
但选择从什么角度开始?
一直以来,中国奶业的发展史,曾经是一部波澜壮阔的奶源地呈现史。内蒙古、新疆、黑龙江、宁夏……黄金奶源带、天然牧场、北纬度数,几乎成为最常见的表达工程式。
当奶源地的资源价值被无数次引用、复述的时候,消费者的大脑也会出现大量的、被充塞式的审美疲劳、渐渐无感了。
所以,从顺序抢位、身份标签、情感链接或社交心理等维度挖掘价值重塑的标尺时,将会耳目一新,也是对抗竞争的有效路径。
这其中,一个最为成功的则是三元的“北京鲜牛奶”的品类价值重塑的案例,主打“北京”牌作为品类价值重塑的衡量。
对于北京本地消费者而言,当面对常温奶众强环伺竞争对手时,亦是以“首选”给出的强势暗示及“顺序抢位”的宣照。
3在地文化——全国扩张与场景开拓
当健康、营养与功能性同时聚焦到所有牛奶时,牛奶品类的竞争维度必将开始升级,进入“价值理念”和“精神认同”层面。
此时,消费者购买的不再仅仅是一杯牛奶,而是一种价值观的投票,一种生活方式的宣言,以及潜藏在心底的情绪宣泄出口。
于是,近几年,乳企以区域文化、产地概念、深耕在地风味,以独一无二的符号,联合民俗、食材、味觉记忆等不可复制的文化及情怀资产,建立专属地域标签的产品辨识度,成为区域乳业全国扩张并破圈的底牌及差异化优势。
比如兰州庄园牧场与甘博进行了深度的跨界联名合作,推出标志性IP文创产品——“绿马”浆水酸奶,上市初期引发广泛关注与热议。
又比如:燕塘乳业的陈皮养生奶、越秀辉山的白桦轻乳等具有岭南、东北特色文化元素的产品,迅速构建起来品牌认知壁垒。
而同样依托区域乳企的在地文化和风味新奇的特色乳品,将牛奶做成旅游伴手礼,亦是场景拓宽的另一种探索。
比如在刚过去的中秋、国庆节日,来自海河的“津味四绝”的风味牛奶、花花牛的“菊气满满”大宋菊花风味的酸奶,成为继地方糕点、非遗手作之外、受欢迎的“文旅乳品”。
4从“饮奶”到“用奶”——放大“牛奶”的亲和性与普适性
最近几年来,原奶消化结构正在发生变化:乳制品的消费场景正在从“喝奶”向“用奶”迁移。
或者说,在传统C端消费逐渐疲软的当下,B端及时打开了一个新的出口。
在加入奶基底的现制饮品中,乳制品的渗透率高达75.6%。
来自美团外卖的数据中,销量TOP30的茶饮产品中,有73%(22款产品)均是以牛奶或鲜奶为基底配方的成品。
而最近,一家主打“牛奶”为托底的糖水公司火了。
这家在2025年近10个月时间里,开出近1000家店、覆盖31个省份的“麦记牛奶”,用“标准化、可复刻”的思维打开了牛奶烹饪经济的阀门。
关键是,一家糖水公司,为什么用“牛奶”做底?
牛奶几乎是全国都能接受的味道,也是很多人最熟悉的甜品烹饪基底。相比椰浆、糖水、红豆汤这些更具地方特色的底味,牛奶是一种更安全、更通用的语言。
麦记牛奶以简单、标准化的方式,将芋圆、木薯、红豆、桃胶、雪燕等多样小料,重新被一瓶牛奶装扮与点缀。当牛奶成为烹饪底味之后,这样的甜品就变得更容易理解了。
于是,当奶茶累了,被“牛奶”烹饪的甜品开始上场。
结语
回望中国乳业三十年发展史,可以清晰地看到一条商业铁律:在不可逆转的下行周期里,生存的唯一方式就是不断进化。
重新思考“人与牛奶”的关系是乳企突破固有局限,不断获得增长的动力源泉。
END
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费