2026-10-16 18:11
速览
本文来自微信公众号: 新经销 ,作者:张振宇
10月11日,深圳福田KK ONE的沃尔玛新一代门店开业,入场需要排队,人气爆棚。这是沃尔玛一个月内开出的第三家新店型。
门店主打自有品牌沃集鲜,秋季推出“不时不食×桂花季”系列,是继抹茶、榴莲芒果、葡萄之后的又一次时令上新。货架上的天麻炖鸽子味薯片、见手青牛肉味薯片,是渠道自己定义的口味……
同期,南京秋糖开展,但我们听到不少参加的经销商反馈:几乎看不到令人心动的产品创新。
“这次去秋糖,一个新品也没签。往年至少还能多少带点产品回去开会讨论值不值得做。”
一边是渠道自己的商品被排队追捧,一边是厂家推品会的惨淡。
如此反差感,向市场释放了一个极为重要的信号,快消产品主流创新的主导权,已经换了玩家。
渠道做的产品,正在带火一个个品类
这个判断,在近两年真实发生的案例里,稍做举例,我们就能看得清楚。
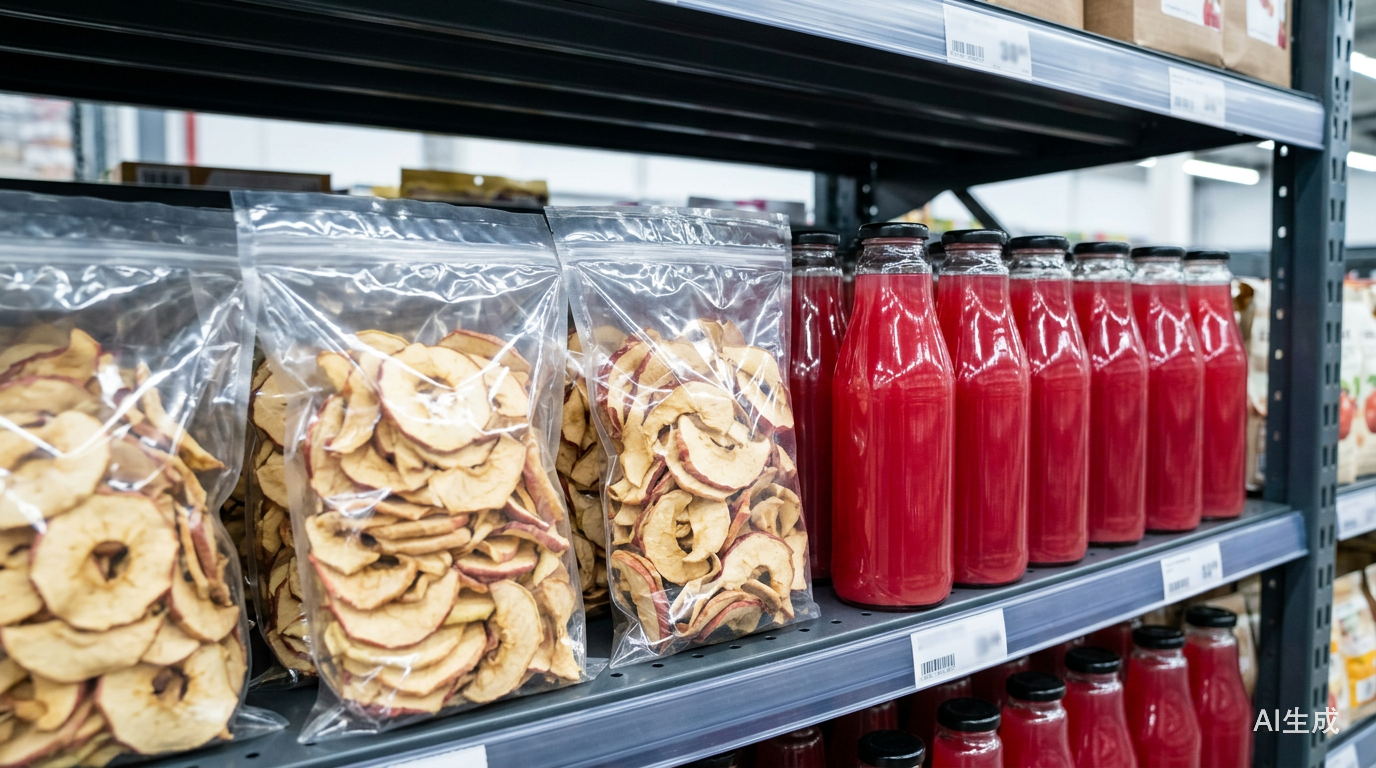
第一个是山姆的苹果干。苹果作为最常见和普通的水果,晒干做成了最简单的苹果干,但却被山姆卖爆了。
没有复杂原因,只是产品的高颜值,叠加高品质符合了消费者对“干净配料表”更极致的追求。
而带火苹果干品类后,更是引来全市场效仿。永辉、麦德龙、七鲜、良品铺子、溜溜梅……零售商和厂商都在推苹果干产品。
效果更是直接反映在数据上:据魔镜洞察数据,2025年,线上苹果脯类目总销售额达3.17亿元,同比增长162.51%。
第二个是盒马的HPP红心苹果汁。红心苹果因为本身“果肉偏柴、酸度较高”的特征,很难让消费者真的喜爱,但通过HPP技术+复配红富士苹果,让果汁展现出了其他苹果汁难以媲美的独特风味。
通过新技术的使用,完美符合了消费者对果汁酸甜适口的偏好,从而带动了持续复购。
HPP红心苹果汁火了之后,带火了HPP技术,更带火了果汁品类,从而才出现了市场后续一系列的其他爆款果汁。
以上两个产品只是举例,但并不是个例,而是比较典型的代表:定义产品的不再是工厂和品牌,而是离消费者最近的那个环节。
渠道正在掌握市场产品创新的话语权,而这是快消品发展到一定阶段必然的结果。
创新权为什么会从品牌方转到渠道手里?
为什么会走到这一步?我们把时间拉回三年前看,脉络非常清楚,概括就是三件事。
第一件事,是渠道把流通效率彻底重构了一遍。
过去的快消产品,如果要从工厂到消费者手里,要经过品牌厂家、一级代理、二级代理,再到终端,层层加价、层层周转。
而过去三年,量贩零食直接由渠道和厂商规模化集采;会员超市(甚至折扣超市)跳过品牌自己找工厂做ODM;即时零售,不是要求厂家直营就是找服务商集中合作……缩减中间环节,减少周转浪费的成本。
当然,这个厂商和渠道的博弈过程是复杂的,但结果是,零食店、折扣店、会员超市甚至即时零售这些“新零售”,在当下的经济周期里,逆势快速增长,把大量的消费者从传统零售渠道吸引过来。
效果也非常理想,效率重构,把产品的平均毛利空间给打了下来。
如此趋势之下,对厂商来说实际并无选择,为了维持终端统治力而支撑品牌,只能被迫用降价来维持销量。
第二件事,毛利被压薄之后,品牌公司开始失去产品创新的活力。
创新是要花钱、要试错、要时间的,而它需要一个前提:有足够的毛利空间去支撑试错成本,有足够长的产品生命周期去收回研发投入。
当毛利被压到足够低,当新品上架三五个月不见动销就要下架,品牌公司最理性的选择,就不再是坚持战略定力赌一个三年后才见效的创新,而是在销量承压的情况下,把资源投向能立刻换来销量的渠道和促销费用。
一边是没钱没耐心做创新,一边是产能大量闲置——有厂家和我们交流时坦言,考虑到设备折旧和贷款利息,新工厂一般要做到15%以上毛利才能正常运转,但近两年哪怕只有不到10%的毛利,也有工厂愿意接零售商的订单。
只是因为如果产能利用率不拉到临界点,维持工厂运营的亏损更多。这种窘境,对厂商创新的负面作用是直接且显著的。
第三件事,就是渠道凭借运营效率的提升,重视自有品牌,接过了产品创新的话语权!
渠道手里有品牌公司拿不到的东西:每天几百万笔的交易数据、会员的复购记录、门店试吃的即时反馈、以及最直接的——消费者站在货架前那三秒钟的选择。
过去渠道只会告诉供应商要进什么货,现在渠道开始用它告诉工厂该做什么产品。
盒马的买手制加数据驱动,山姆的会员需求反向定制,沃尔玛按节气排产的时令开发体系,本质都是同一件事:以消费者的需求为起点,向上游提出产品定义。
而且经过大量的实践证明,这套打法的效率更高。没有品牌溢价的历史包袱,没有经销商网络的路径依赖,一个新品从提出到上架,周期远短于品牌公司;卖得好就加单,卖不好就下架,试错成本由渠道自己承担。
于是分工被改写了:过去几十年,企业负责研发和品牌,零售商只提供货架给消费者交付;现在零售商自己设计产品,厂家沦落为赚加工费,而品牌公司那个“产品创新”的角色,正在被替代。
换句话说,就是自有品牌的崛起,也是渠道主导产品创新权后的发展结果。
太阳底下无新鲜事,这并不是中国市场的特例,而是快消市场发展到一定阶段,必然会经历的成熟阶段。
欧洲2025年17个主要市场的自有品牌销售占比已达38.8%,德国、英国、法国合计超过40%,瑞士甚至超过52%。
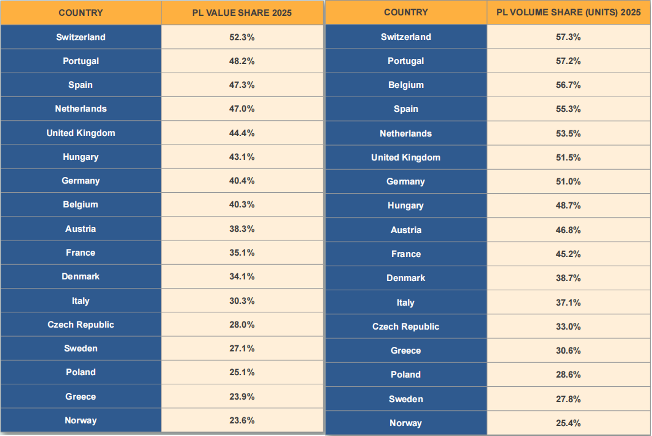
2025年欧洲17国自有品牌销量和数量市场份额占比,
摘自PLMA《2026年欧洲自有品牌现状报告》
所以,秋糖的冷清,不是某一届展会的问题,也不是消费意愿的问题。它是一个信号:当渠道完成了效率重构,它自然会通过自己定义的商品,去回答消费者到底想要什么。
写在最后
对品牌方和经销商而言,接受这个现实,比抱怨渠道更重要。
当下最重要的是接受现实,看懂发展趋势和规律,想办法找出路。
三条路摆在那里:把产品做出渠道复制不了的差异化,让消费者非你不可;或者放下身段,成为渠道的ODM供应商,用产能和研发去承接确定性订单;再或者避开正面竞争,去做渠道顾及不到的细分人群和场景。
糖酒会还会一年年办下去,但它作为“新品发布场”的角色,恐怕是真的回不去了。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费