2026-10-19 09:32
速览
本文来自微信公众号: BusinessCars ,作者:袁英杰
人事调整的背后,宁王充满了焦虑。
最近一个月内,汽车圈再度迎来人事大变动,在9月销量出炉之后,四季度成为决定年度销量表现的最后冲刺阶段,除了车企在人事调动外,本应稳健发展的宁德时代也传出了人事变动的风声。
10月15日,有媒体报道称宁德时代换电业务负责人、时代电服CEO杨峻将接替韩伟,兼任市场体系联席总裁,原市场体系联席总裁韩伟将回归商用车业务。
同时,国内乘用车业务副总裁王慧也同样回归商用车业务,乘用车业务将由宁德时代乘用车CTO高焕接棒。
这次人事变动也是宁德时代乘用车业务,在2024年底大调整之后的一次重大调整,主导变革的韩伟在一年半之后出局,以换电商业化为主的杨峻掌权。
表面看是人事调整,但深层次是宁德时代在更改乘用车业务的底层逻辑。
“宁王”需要增量
回看这一年半的结构调整,从业绩上就能看出宁德时代的担忧,2025年全年,宁德时代在中国新能源乘用车电池市场的装机量为247.7GWh,份额39.3%,稳居第一,但份额同比减少3.4个百分点。
在全球口径下,其动力电池市占率仍有39.2%,连续第九年位居全球第一。
宁德时代依然是那个难以追赶的“宁王”,虽然被追赶者分掉了一些份额,但是当“宁王”发力之后,市场依然会做出选择。
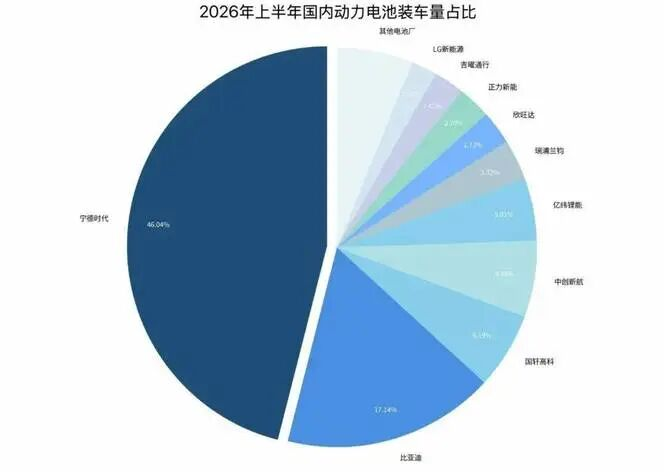
进入2026年,宁德时代上半年国内乘用车装车份额回升至46.7%,同比提升5.6个百分点,三元动力电池的装车份额更是高达75.2%。在高端车型和三元路线上的统治力,宁德时代仍然难以被撼动。
宝马新世代iX3的磷酸铁锂版本由宁德时代供应,宝马第六代大圆柱电芯同样由宁德时代与亿纬锂能共同供应;上汽奥迪E5 Sportback、别克至境L7、奔驰全新纯电C300L等合资与豪华品牌车型,也将宁德时代纳入核心供应链。
在高端化、国际化客户拓展上,宁德时代仍然是最具竞争力的选项。
但中端市场开始发生变化,车企的策略正在从“全面依赖宁德时代”转向“用宁德时代撑高端,用二供走量”。
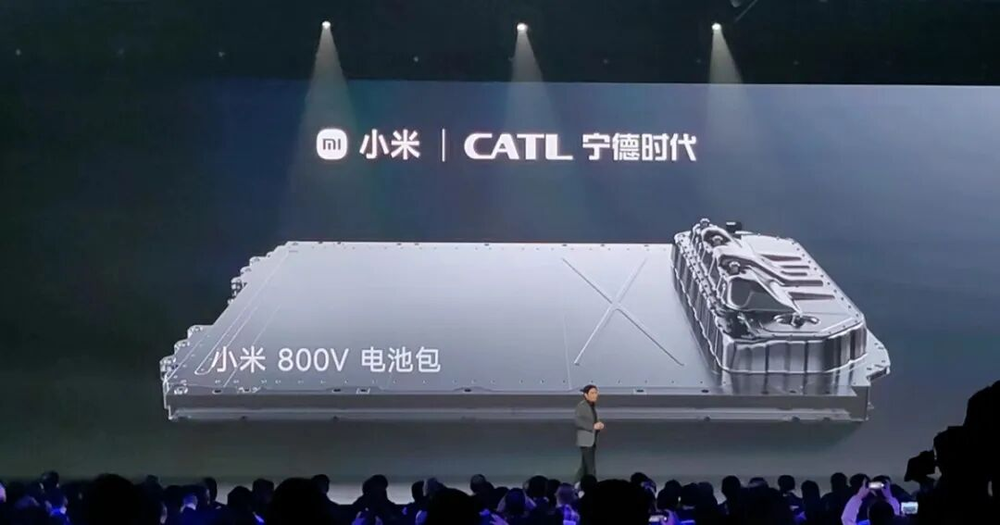
小米YU7的电池供应从SU7时代宁德时代独供九成,变为标准版和Pro版由弗迪电池主力供应,宁德时代仅保留顶配Max版本。理想则走向更彻底的自研路线,MEGA、i9等车型逐步切换为自研电池,i6甚至不再提供宁德时代版本。
随着2026年市场竞争的变化,这两家车企又开始在电池供应链上进行调整,理想新一代L8全系转向欣旺达,小米部分新车型转向中创新航和欣旺达,此前理想和小米合计约占宁德时代国内装机量的13.6%。
虽然装机总量还在持续增长,但中低端走量市场的份额正在被二线厂商和车企自供体系持续侵蚀,特别是大客户的流速,对宁德时代来说并不是好情况。
盈利端同样传递出压力,宁德时代动力电池的毛利率从2025年下半年的较高水平连续回落,2025年第四季度至2026年第二季度的销售毛利率分别为28.21%、24.82%、23.15%。
特别是进入2026年,整车行业利润下降至3%—4%的水平,宁德时代必须要面对价格和份额之间的取舍。
面对这样的两难情况,宁德时代必选在尽快做出应对,而这一次人事调整就是为增量找到一个出口。
电池定义权
宁德时代乘用车业务面临的核心矛盾,不是高端市场的技术竞争力不足,而是5—15万元经济型市场的渗透率和份额突破困难。
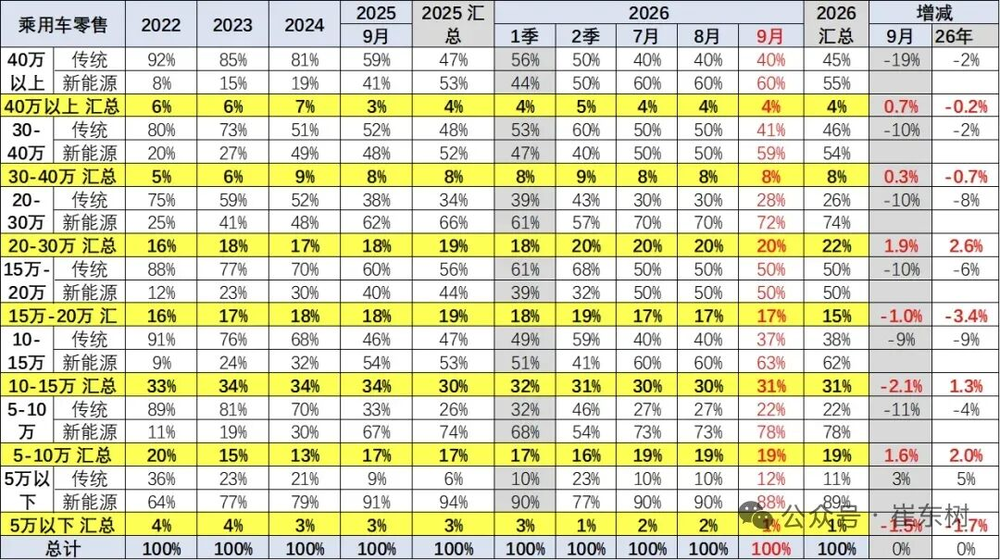
2026年1—9月,5—10万元价格带新能源渗透率为78%,10—15万元为62%,增速高于同期新能源渗透率,两者的市场份额加起来却有50%之多,是绝对的主力市场。
这一价格带的核心障碍是性价比与补能效率难以兼得,而比亚迪凭借规模优势和电池自制能力,在这一区间形成了较强的竞争壁垒。
换电模式被宁德时代视为破局的路径,其逻辑不是让利,而是通过车电分离改变成本结构和价值分配,电池资产由电池银行持有,循环寿命价值得以充分释放;消费者购车时不必承担电池全价,降低了经济型车型的首次购置门槛;换电网络同时解决补能效率焦虑,并可能降低保险定价难度。
长江证券的定量分析给出了一个关键判断,若宁德时代不推动换电模式,未来乘用车市占率预计在40%左右;若换电模式成功推广,乘用车份额有望超过50%。
而宁德时代的动作也在加速,截至2026年6月底,巧克力换电站数量达到2000座,覆盖全国180座城市;2026年底目标为超过3000座,2027年规划建成1000座高速换电站,远期目标3万座。
巧克力26#换电块基于800V架构,75kWh起步,向B级、C级车型延伸,同时“巧克力”与“骐骥”换电站全系标配神行超充桩,形成“可换可充”的超换一体站。
换电更是将电池厂与车企之间的购买关系进行了调整,此前车企都倾向于采购电芯然后自行封装,替代性很强。
但是转为换电之后,宁德时代能够更早、更深入的介入车型定义,增强与车企之间的黏性。
这也是为何高焕会以CTO身份直接承接乘用车业务,让技术产品的定义更早、更深地进入客户界面,回应车企从“采购电芯”转向“介入电池定义”的趋势。
换电的背后也是宁德时代乘用车市场策略的新一轮变革,自从韩伟2023年转任乘用车市场体系联席总裁后,主导了颇具争议的组织变革,将乘用车业务拆分为12个客户导向小组,推行内部“赛马机制”,试图以更灵活、更具攻击性的姿态守住份额。
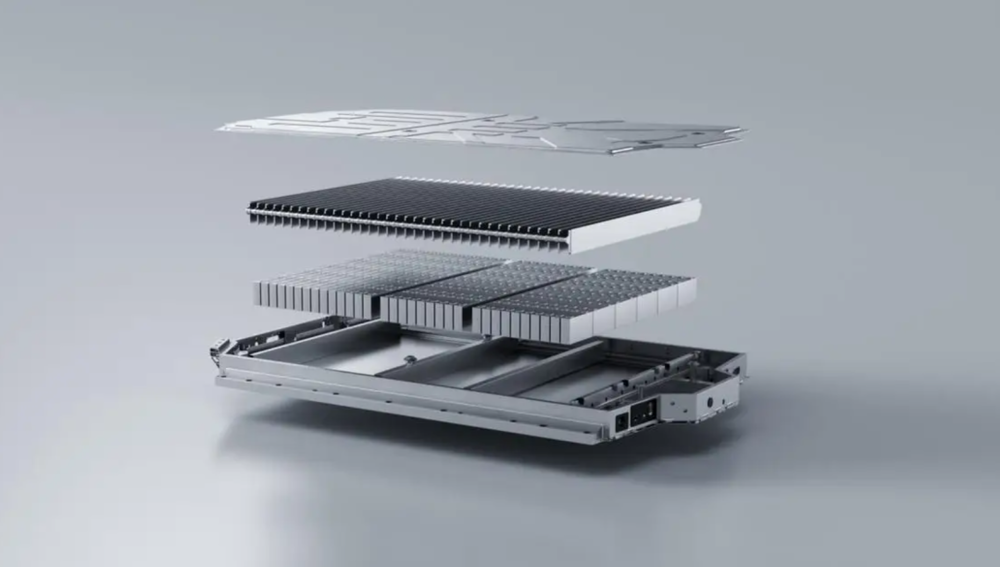
然而赛马机制本质只是在存量客户中做更精细的争夺,随着车企“去单一化”这种供应链权力的结构性转移,仅靠内部竞争强度是难以逆转的。
杨峻的上任和换电业务与乘用车销售的打通,意味着宁德时代不再试图用同一种产品逻辑服务所有客户,而是希望用服务型收入在走量市场建立一层传统电芯供应难以替代的黏性。
但是换电路径依然面临着诸多风险。
首先就是资金上的压力,换电网络是重资产投入,站点密度、电池资产周转效率、单站利用率共同决定经济性。3000座以上的年度建设目标需要持续的资本开支,而动力电池毛利率已经在连续收窄。换电带来的服务收入能否在合理时间窗口内覆盖网络成本,而不至于反过来加重整体盈利压力,是转型经济性的第一道关口。
其次是换电能否成为被车企深度接受,换电模式要求车企在车型设计阶段就与宁德时代的巧克力换电块规格深度适配,这实质上是在电池定义权之外,进一步将一部分补能体系和用户运营界面让渡给电池企业。
目前北汽、广汽、奇瑞的合作已经开始,但覆盖面与主流走量车型的换电适配节奏,仍需观察。
从宏观上来看,宁德时代此次人事调整释放了明确的信号,就是宁德时代只是追求商业价值,更在向综合能源服务商转变,为车企提供一个对抗压力的新路径。
但对宁德时代来,人事先行只是第一步,模式验证成功才是未来。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行