2026-10-23 21:10
速览
本文来自微信公众号: Vogue Business ,作者:编辑团队,编辑:YilingPan
10月22日,开云集团公布第三季度业绩,收入同比下降1%(可比口径),Gucci下降6%。管理层将客流不足列为影响销售的首要因素,尤其提及中国内地市场。几乎同一时间,爱马仕和Prada集团也交出了最新成绩单。连同此前发布财报的LVMH和Moncler,五家国际集团提供了一组难得的横向观察样本。
其中最值得注意的,是奢侈品企业对中国市场的描述出现了高度一致性:客流不足,但仍然进店的消费者并未完全失去购买能力。
开云集团明确指出,尽管客流承压,多数品牌的成交转化率、平均售价和平均客单价仍有支撑。Prada集团同样指出,中国内地客流疲软,但区域内其他市场抵消了部分影响。爱马仕则观察到,客流减少对鞋履、时装配饰等品类造成更明显的冲击。
这意味着,当前中国奢侈品行业面临的挑战,可能不只是消费者买不起,而是品牌越来越难以让消费者产生购买的理由。
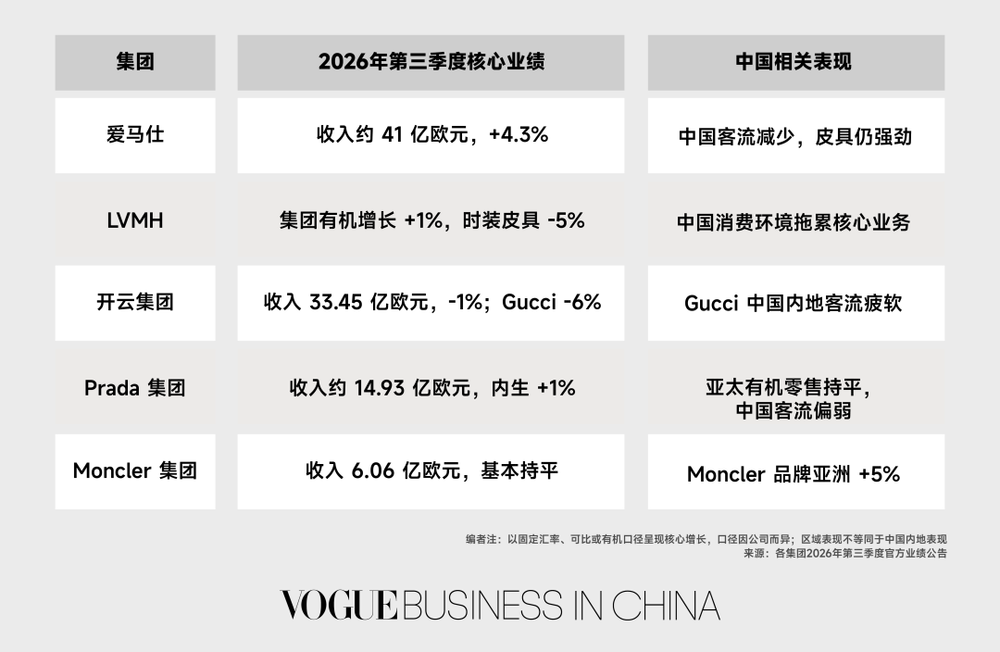
开云与LVMH的疲弱最具代表性。Gucci第三季度直营零售下降9%,批发及其他收入却增长35%;LVMH时装与皮具业务下降5%,表现弱于集团整体。两家集团共同证明,拥有全球规模、品牌历史与成熟零售网络,并不等于能够在中国维持过去的销售水平。
但增长并未完全消失。爱马仕皮具业务增长10.8%,开云旗下Bottega Veneta保持较好表现,Moncler的亚洲市场仍有增长。欧莱雅则在中国高端美妆领域取得低双位数增长。这些数字不能用一句“消费者更加理性”来概括。更重要的问题是,为什么某些高价商品仍然能够增长,而另一些同样昂贵、同样拥有品牌知名度的商品却难以销售?
奢侈品首先失去的,
是消费者的到店频率
开云集团财报中一个容易被忽略的细节,是销售下滑的构成。
集团第三季度直营零售收入下降3%,但管理层表示,多数品牌的成交转化率、平均售价和平均客单价仍然具有支撑。Gucci也出现类似情况:客流依然是主要阻力,但转化率及客单指标继续改善。
这说明问题至少部分发生在消费者进入门店之前,而不仅是销售人员无法完成成交。
过去,奢侈品门店除了销售商品,也是消费者发现新品、接触时尚、维持品牌关系的场所。频繁到店意味着更多偶然购买、更高的交叉销售机会,以及不断更新的消费需求。当客流减少,即使核心顾客仍愿意购买昂贵的手袋,品牌也可能失去大量由新品、季节性服饰和日常浏览带来的消费。
爱马仕的品类分化提供了佐证。第三季度皮具增长10.8%,而成衣及配饰业务下降约2%。皮具拥有相对明确的购买目标和稳定的品牌辨识度;时装配饰则更依赖消费者持续关注当季商品,并产生更新衣橱的意愿。奢侈品真正需要重建的不只是购买力,而是消费者持续接触品牌、反复产生购买需求的习惯。
爱马仕第三季度财报分析
图片来源:VOGUEBusiness

消费正在集中,
但高端客群也并非不受影响
奢侈品行业经常将中国市场的增长建立在消费升级的连续性上:新消费者进入奢侈品市场,已有消费者提高消费金额,高净值客户则继续向更高价格的品牌迁移。如今,这套增长机制正在受到考验。
爱马仕仍然增长,但第三季度4.3%的增速低于此前的增长水平;与此同时,开云集团旗下Bottega Veneta表现优于Gucci,Brioni也保持增长。由此可以看到,较高的产品定位和稳定的核心客户群,能够提供一定韧性,却不能使品牌完全免受需求放缓影响。
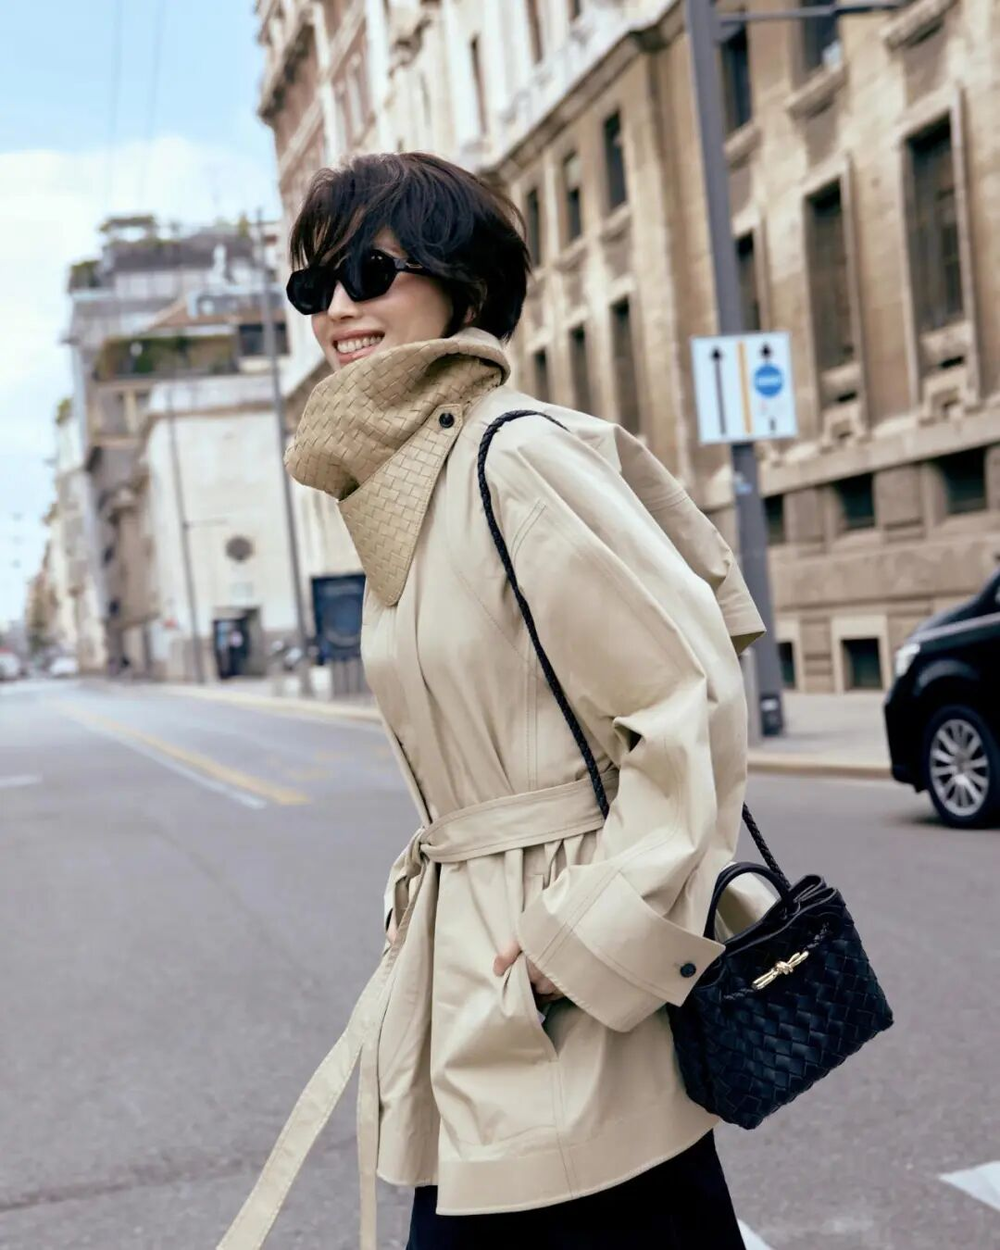
图片来源:Bottega Veneta
爱马仕的皮具和Bottega Veneta的表现,表明品牌核心产品仍然可以维持需求;但爱马仕成衣配饰的放缓,也说明即使是同一批高消费能力顾客,也未必愿意在所有品类上持续增加支出。因此,消费者是否拥有财富,与品牌能从这部分财富中获得多少消费,已经不能画上等号。
品牌热度的商业兑现期
正在缩短
Prada集团的业绩则提供了另一个值得关注的案例。集团前三季度收入增长15%,但剔除Versace并表影响后,有机增长只有4%。第三季度有机增长进一步放缓至1%,直营零售有机增长持平。
Prada集团第三季度财报
图片来源:VOGUEBusiness

此前持续高速增长的Miu Miu,第三季度零售额下降3%。不过,品牌面对的是去年同期29%的高增长基数,中东市场疲弱也影响了业绩;剔除中东影响后,季度销售大致持平。与此同时,Prada主品牌第三季度仍增长1%,包括中国在内的亚太市场对其表现提供了支撑。
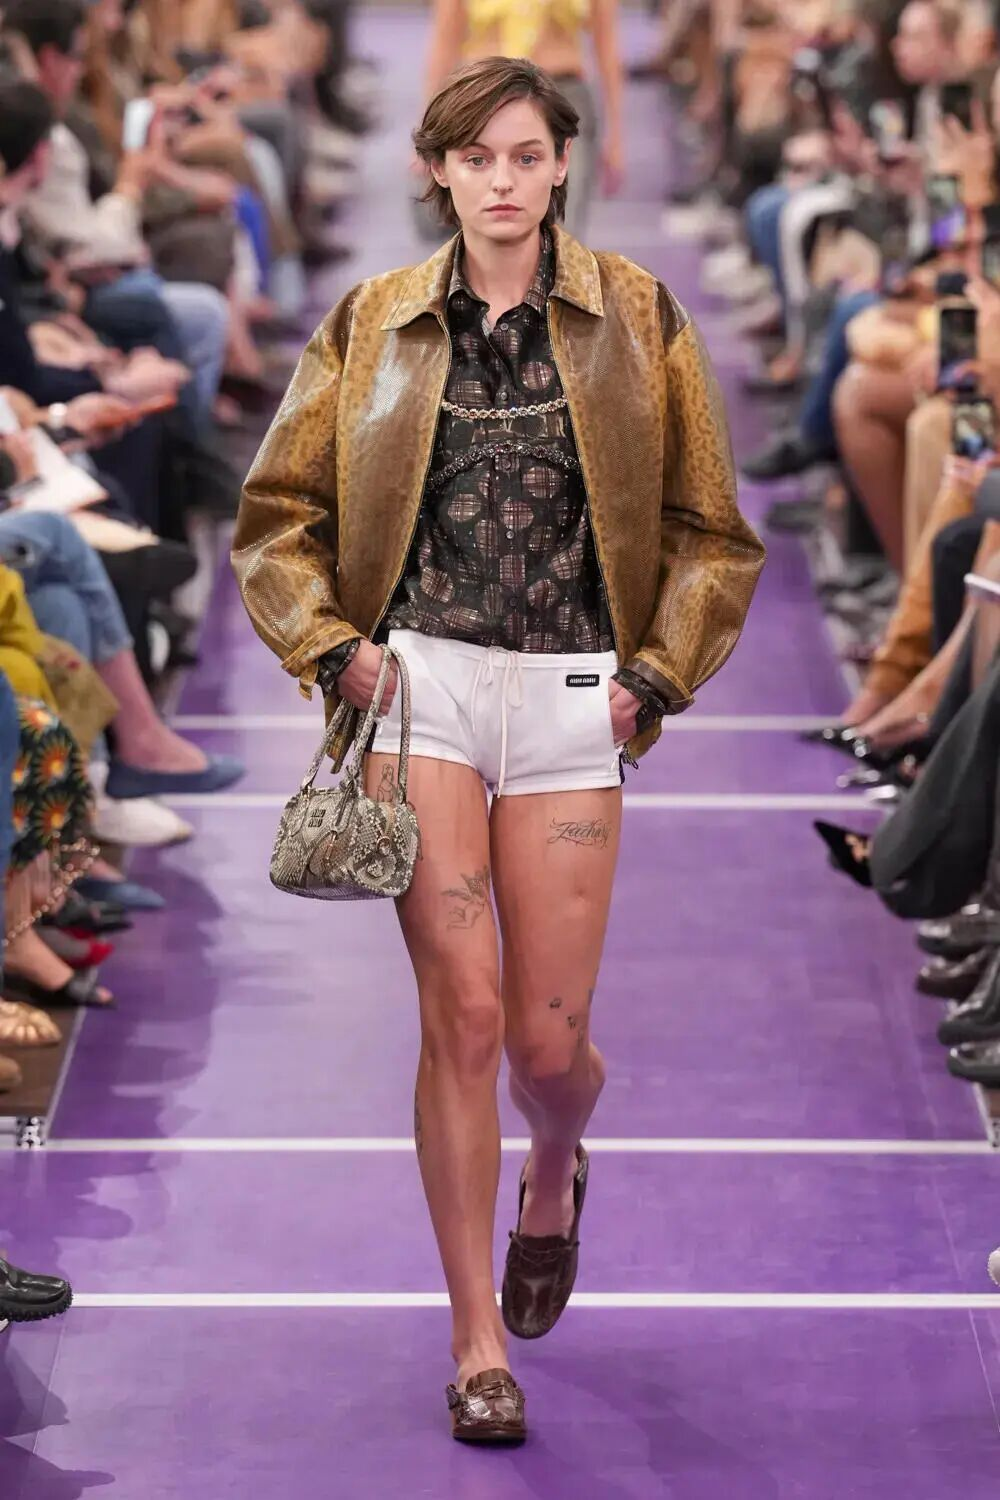
图片来源:Miu Miu
因此,Miu Miu的季度下降尚不能被解读为消费者已经厌倦这一品牌。真正值得思考的是,过去几年依靠鲜明设计语言、社交媒体传播和爆款商品实现快速扩张的品牌,进入高销售基数阶段后,如何维持增长。
社交媒体能够迅速提高品牌的可见度,但持续增长需要更广泛、稳定的商品结构。消费者对品牌形象的认同,不一定转化为每一季的实际购买。
Gucci正在经历的转型进一步说明了这一问题。开云集团指出,Gucci第三季度新品带来的增长推动力弱于第二季度,品牌正重新调整产品、定价结构和质量,尤其加强手袋业务。这也揭示出奢侈品创意转型最困难的一环:一场备受关注的时装秀能够重新制造话题,却不能立即修复消费者的购买习惯。
中国市场的问题,
正在重新定义零售网络的价值
如果说客流减少揭示了需求变化,那么开云集团的门店调整则反映了企业如何应对这种变化。2026年前三季度,开云集团净关闭105家门店,包括128家关闭及23家新开门店。加上2025年的75家净关闭门店,集团正加速优化全球零售网络,并将2026年全年净关店目标提高至至少125家。
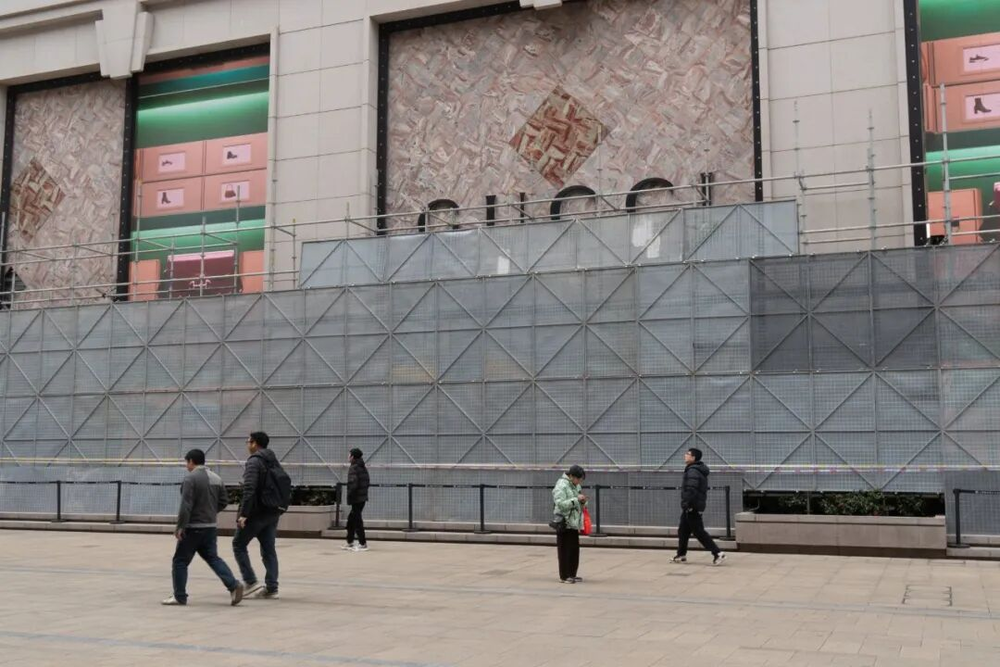
图片来源:SCMP
这并不意味着中国市场会按照同样比例缩减门店,但说明集团已经开始重新评估实体零售的规模和效率。
中国宏观零售数据提供了更广泛的背景。国家统计局数据显示,2026年前三季度社会消费品零售总额增长1.1%,限额以上品牌专卖店零售额下降10.3%,百货店下降2.9%;同期网上商品和服务零售额增长4.4%。这些数字并非奢侈品行业专属数据,但说明传统实体零售正面临更严峻的经营环境。
当消费者不再频繁进入门店,奢侈品企业过去依靠选址、门店扩张和自然客流获得增长的模式,就必须重新接受检验。
门店需要证明的,不只是能够提供多少销售面积,而是能否吸引值得长期经营的消费者,能否改善转化率,以及能否建立足以带来再次购买的客户关系。
这也解释了为什么部分品牌仍在投资更加个性化的零售体验。Miu Miu近期在上海国金中心推出专属贵宾空间,将零售与私人接待结合,正是品牌加强核心客户关系的一个例子。
中国仍是重要市场,
但不再能为所有品牌提供增长
最后,这五份财报还揭示了一个全球层面的变化:中国市场的需求放缓,正在进一步拉大奢侈品集团之间的表现差距。
LVMH第三季度核心时装与皮具业务下降5%,美国、欧洲及日本市场的较好表现未能完全抵消中国消费环境带来的压力。Prada集团美洲有机零售增长5%,亚太及日本则基本持平。Moncler主品牌亚洲销售增长5%,但欧洲下降8%,显示不同地区的消费周期正在分化。
尤其需要避免的是,将整个亚洲市场的增长直接视为中国复苏。Prada集团明确指出,第三季度亚太其他市场,特别是韩国、香港和澳门的积极表现,抵消了中国内地的疲弱。
未来判断中国奢侈品市场是否真正改善,不能只看亚洲销售数字,也不能只看某个品牌是否重新实现正增长。更具有说服力的复苏信号,应该同时包括中国内地客流改善、同店销售恢复、多个品类同步增长,以及不依赖提价的销量增加。这些条件目前尚未普遍出现。
现在,对于许多品牌而言,更紧迫的问题是如何重新赢得那些已经认识品牌、已经拥有购买能力,却不再频繁走进门店的消费者。这比寻找下一批新客困难得多。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费