2026-11-04 19:06

速览
本文来自微信公众号: 餐企老板内参 ,作者:内参君
一批中腰部茶饮,集体区域性收缩
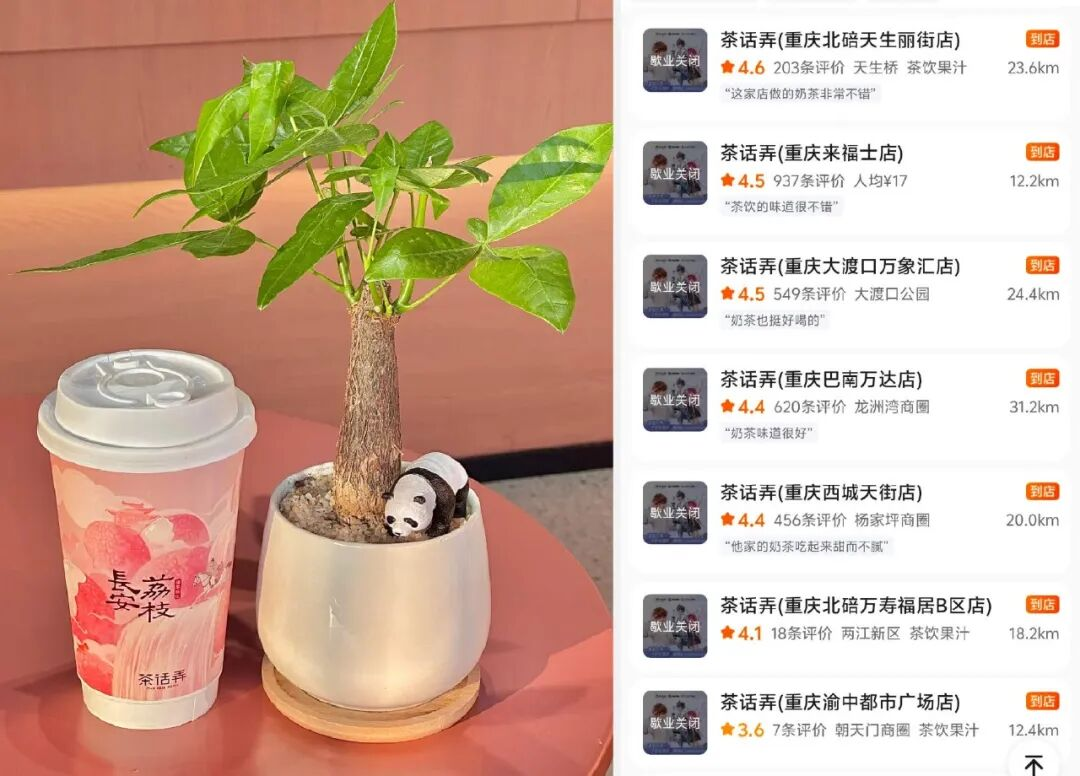
现如今在重庆,想喝一杯茶话弄,可能没那么方便了。
内参君在大众点评搜索茶话弄,重庆目前只显示有一家长寿区的门店还在营业。而在此前,还有来福士店、巴南万达店等超过十几家,随便一逛就能看到它。
这场收缩并非一夜之间发生。早在2024年下半年,就有消费者发现,自己附近的茶话弄门店陆续消失。随着时间推移,门店减少的迹象也出现在武汉、杭州等城市。据茶咖观察,2026年9月份,茶话弄撤出10城,成为收缩最严重的品牌。
而乐乐茶,在重庆则是彻底退场了。
据财新网报道,国庆长假后,社交平台多名重庆本地用户发帖称,平日点单的乐乐茶门店已无法下单。大众点评页面显示,重庆本地5家乐乐茶门店目前均显示“歇业关闭”。
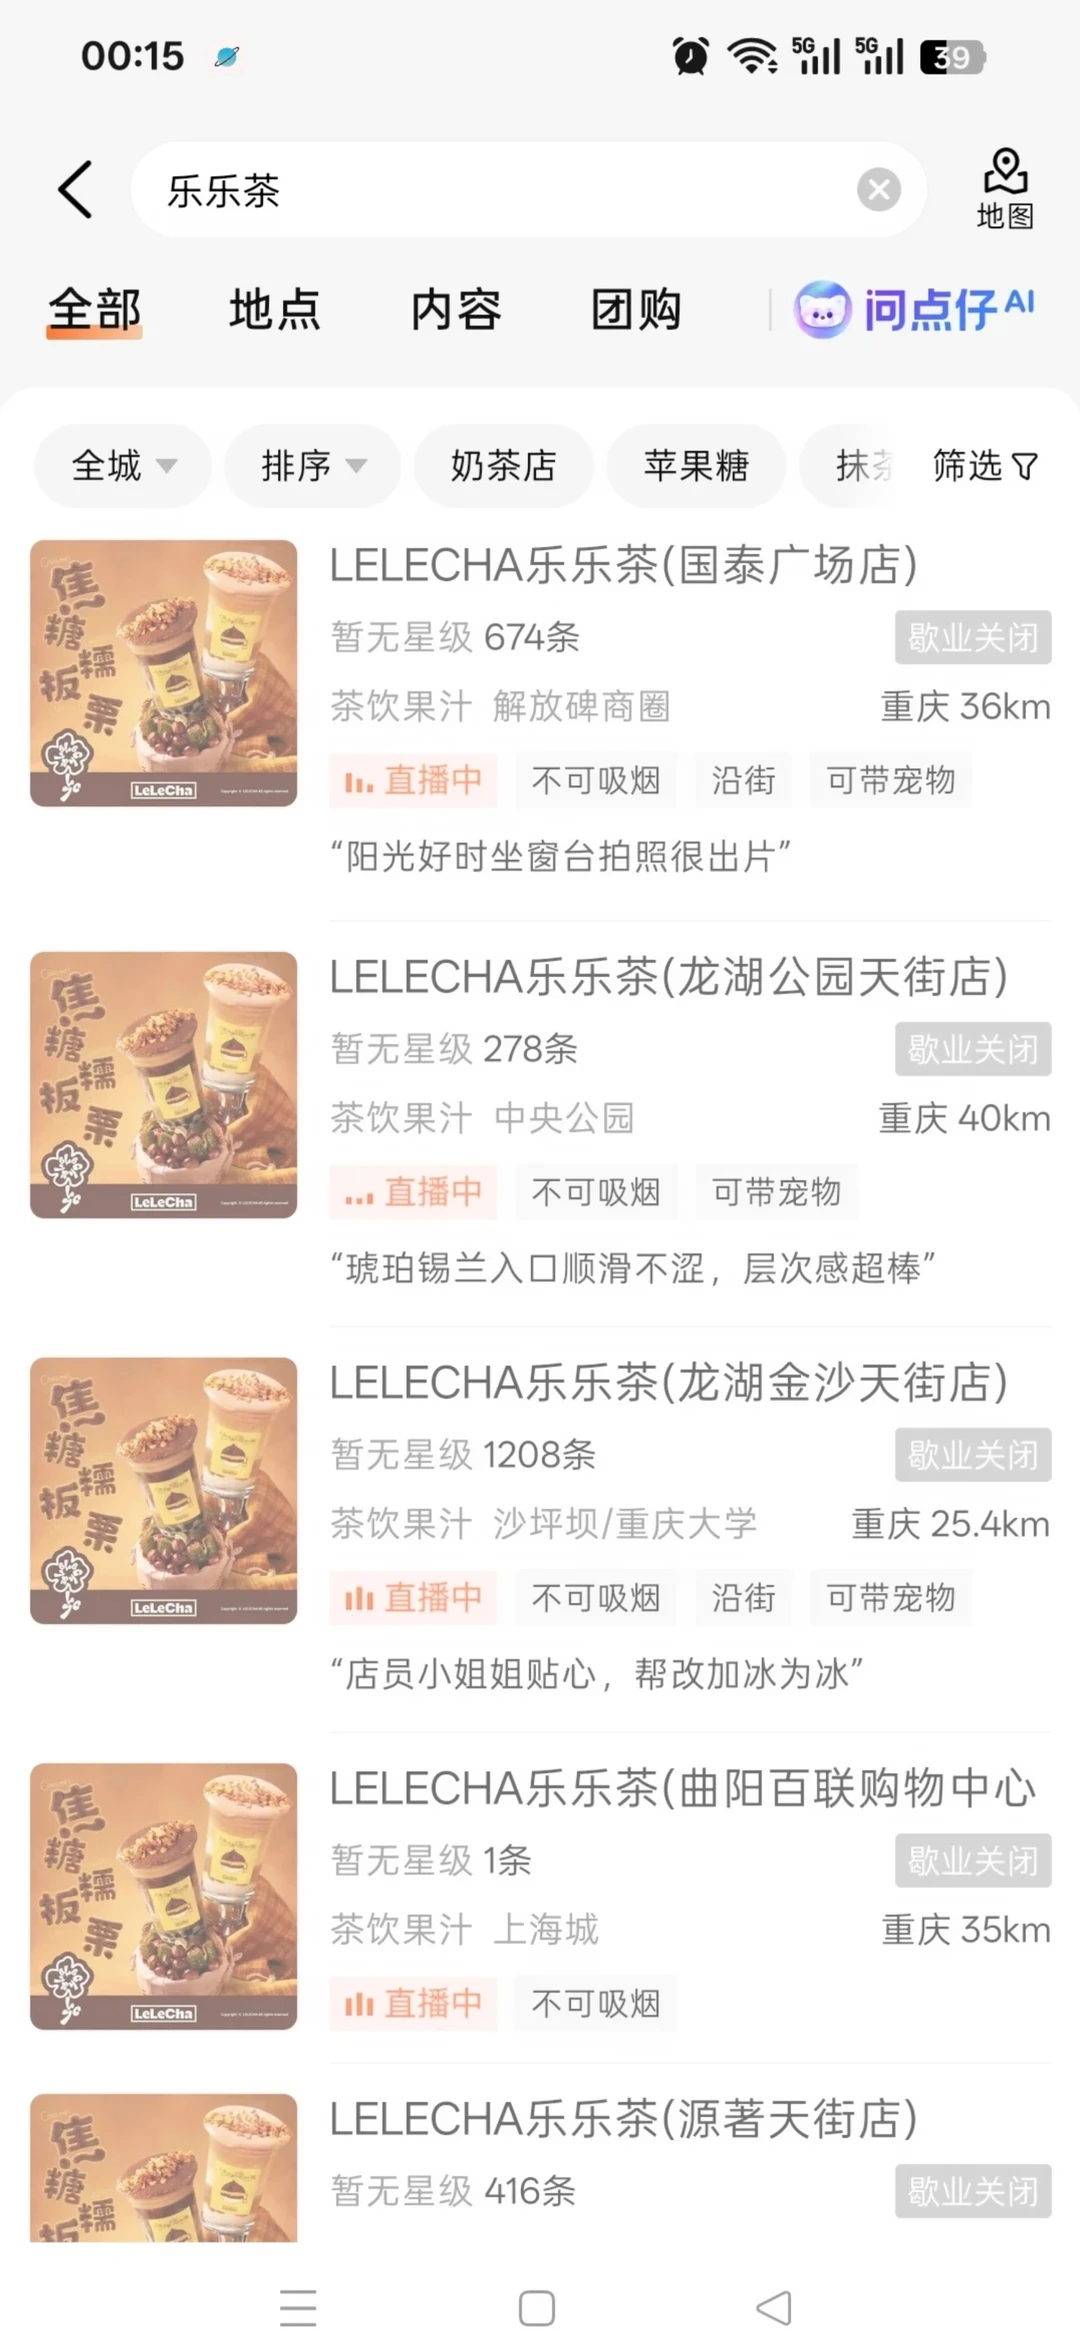
今年2月,乐乐茶还曾官宣在重庆拓店、招募合伙人。彼时,品牌重新布局当地市场,给外界留下了继续发展的信号。据网友透露,部分门店上半年还卖烘焙产品,下半年已经被缩减了。
这也不是乐乐茶第一次在重庆碰壁。早在2019年底,乐乐茶就在重庆开出首店,随后于2021年4月关闭。时隔数年再度回归,却又面临全线闭店的局面。
当然,目前仅凭门店状态,还不能完全确认这是临时调整还是永久退出。但无论最终结果如何,短时间内从重新布局到门店集体关闭,都说明品牌在当地的经营并没有顺利延续。
这些专业茶饮品牌的区域收缩,反映了当下茶饮市场经营正进入“地狱模式”,对于缺乏行业积累的跨界玩家来说,想要在这条赛道站稳脚跟,挑战无疑更大。
2026年6月,山也觅茶被曝开始大规模的收缩和调整,其在杭州、宁波、南京、昆山、苏州、合肥、青岛等多个城市都有门店显示关闭。其中,杭州门店全部关闭。
作为追觅旗下的新式茶饮品牌,首批门店于2025年4月在苏州、南京开业,并因排队现象受到关注。品牌采用直营与加盟结合的模式进行扩张,并在多个主要城市设立分公司以支持区域发展。
这批倒闭潮不乏去年4、5月份首批开业的门店,曾经给予加盟商的补贴也相继停止。该品牌的小程序上,还有34家店在营,与品牌方曾喊出的门店“2026年破万”的目标相去甚远。
茶饮进入“地狱模式”
腰部竞争更激烈
中腰部茶饮品牌面临的压力正在层层传导。
1、3个月就关门!核心商圈腰部茶饮更换越来越频繁
如果仔细观察商场里的茶饮品牌,会发现有些品牌似乎一直都在,有些品牌却总在换。
喜茶、霸王茶姬、蜜雪冰城、古茗等品牌,依然是商场里的熟面孔。即便门店调整位置,甚至短暂关闭,也往往还会以新的店面形态重新出现。比如喜茶,有时会从商场一楼换到其他楼层,但品牌并没有真正离开。
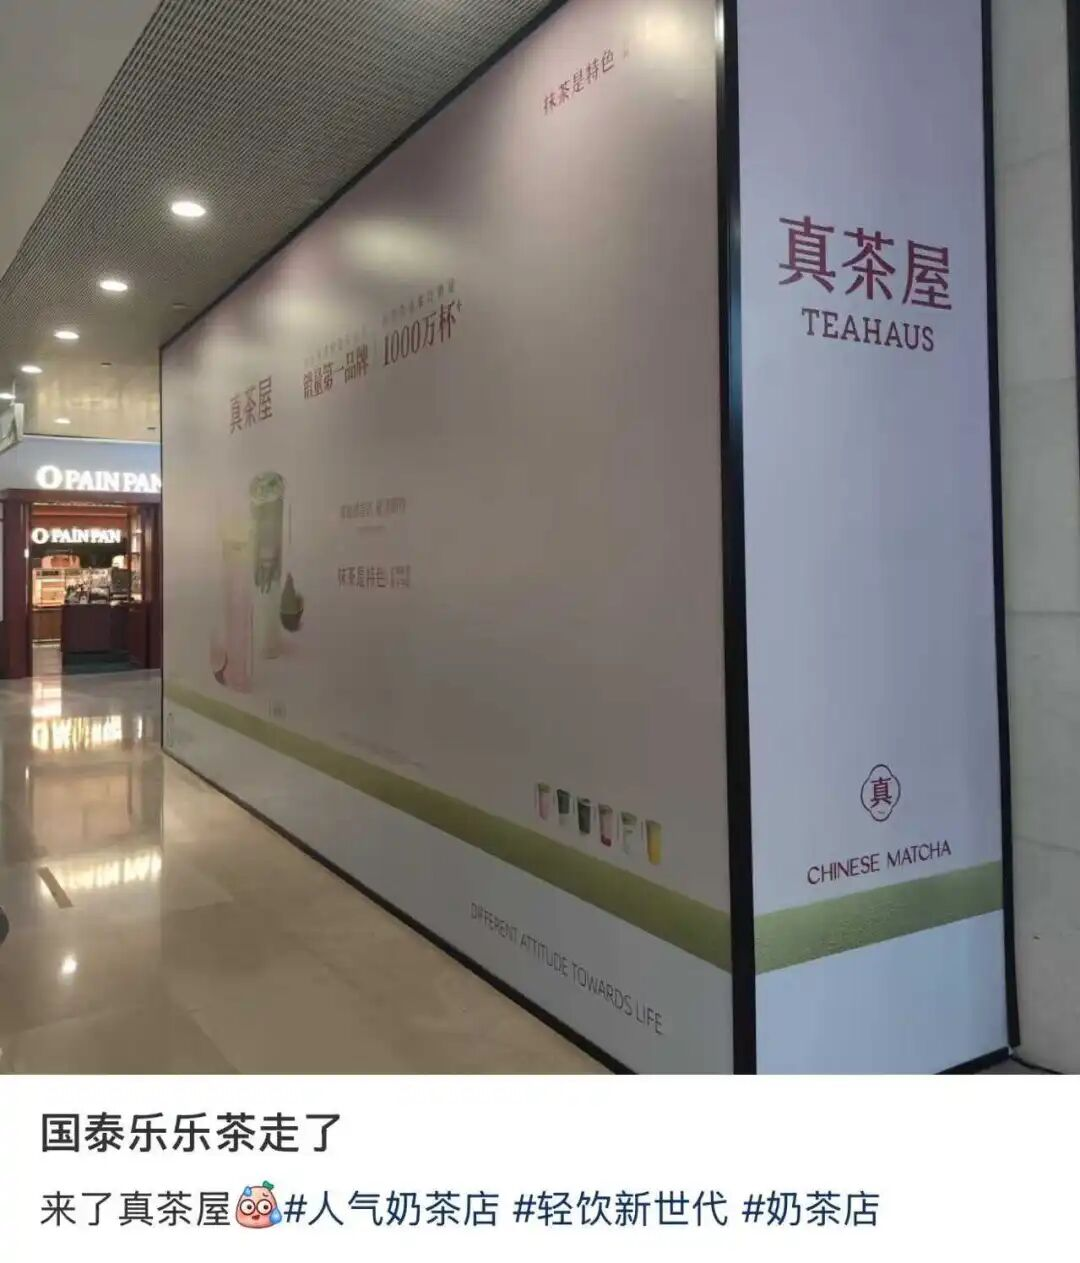
相比之下,一些腰部茶饮品牌和区域性小品牌,门店更替的频率明显更高。近日,北京朝阳合生汇确认真茶屋已经撤店,该店为真茶屋北京首店。今年8月1日开始试营业,才3个月就倒闭了。
2、加盟商资源,越来越向头部品牌集中
不只是消费者在选择品牌,加盟商也在重新选择品牌。
对于加盟商来说,相比一个尚未经过充分验证的新品牌,拥有成熟门店体系、稳定供应链和运营团队的万店品牌,往往意味着更可预期的经营风险。
山也觅茶的一位加盟商就经历了这样的落差。其称签约时品牌承诺优厚扶持:月补贴十余万物料及门店费用、投入百万级营销,并建议选址核心商圈。但开业数月客流惨淡,营收难抵房租。双方协商迁到低租金点位、保留扶持政策,加盟商累计投入超200万。新店筹备之际,他发现约定补贴在系统内被清零,才获悉品牌拟停止该茶饮项目。
3、心智壁垒脆弱,容易被模仿、被分流
对于腰部茶饮品牌来说,找到一个差异化卖点并不容易,但更难的是,如何让这个卖点长期属于自己。糯香柠檬、生榨鲜果、手作酸奶、特色珍珠,头部、其他腰部随时可以跟进上新,用流量、联名快速分流。
阿嬷手作的商标事件,就从另一个侧面反映了这种困境。近日,阿嬷手作部分商标被宣告无效。数据显示,品牌名称中含有“手作”的餐饮品牌多达347个。“手作”原本可以作为品牌区别于工业化、标准化产品的特色表达,但随着越来越多品牌使用,这个词逐渐从品牌专属的差异化标签,变成了行业普遍使用的营销语言。
4、头部品牌越跑越快,腰部品牌的生存空间被挤压
早年的乐乐茶,在品牌定位和市场声量上,曾经与喜茶、奈雪处于同一竞争梯队。但随着行业快速扩张,乐乐茶的门店布局长期集中在长三角,未能及时完成更大范围的市场覆盖。
Sevenbus也曾凭借豆乳奶茶火爆全网,被誉为“厦门奶茶之光”,巅峰期全国门店近400家,如今厦门仅剩一家门店。Sevenbus在定位上的野心和调性,是可以和喜茶、奈雪相媲美的。在品牌刚火时,福建本地很多城市都出现了大量加盟抢位的热潮,但也正如网友评论所说:“总部是在厦门,扩张后搬去成都,加盟潮过后品牌就衰弱了。”
一个品牌如果没有及时建立起足够的市场覆盖和品牌优势,就很容易在下一轮竞争中失去位置。
腰部茶饮大换血
茶饮行业的腰部阵营,正在发生一场悄然的洗牌。
过去,腰部品牌往往被视为冲击头部的后备军,门店数量、城市覆盖率、加盟速度,是衡量品牌成长性的重要指标。但随着行业竞争逻辑发生变化,单纯依靠规模扩张,已经很难建立长期优势。
与此同时,一批主打细分品类、拥有鲜明产品心智、注重门店质量的中腰部品牌,开始走出不同于传统规模型品牌的发展路线。
它们不急于全国铺开,也不执着于门店数量的快速增长,而是更加看重区域市场的经营质量、产品的辨识度,以及消费者能否形成稳定的品牌认知。
一、区域密度优先于全国铺开,先守住根据地,再寻找增量
卡旺卡是一个典型例子。
长期以来,卡旺卡将经营重心放在安徽市场,尤其是在合肥等核心区域持续深耕。相比于快速进入更多城市,它更愿意先把熟悉的市场做深:通过门店密度积累品牌认知,通过供应链和运营体系保障产品稳定,再依靠本地消费者的口碑建立市场优势。
这也是不少区域型精品茶饮品牌共同选择的路径。通常遵循着“根据地优先、口碑向外溢出”的扩张逻辑:先在本土市场建立足够稳固的基本盘,等到品牌认知、供应链能力和门店运营逐渐成熟,再向文化背景相近、消费习惯相通的周边区域延伸。
二、建立清晰的品牌标签,作为心智上的优先级
过去,不少茶饮品牌倾向于通过丰富SKU覆盖更多消费需求,水果茶、奶茶、芝士茶、咖啡等产品不断叠加。中腰部茶饮不追求产品面面俱到,而是围绕一个明确的产品特色,建立自己的消费记忆。
比如,树夏强调健康感,将鲜果、茶底与轻负担的产品表达结合起来,让健康成为品牌的重要认知标签;煲珠公则锚定老红糖珍珠奶茶,通过相对聚焦的产品结构,强化消费者对红糖珍珠这一核心品类的记忆。相比于不断追逐新品风口,这种围绕招牌产品持续打磨的方式,更容易形成稳定的消费认知。
三、高品质,走出区别于头部的精品路线
在头部品牌普遍依靠成熟供应链、标准化预制物料、工业化稳定出品、品牌营销势能抢占心智的当下,一批中腰部茶饮选择另一条高品质路径:比如把手作直接前置为品牌标识,构建差异化壁垒,和头部形成区隔。
如阿嬷手作、太犇牛、李山山茶事等品牌都将“手作”放在了门头,如李若桃手作酸奶,直接在门店现蒸糯米,卖的是看得见的手作过程,还带来了独一份的情绪价值与信任感。
这正是本轮腰部洗牌最核心的信号:行业已经不再信奉“开得多就是强”。
腰部席位的入场券,从规模指标,转向心智壁垒、单店盈利韧性和差异化不可替代性。
未来茶饮存量市场,会持续上演一出双向流动:泛化、无记忆点的腰部持续出清;扎根地域、拥有独特风味或者情绪价值的区域品牌,持续补上腰部空位。
小结
所以,这一轮腰部茶饮洗牌,并不意味着腰部消失,而是筛选标准变了。
过去,腰部品牌最重要的任务,是尽可能做大规模、扩大城市覆盖,门店数量越多,越有机会向头部阵营靠拢。但现在,市场不再单纯看谁开店更快、跑得更远,而是开始看品牌有没有自己的招牌产品,能不能守住核心根据地,单店经营能不能持续盈利,以及走出本土市场之后,原有的产品和运营优势能否顺利复制。
未来茶饮市场,或者会形成一种更加鲜明的分工。头部负责标准化刚需供给,做流量底盘;腰部不再是“缩小版头部”,而是差异化风味或者在地文化供给层,大量小区域品牌安心做本地生意,不强行冲腰部。
这两类品牌之间,也不一定非要争个你死我活,甚至可以形成互补:游客在一线城市喝霸王茶姬,到合肥喝卡旺卡、到南宁喝煲珠公,两者可以在不同消费场景中共存。
腰部不再是通往头部的必经跳板,也许“做一个稳定的腰部”,本身就是一种成功。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费