2026-11-04 19:55
速览
本文来自微信公众号: 资本不熬夜 ,作者:不熬夜研究院
一块十多分钟就能换完的屏幕,理想要让车主等到明年3月。
11月2日,理想汽车产品线负责人汤靖公布了新一代MEGA的交付调整。原本三星定制的29英寸OLED全景屏出现短期断货,受影响的车辆将先安装其他屏幕交付,等2027年3月1日起,再按交付顺序换回原装屏幕。
原本随一辆新车完成的交付,被拆成了提车和换屏两次履约。
就在屏幕调整公布前几天,另一批MEGA准车主刚收到电池调整通知:部分原定搭载宁德时代5C电池的订单无法正常交付,需要改用理想自研的电池。
一款起售价50.98万元的旗舰车型,在几天内连续修改电池和屏幕的交付方案。事情也从两家供应商临时缺货,变成了理想能否管理好一条供应链。
屏幕的问题出在没有替代方案。理想承认,除了三星,目前没有其他供应商能够提供相同规格的产品。可独家定制曾经是MEGA的卖点,供应中断后,却只能拿另一款车型使用的LCD屏幕临时过渡。
电池的问题出在版本切换。理想此前明确,当天15点之前锁单的首批车辆搭载宁德时代电池,但一位14点50分左右完成锁单的准车主,仍被通知需要更换电池,最终选择退订。
两次调整暴露的都不是技术研发问题,而是采购、备货、订单和生产版本没有在交付前接上。
一位接近车企电子零部件采购体系的知情人士称,理想采购的部分芯片,价格曾比同期其他车企高出约30%。
采购价格偏高,影响成本;替代方案不足,影响生产;版本切换失误,则把供应链问题直接推到了用户面前。
对于整车厂来说,供应商断货从来不只是供应商的问题,而是销量预测、价格谈判、产能锁定、备选供应商和订单切换。
这些本就属于供应链管理的一部分,而且是必备的管理能力。
01
理想的销量等不起
理想过去的成功,有销量与利润支撑。
2024年,它交付500,508辆汽车,实现净利润约80亿元、经营现金流净流入约159亿元。围绕家庭用户安排空间、座椅、座舱和补能方式,让供应链技术转化为用户愿意购买的整车,是这家公司的产品能力。
成功也提高了下一轮扩张的要求。增程与纯电并行,车型和技术版本增加,企业需要同时管理更多供应安排。产品定义能力需要接上量产组织能力。
10月交付数据公布后,这项任务又叠加了销量压力。理想的销量,排在小鹏、小米、蔚来身后。
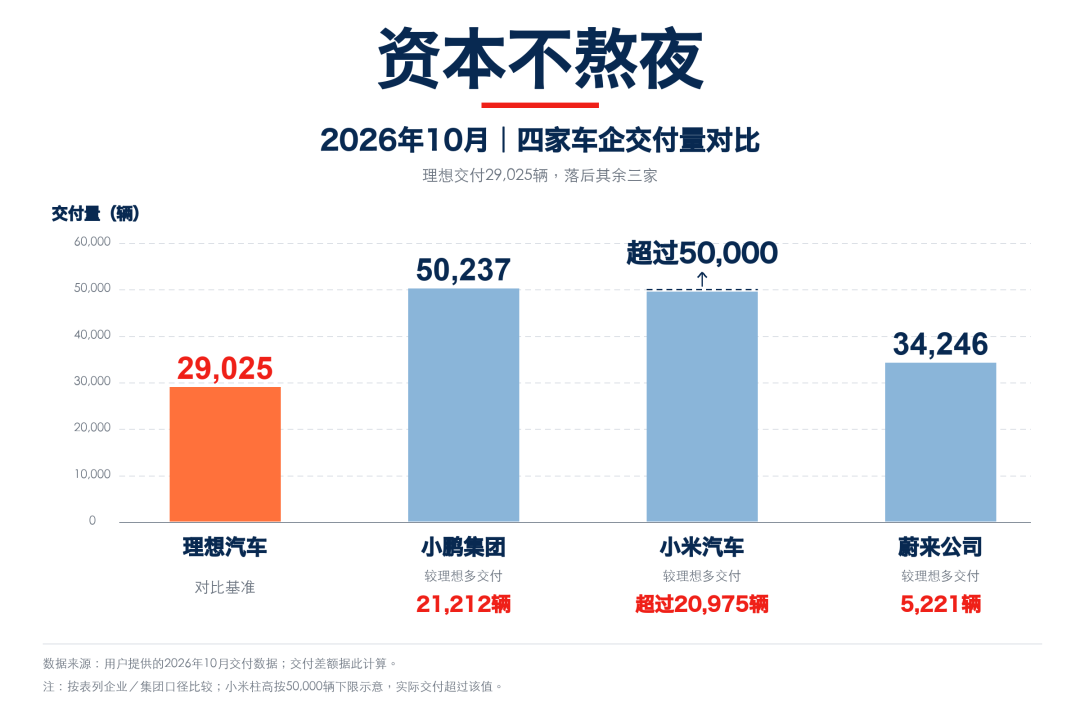
早在2024年,理想的月交付量还在领跑同价位的车企,并且稳稳地把其他几家新势力甩在身后,现在这张表暴露出理想汽车已经掉队了,而且距离5万+的小鹏和小米,差距的不是一星半点。
差距背后,各家的增长来源也不同。小鹏借助海外业务扩大交付,蔚来用多个品牌覆盖用户,小米仍在增加品牌和车型。而理想这些年的品牌矩阵一直没有太多变化,且处于产品切换过程中。
不过,理想i6在10月28日发布,29日才陆续启动交付,无法贡献完整月份的销量。三星屏幕短缺影响的是11月10日至12月17日生产下线的车辆,更不能倒过来解释10月销量。
可是销量压力是实打实的,因此理想选择先交付LCD版本,再安排换装,如果继续等待原屏恢复,会把供应缺口继续传导到整车交付。
交付下滑,导致理想的利润端也缺少等待空间。2026年第二季度,理想车辆毛利率为9.4%,上年同期为19.4%;集团毛利润28.36亿元,经营费用51.37亿元,经营亏损23.01亿元。公司将车辆毛利率变化主要归因于产品组合变化。
卖车留下的毛利,已经不足以覆盖公司的运转。此时缺少一项部件,受到影响的还包括收入确认、现金回收,以及补偿和后续服务支出。
先交车可以缓解当期压力,也会留下待完成的换装任务。供应链的缺口,开始延伸到售后。
02
自研不等于掌控
理想早期的自研,边界相对可控。
它把研发力量放在增程系统、整车控制、辅助驾驶和座舱软件上,电芯、芯片、屏幕等硬件仍由供应商提供。理想负责定义一辆家庭用车应该是什么,再把产业链已有的技术装进车里。
这种分工曾经支撑了理想的经营模式。整车厂不需要在每个零部件环节建设产能,也不必独自承担制造设备、量产良率和产能闲置的压力。研发资源集中在用户能够感知的功能上,供应商则负责把技术送进生产线。
随后,自研的边界开始外扩。
2024年,理想研发投入达到110.71亿元;2025年进一步升至约113亿元。进入2026年,公司一边推进马赫M100芯片、VLA模型和辅助驾驶系统,一边把“连山”铺向电池、电驱、增程器、超充设备和自建补能网络。
2026款i6搭载的电芯由理想参与定义,再交给欣旺达和中创新航生产,电池包则由理想负责集成制造。自研在这里并不等于全部自产,而是理想开始向上游推进,试图掌握规格、材料体系、控制算法和系统集成。
过去,理想多次借助供应商的首发技术建立产品标签。MEGA使用与宁德时代联合开发的麒麟5C电池,一度享有独占和限时独供;新一代MEGA的29英寸6K OLED全景屏由三星定制;L9 Livis又成为首款搭载禾赛FTX纯固态激光雷达的量产车型。
这些首发让供应商的技术进入理想的高端叙事,也让整车的产品节奏受制于外部产能。首发可以带来差异,独供则会压缩替代空间。某个环节供不上,配置承诺便可能跟着改变。
自研是理想试图收回产品定义权的一种方式。问题在于,掌握研发方案,与掌握稳定交付之间,还隔着制造、良率、备货和版本切换。
自研范围继续扩大,还会遇到另一项约束,规模。
2024年交付超过50万辆时,理想的年度研发投入已经超过110亿元。2026年上半年,公司交付193,472辆,研发投入约55亿元,自由现金流合计净流出约87亿元。
而自研的成本不会只停在研发费用里,还会进入设备、试制、折旧、良率爬坡、质量保障和售后责任。
更重要的是,自研不是简单地把支付给供应商的钱省下来,而是把采购支出改写成一串固定成本。规模足够,这些投入可以被更多车辆分担;规模不足,每增加一条技术线,都在给现金流增加压力。
理想二季度末仍持有约875亿元现金及现金等价物、受限现金和短期投资,短期并不存在资金断裂的风险,但它面临的是投入节奏与销量规模之间的错位。
在月交付降至2.9万辆、车辆毛利率降至9.4%的阶段,同时铺开电池、芯片、电驱、底盘、模型和补能网络,自研的边界已经跑在销量修复前面。
但理想眼下,显然不适合继续扩大“全栈自研”的范围。它需要保留整车集成、软件、能源管理和产品定义等能够形成用户感知的能力;在制造投入重、行业方案成熟的环节,则需要借助多家供应商分担产能和量产风险。
理想现在缺的不是更多自研项目,而是足够多的销量,把已经铺开的项目养起来。没有规模支撑,自研不会先变成护城河,只会先消耗现金。
03
高端经不起换件
理想调整供应链,首先碰到的并非技术评价,而是用户是否认同。因为供应商在产业链中的位置,车企和消费者考虑的角度完全不同。
宣发时期,宁德时代和三星的名字,已经被理想写进MEGA的产品卖点。用户购买的不只是一组技术参数,也包括两个供应商品牌提供的信用。
欣旺达和中创新航可以完成电芯制造,却还没有在消费者端形成同等认知;LCD屏幕的软件和交互可以保持一致,也改变不了显示技术发生替换。
这不是对零部件质量的判决,而是品牌溢价的归属发生了变化。当供应商的名字成为高端配置的一部分,更换供应商就不再只是采购部门的动作,而会被用户理解为产品价值发生改变。
经历电池风波的这三个月,理想汽车的交付量连续下滑。8月、9月、10月的交付量分别为37679辆、31817辆和29025辆。从8月高点到10月,交付量累计减少约23%。
或许销量下滑也跟理想的产品周期没有形成足够增量有关,但9月上市的新MEGA和i9,没有阻止总交付量重新回落。
从经营角度看,自研电池并非没有收益。
由理想定义电芯方案,再交给欣旺达和中创新航两家企业生产,可以减少对单一供应商的依赖,增加采购议价空间,也有机会在规模扩大后压低成本。
而理想对外强调的重点,则是打通材料、电芯、PACK、整车和用户使用数据,让问题能够追溯到生产环节。
可是MEGA自诞生开始,承担着理想冲击50万元市场的任务,它不只是销量产品,也是理想证明自己能够进入高端纯电市场的一张门票。
一次换件不足以让理想过去的高端化营销全部归零,却足以让用户重新分配这份溢价的归属。原来被写在理想汽车身上的技术标签,不可否认有一部分属于这些龙头供应链。
供应链管理上的短板,又放大了这种落差。
一位接近车企电子零部件采购体系的知情人士称,理想采购的部分芯片,价格曾比同期其他车企高出约30%。在这位人士看来,销量规模只能解释部分价差。理想在部分电子元件采购中,对行业价格区间、替代方案和供应商谈判空间的掌握也存在不足。
供应链的管理能力,考验的不仅局限于采购价格,还要在销售承诺之前锁定产能,以及在独供方案之外准备替代供应商,在配置切换时把订单、生产与交付时间接上。
资本市场对高端品牌的评价,最终会落到售价、优惠、毛利率、复购率和剩余价值。自研电池带来的成本空间,需要覆盖用户信任变化带来的代价。而供应链自主带来的收益,也需要建立在交付承诺没有缩水的前提下。
新一代MEGA要到明年3月才能换回发布会上那块OLED屏幕。被延期的不只是一项配置,也是理想用自有技术接住高端认同的时间。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 车与出行