2026-11-04 21:58

速览
本文来自微信公众号: 窄播 ,作者:窄播
「未来5—10年,亚马逊可能拥有两个年收入达到万亿美元的业务」,即AWS和零售。
亚马逊最新一季Q3财报发布后,AWS仍是市场和电话会关注的重点,但同时,管理层给了零售业务非常高的评价。
总裁兼CEO安迪·杰西Andy Jassy说,「未来5—10年,亚马逊可能拥有两个年收入达到万亿美元的业务」,即AWS和零售。
他认为,「有些人低估了(零售)这项业务在过去几年取得的巨大进展」。
今年以来,亚马逊商品销量同比增长近15%,过去12个月总销售额增加900多亿美元。Jassy称,「每季度新增的总销售额,约为我们在美国规模最接近的竞争对手(也就是沃尔玛)的两倍,我们仍在持续扩大零售市场份额」。
同时,亚马逊零售重点推进的每一项工作,从更快的配送履约、更优的服务成本,到生鲜杂货与药房业务,再到AI购物,都在发挥「效能倍增器」的杠杆作用,且目前都在全力运转。
配送上:Q3,Prime会员当日或次日收到的商品超过15亿件,单件商品的服务成本有望连续第四年下降。
食杂与药品上:生鲜与日常必需品的增速约为其余商店业务的3倍,约占售出商品件数的一半;药房客户数同比增长逾60%。
AI购物上:过去12个月,超过4亿用户使用AI购物助手Alexa for Shopping,互动量同比增长570%。
且这些动作间的联系正变得更紧密:配送提速、降本,让更多低价、高频商品能够以可控的成本送达;生鲜、食品和药品扩大日常采购场景,AI让选购和管理这些需求更方便,而Prime可以把这些权益串联起来,把用户关系留在亚马逊。
亚马逊推进各项业务的思路,此前已被中国互联网公司以不同形式实践过:阿里布局同城零售,京东加码线下超市,双方同时争夺即时零售,淘系电商也在加快接入千问,并且持续把88VIP打造成为战略级资源优势。
但相似的战略动作,未必会产生相同的结果。中国零售市场的竞争更激烈,消费者在2025外卖大战之前对即时零售的使用习惯仍在形成;生鲜日杂放在一个购物车里履约,也还没有与物流基建形成紧密协同。只要这些能力尚未真正打通,「生鲜为其他品类引流」或「即时零售为电商主站导流」,就很难在短期内看到效果。
生鲜加速,与食杂的协同也开始验证
亚马逊是美国线上零售头部,但食品杂货品类长期由沃尔玛领先。近期的核心变化是,通过将生鲜接入既有购物和履约体系,争取到更多家庭食杂支出;更重要的是,生鲜带动了Prime会员对亚马逊使用频次、采购宽度、交易份额的提升,增强了用户关系。
研究机构EMARKETER估计,2025年亚马逊占美国食品杂货电商销售额23.6%,位居第二,沃尔玛占30.9%。亚马逊也提到,比较顾客在其可服务品类上的家庭总支出与实际在亚马逊的支出后,「最大差距在食品杂货」。
生鲜是家庭采购食品杂货的入口,亚马逊一直以多种方式发展生鲜,如做Amazon Fresh、收购全食超市Whole Foods Market。这一轮的关键动作,是去年加速将数千种生鲜接入既有同日达网络,并不断扩充覆盖范围,更多消费者可以把牛奶、蔬菜与电子产品、家居用品放进同一个购物车。
今年Q2电话会上,Jassy就称,生鲜加入同日达「让亚马逊终于找到了真正能显著改变业务的办法」。当季,亚马逊生鲜月活跃购买用户较年初增加50%。
到Q3,生鲜采购用户相较于其他用户在购物频次、采购品类和消费额上的更好表现,开始有更多数据证明。
使用生鲜同日达的顾客,购物频次约为未使用者的两倍,且这类顾客购买的日常必需品件数接近未使用者的7倍。以及,活跃食品采购用户购买的非食品品类数量(包括家居和服装),接近不采购食品的用户的4倍,在这些品类上的消费额是后者的2倍以上。
这个过程中,亚马逊还在不断增加生鲜供给的宽度。去年8月至年底,亚马逊可同日达的生鲜选品扩大了超30%,并引入全食的热门商品。同年10月,亚马逊推出食品自有品牌Amazon Grocery,覆盖1000多种食品,多数售价低于5美元,包括牛奶、鸡蛋、果蔬、肉类、海鲜和常温食品。
会员权益也在降低消费者使用生鲜配送的门槛。多数地区,Prime会员订单满25美元可免费同日达,生鲜与其他品类可以共用购物车、一起满足配送门槛。
而目前亚马逊生鲜的整体布局,除了线上的同日达整合,线下也更聚焦。
今年1月,亚马逊宣布关闭美国的Amazon Fresh和Amazon Go实体门店,部分改为全食超市。全食目前全欧共拥有560多家门店,未来几年计划再开100多家;全食社区小店Daily Shop则以即食食品、咖啡和日常必需品承接补货需求,截至今年9月已有12家。
全食自己也在加强线上线下结合。它本就提供配送和自提,此前在宾夕法尼亚州的一家试点门店,后场还新增自动化微型履约中心,让全食食品与洗衣凝珠等大众品牌商品进入同一笔配送或自提订单。它也曾测试只服务线上配送的门店,功能类似盒马、山姆的前置仓,目前还没见到大规模扩张计划。
未来,全食有可能成为类似小象超市之于美团闪购的存在,承载品牌认知和线下体验,并在部分区域承担线上履约,它与整个亚马逊生鲜的联动也可因此进一步增强。
即时配送网络还在加密、提速、降本
亚马逊生鲜的发展,离不开长期对快速履约网络的提速、加密、分层,以及降成本——与国内即时零售发展路径相似。
首先,仓配网络密度提升、位置优化,推动单均服务成本下降、速度提高;成本降低、时效改善,加上温控能力补充,又让平台得以配送更多低单价、对时效要求高的商品,如生鲜和其他低温短保食品,从而实现扩品类。
生鲜接入的同日达,是亚马逊已有相当密度的主流配送网络之一,近两年还在继续加密。2025年度股东信中,Jassy就提到,美国已建设超过85座SSD(即极速当日达的仓),配置约9万种核心SKU。2025年,亚马逊一天内送达的商品件数同比增加70%。
今年Q3,亚马逊也将当季服务成本的改善,归因于库存放置改善、运输距离缩短和包裹合并。公司预计,今年还有望连续第四年降低单均配送成本。
其次,履约时效进一步分层,不同服务配合不同货盘和设施。
今年3月,亚马逊在既有同日达设施上增加1小时、3小时配送。去年底在美国试点的Amazon Now,更接近国内的即时零售,通过靠近居住和工作区域的小型节点,提供约30分钟配送,以数千种生鲜、日用品,承接临时急用需求。到Q3,Now在全球覆盖超过450个城镇,订购件数同比增至约10倍。
要注意的是,亚马逊即时配送与国内的一个巨大区别,是它的1小时、3小时配送和Now配送都会额外收费,会员享受配送折扣,但并非完全免费,这不仅能带来附加服务收入,也增加了Prime的权益吸引力。
亚马逊在即配与生鲜上的加速,也让美国即时零售的竞争进一步升温。
早在去年,亚马逊宣布扩大生鲜同日达服务时,杂货配送平台Instacart、配送平台DoorDash和超市集团Kroger等竞争者的股价就纷纷下跌。
近期,DoorDash宣布拟以约170亿美元的股权价值收购Instacart。美国零售媒体Modern Retail援引消费数据研究机构Consumer Edge的统计称,两者合计占美国配送平台消费者支出的77%,二者合并可能打通餐饮、食杂订单与广告数据。因此有分析认为,这笔交易不仅涉及与Uber的竞争,也是在回应不断加码30分钟及1小时配送的亚马逊。
这也让亚马逊与沃尔玛在食杂和即配上的竞争更直接。沃尔玛的30分钟配送今年也在加速,已经覆盖美国38个市场,另有统计称,该服务已能在30分钟内触达约60%的美国家庭。
AI:同时抢成为To C入口和To B首选平台的机会
至于AI这个能同时影响消费入口和商家经营的变量,亚马逊的尝试主要聚焦两方面:To C不断完善助手功能、并联动软硬件扩大场景覆盖,继续争取入口机会和广告份额;To B努力成为商家优选的跨渠道AI工具,并通过联动仓储物流等既有的优势基建,服务商家更多经营环节。
消费者端,亚马逊对外部通用Agent长期持谨慎态度,优先发展自家入口。过往发布的各种既有设备、累积的消费者使用习惯和账户关系,也在帮它巩固成为AI入口的可能性。
今年5月,购物助手Rufus与承接家庭场景的Alexa+整合为Alexa for Shopping,进入搜索栏、商品页、App与硬件产品Echo Show。
Rufus有商品知识和购物历史、选购过程积累,Alexa+了解家庭日程、生活偏好与日常对话。合并后,AI助手不仅有更丰富的消费者认知维度,而且同一用户在不同设备间切换,购物任务也可以延续。
例如,家长在Echo上讨论孩子科学展的火山方案,次日在购物App说「准备昨天讨论的实验用品」,助手便能直接推荐对应材料,减少消费者重新解释、搜索和组织购物车的步骤;用户还能设置带条件的任务,比如,「如果这款防晒霜降到10美元,且过去两个月没买过,就加入购物车。」
今年10月,Alexa for Shopping又新增100多项购物动作,包括调整订阅配送、管理清单和查询退款等。
而且,亚马逊这些线下设备的销量称得上不错。公司1月披露,全球累计购入的Alexa兼容设备超过6亿台。美国消费者研究机构CIRP估计,截至6月,Echo占美国智能音箱市场约三分之二。亚马逊10月称,Echo Show产品线同比增长逾25%。
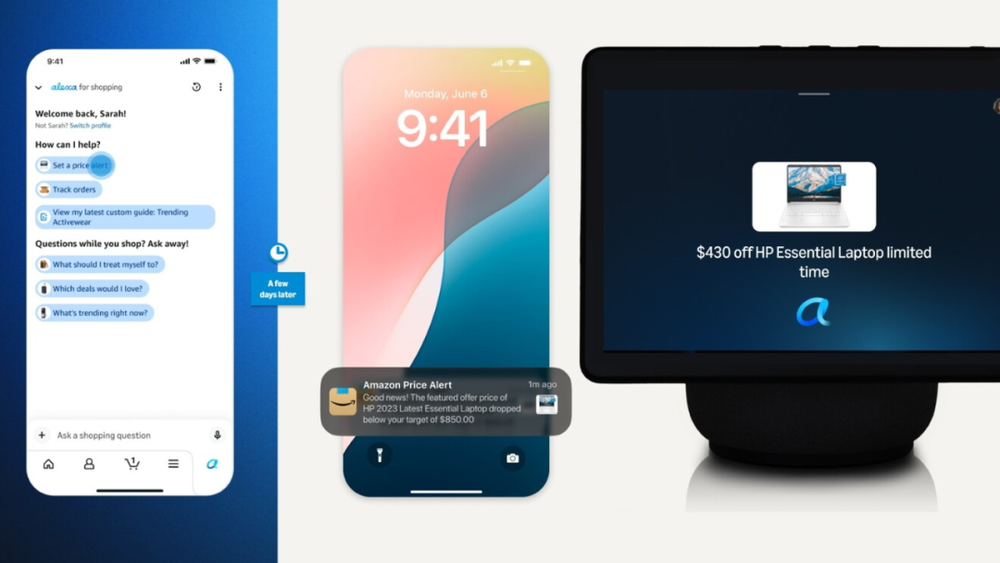
官网显示场景之:用户选购了一台笔记本电脑,但价格超预算,
让Alexa设置降价提醒,几天后收到来自Echo的降价通知,
后通过Alexa下单购买
与此同时,亚马逊还在推动自家助手与外部连接。通过Shop Direct,助手可展示亚马逊没有销售的站外商品,用户可跳转商家网站购买。Jassy还在Q3电话会上表示,未来「预计会与通用Agent合作」,但相信自家助手凭借购物历史、地址和支付信息,仍将是用户在亚马逊购物时的主要Agent。
也就是说,亚马逊并非完全不与外部合作,而是要在确保自己主导体验的前提下合作。
从结果来看,亚马逊称,美国使用其AI助手的消费者较未使用者,每单消费在Q2高40%以上,Q3高50%;使用Alexa for Shopping的Agent执行功能的用户数,也已超过年初的8倍。公司还曾估算,Rufus在2025年帮助带来近120亿美元的「增量年化销售额」。
至于通用agent对亚马逊的广告业务是否有影响,目前并无定论。本季度,亚马逊广告收入剔除汇率影响后的同比增速,从Q2的26%降至12%。Jassy表示,目前未看到外部购物Agent对广告业务产生显著影响。公司将增速变化归因于:促销活动Prime Day节奏变动、NBA广告的季度分布因素,以及搜索营销调整带来的基数变化,并预计Q4广告增速将回升至接近20%。
商家端,亚马逊的目标更直接:争取成为商家跨渠道经营时优先调用的AI能力、经营工具和履约服务提供者。
亚马逊披露,其平台超过95%的独立卖家跨多个渠道经营。亚马逊全球卖家体验副总裁Mary Beth Westmoreland表示:「我们关注的是支持他们的全部业务,而不只是他们在亚马逊上的业务。」
于是,商家的AI经营助手Seller Assistant正从答疑、分析建议,转向持续监控库存、价格和账户状况,在商家设定的规则与授权下执行补货、调价。它还通过插件接入自家的Amazon Quick,并以测试形式接入Claude。也就是说,商家可以选择不同的工作界面,但调用的仍是亚马逊的经营能力。
商家经营后台Seller Central,也开始集中管理Shopify、沃尔玛、eBay、TikTok等外部渠道的商品和订单,部分功能仍在逐步推出。
连接的外部工具变多,AI助手获取的信息更丰富、视角更全面,给出的经营建议就可能更可靠。今年大会演示中,鞋护品牌Proof Culture创始人Richard Brown就提到,其助手「Lisa」接入亚马逊后台后,便能将同时存在的新鞋发售新闻、供应商涨价、与亚马逊实时销售与库存结合在一起,分析对商家利润、库存的影响。
此外,这套商家经营服务还可连接亚马逊的履约网络。商家可将Shopify等站外订单交给亚马逊多渠道配送服务MCF,追踪信息回传原渠道,并与站内订单共用仓内库存。
AI时代,消费者与商家关系由谁承接,是所有零售企业都关心的问题。咨询机构波士顿咨询(BCG)的研究中,91%的受访零售商担心外部AI购物Agent导致顾客关系流失。所以,Shopify让AI订单进入商家后台,但由商家保留顾客关系;沃尔玛与一边与外部Agent合作,一边通过自有账户、交易和服务体系承接订单。
亚马逊的以上动作则表明,它同时在争取两端:既让自己的AI成为消费者购物的起点,也让自己的经营能力和仓配服务,成为商家跨渠道经营时持续调用的后台。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 商业消费