2026-11-05 09:20
速览
本文来自微信公众号: 全天候科技 ,作者:全天候科技
瑞幸看起来已经不那么像一家咖啡店。
近日,瑞幸木薯桃胶炖奶在全国门店上市。继轻乳茶、冰奶、酸奶昔、泰奶等产品后,又将菜单扩展至中式糖水。
扩张的菜单背后,是瑞幸业绩增长与同店下滑的分化。
最新三季报显示,瑞幸营收178.91亿元,同比增长17.0%;经营利润27.56亿元,同比增长55.1%。
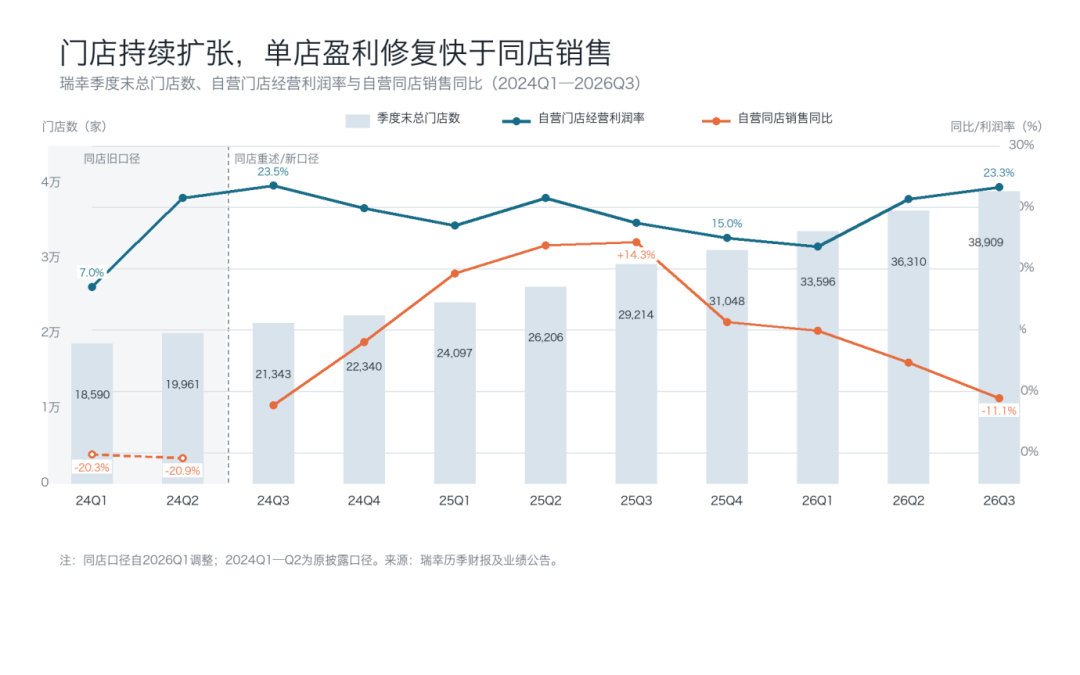
但自营门店同店销售额同比下降11.1%,为2024年第三季度以来首次出现两位数降幅。
瑞幸选择持续丰富菜单,试图为消费者创造更多购买理由。
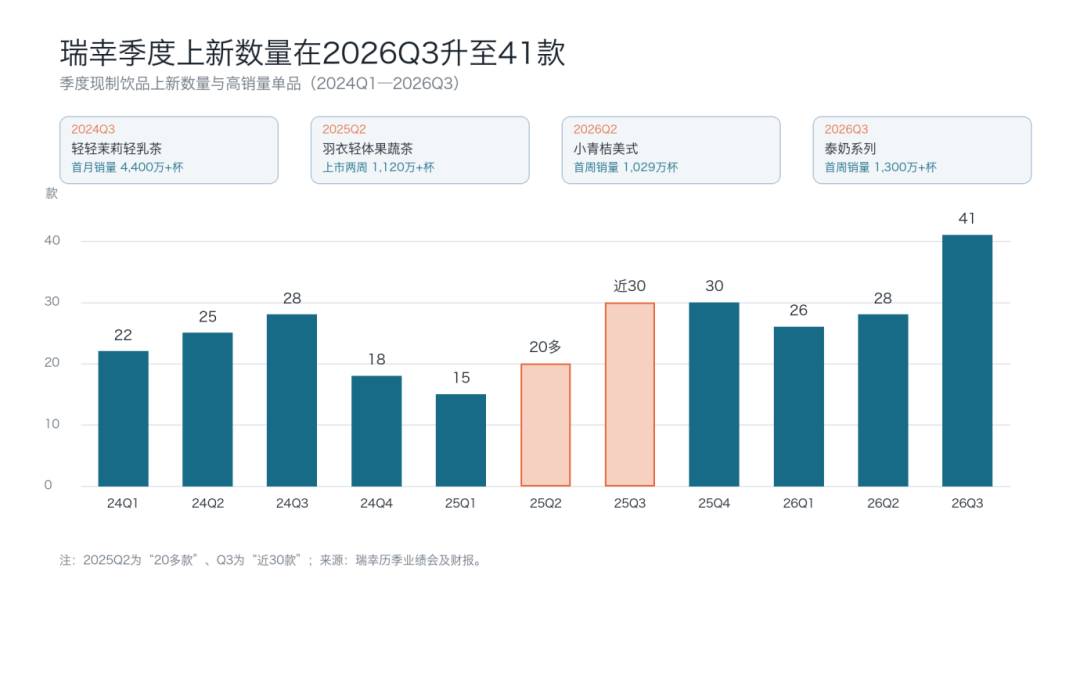
第三季度,公司推出41款现制饮品及20余款轻食,创近年单季上新数量新高。其中,泰奶系列上市首周销量突破1300万杯。
从咖啡、奶茶到糖水,瑞幸正在把更多现制饮品纳入近4万家门店。
通过品类扩张覆盖更多消费时段,已成为现制饮品行业争取增长的普遍选择。
但对依靠紧凑店型、精简人力和标准化制作快速扩张的瑞幸而言,更丰富的菜单能否带来足够的新增消费,仍是这轮进攻需要回答的问题。
一
上新越来越快
瑞幸管理层在最新业绩会上,花了不少时间解释同店增长的问题。
第三季度,自营同店销售额同比下降11.1%,较第二季度5.3%的降幅进一步扩大。
董事长兼CEO郭谨一解释,去年7月至8月外卖平台高额补贴推高了销售基数,今年补贴退坡后,客单价较高的外卖杯量下降,自提杯量回升仍不足以完全抵消影响。7月至9月同店降幅已逐月收窄。
郭谨一同时强调,对于仍处于扩张阶段的瑞幸,同店可能呈现波浪式变化,不应孤立看待这一指标。
瑞幸的应对之一,是持续拓宽产品边界。
早期,瑞幸主要围绕咖啡进行风味创新。生椰、生酪、小黄油等产品,通过乳基和配料变化,丰富咖啡口味。
如今,能够覆盖下午茶等闲时需求的非咖产品,已经成为新品开发的重要方向。
2024年,瑞幸明显加大非咖布局。轻轻茉莉·轻乳茶上市首月销量达到4400万杯,成为进入现制茶饮市场的代表性产品。
彼时,瑞幸正经历上一轮门店加密和价格竞争后的同店修复。轻乳茶切中了市场对真奶、茶香和轻负担的需求。
瑞幸通过“上午咖啡,下午茶”的营销活动,将9.9元价格体系延伸至茶饮,借助原有门店网络迅速推广,也打开了新的消费场景。
此后,瑞幸又向全国门店推广自研“瑞掇菁”萃茶机,将茶汤生产纳入标准化设备体系,并进一步推出冰茶、冰奶等产品。
冰奶通常以奶基为主体,搭配水果风味,部分加入茶汤,成为今年现制茶饮市场的热门品类。茶百道荔枝冰奶上市51天销量突破1700万杯,古茗、书亦烧仙草等品牌也相继推出相关产品。
8月,瑞幸推出泰奶系列,进入消费者已经熟悉的泰式奶茶市场。四季度又相继推出珍珠奶茶、木薯桃胶炖奶,将产品延伸至更多带有固体小料的饮品。
据全天候科技不完全统计,2026年前三季度,瑞幸公开可识别的约80款上新饮品中,非咖产品约占45%。
非咖业务在整体经营中的重要性同样提升。
瑞幸此前披露,2025年非咖饮品杯量占比超过20%;截至今年5月底,现制茶饮及其他非咖产品累计销售额突破200亿元。
摩根大通今年7月一份专家访谈纪要显示,受访经营者所涉及的瑞幸门店,非咖饮品年内销售额占比约30%。
郭谨一在三季度业绩会上表示,丰富产品品类是为了满足更多消费场景和时段需求,并为门店网络扩张提供支撑。
非咖已经不只是围绕咖啡进行的补充,而是在帮助瑞幸争夺更广泛的饮品消费。
二
效率模型如何承载
在奶茶领域“再造瑞幸”,对这家咖啡连锁企业提出了新的能力要求。
供应链层面,瑞幸已有规模化采购和加工基础,奶基、茶汤、果汁等原料也能够在多款新品之间复用。
即使桃胶木薯炖奶涉及更多固体小料,也可以通过工厂熟制、预包装等方式简化门店制作,不必从生鲜原料开始现煮。
业内人士表示,对瑞幸这样的规模化连锁企业而言,采购和标准化生产并非全新课题,更需要关注新增原料的供应稳定性及品质一致性。
同时,部分新品具有季节限定属性,并非全部长期在售。通过调整采购和库存,可以减少SKU增加带来的持续性成本,但短期销售波动仍可能产生损耗。
相比之下,新增品类对前端门店的影响可能更加直接。
瑞幸早期主要依靠面积20至60平方米的快取店扩张,以紧凑空间、精简人员和标准化制作实现较高周转。
早期咖啡产品主要依靠咖啡机及标准化乳基、糖浆完成制作。但轻乳茶、冰奶、复杂特调和糖水陆续进入菜单后,门店需要处理的原料类型、制作工序和储存要求也在增加。
例如,茶汤通常需要提前批量制作。即使通过萃茶机实现标准化,设备准备、器具清洗仍需时间;茶汤存在使用效期,销量不足时还可能产生报废损耗。
一名瑞幸门店员工向全天候科技表示,随着新品增加,门店开店前的准备工作明显增多。其刚入职时,只需准备两种茶汤及抹茶、可可预调液,如今则要准备四种茶汤、两种奶盖,处理两种水果,还需完成运冰、配置消毒水等工作。
据其反映,门店安排的开店准备时间为半小时,实际往往难以完成,部分员工需要提前到岗,打烊后的清洁工作也面临类似压力。
另一名受访瑞幸员工则反映,新增品类带来的困难不仅在于制作工序增加,更在于备料与正常接单之间的冲突。
这名员工表示,部分时段系统会安排单人值守,店员需要同时完成饮品制作、到店及外卖订单打包、原料准备等工作。订单持续进入时,往往难以抽出完整时间备料,而备料又可能影响后续订单的出杯速度。
据其介绍,瑞幸将出杯及时率纳入门店考核。在单人值守且订单集中的情况下,新增备料工作可能影响及时率表现。
新增品类对门店的影响,最终仍要通过单店产出和经营效率来衡量。
第三季度,瑞幸自营门店经营利润率达到23.3%,同比提高5.8个百分点,基本恢复至外卖大战前水平。
不过,这轮修复很大程度上受益于外卖补贴退坡后的渠道结构变化。随着消费者回归自提,瑞幸第三季度配送费用同比下降38.1%,减少约11亿元。
利润率回升尚不能证明新品没有增加门店运营成本。更丰富的菜单能否创造足够的新增杯量,仍是检验这轮扩张效果的关键。
三
下轮增长靠什么
瑞幸需要新品,但新品究竟通过何种方式带来新增消费,仍是一个需要回答的问题。
第三季度,瑞幸新增交易客户超过2800万,累计交易客户数突破5.2亿,月均交易客户数达到1.23亿,同比增长9.6%。
相比去年同期40.6%的增速,瑞幸用户增长明显放缓。这既受到去年外卖补贴拉新形成的高基数影响,也发生在门店和客户规模持续扩大的背景下。
瑞幸当前仍在通过门店加密强化便利性优势。
密集的门店网络能够覆盖更多办公、居住和商业场景,降低消费者自提的时间成本;在区域市场,网格化布局也有助于瑞幸占据更多高频消费点位,争取原本流向其他品牌的订单,与其扩大市场份额的目标一致。
在最新业绩会上,管理层强调瑞幸月均交易客户数和人均杯量均创新高。郭谨一认为,中国咖啡市场仍处于消费习惯培养阶段,人口渗透率和饮用频次都有提升空间。
对咖啡消费相对成熟的高线市场而言,非咖扩张可能首先作用于已有用户的购买频次。
过去,瑞幸主要满足通勤、办公和提神需求。奶茶、果饮、糖水的加入,则提供了下午茶、休闲和甜品等更多选择。
一名消费者可以早晨购买咖啡,下午再购买非咖饮品;与朋友、同事共同下单时,也可能因为产品选择更丰富而增加购买杯量。
门店足够密集时,消费者能够以较低的时间成本多次到店自提,品类扩张与便利性便有机会相互促进。
但瑞幸已经建立的主要是咖啡消费心智。消费者是否愿意专门为了奶茶、糖水前往瑞幸,而不是选择专业茶饮品牌,仍然有待验证。
因此,非咖短期内可能更多是扩大原有用户的消费选择,而不是独立吸引大量新客。新品也可能替代原本的咖啡订单,未必全部转化为新增杯量。
如果瑞幸进一步下沉至低线城市,非咖的作用则可能不同。
相比需要进一步培养饮用习惯的咖啡,奶茶、果饮和糖水已有广泛的消费基础。如果这些产品能够吸引原本主要购买茶饮的消费者,瑞幸便有机会在咖啡需求尚未充分形成的区域获得更多订单。
这意味着,瑞幸未来的潜在客群,未必完全受限于当地现有咖啡消费规模。
截至第三季度末,瑞幸拥有25402家自营门店、13507家联营门店,当季净增2599家。
今年前三季度分别净增2548家、2714家和2599家,第三季度开店节奏虽较二季度略有放缓,仍处于近年来较高水平。
郭谨一强调,瑞幸不设定静态的长期门店数量上限,未来空间取决于消费需求,以及具体区域和点位能否形成健康的门店经济模型。
非咖可能为这套模型增加新的消费需求,但更多产品不必然支撑更多门店。
尤其在自营同店销售额仍然下滑的背景下,瑞幸需要证明,新品不仅能够创造短期爆款,还能持续提高老客购买频次,并为新开门店带来足够的真实需求。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费