2026-11-11 09:41
速览
本文来自微信公众号: BusinessCars ,作者:匹诺
现在整个行业都在挤泡沫,过去靠流量营销、靠发布会堆出来的声量,慢慢都会回归到产品力、技术力和全球运营能力的比拼上。
11月9日乘联分会把10月的车市数据一放出来,很多人第一反应不是“银十”的成绩单,而是“金九银十这算是彻底没那味儿了”。
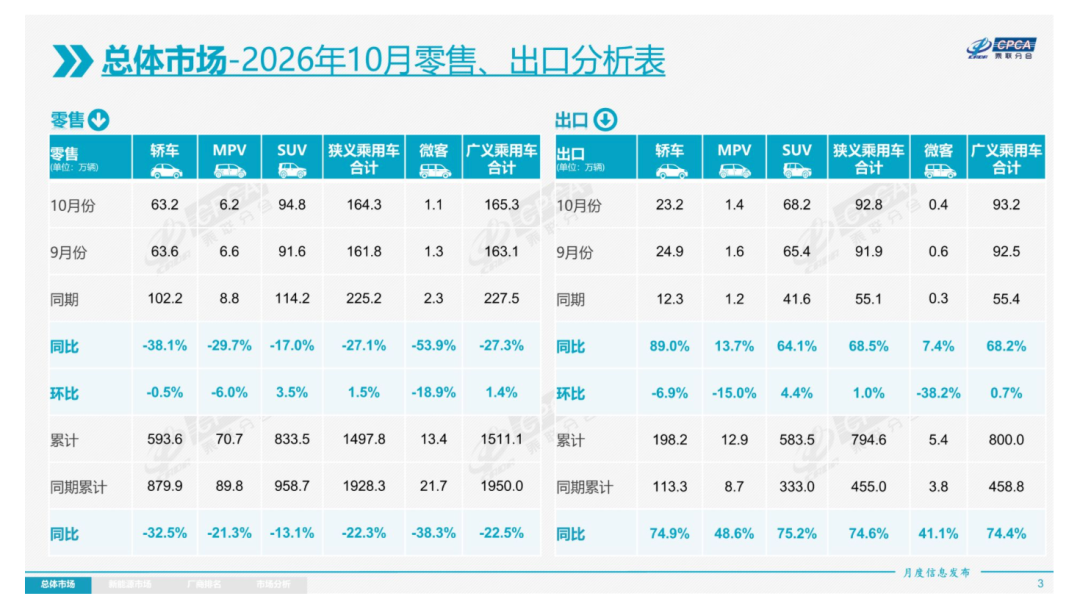
根据乘联会数据显示,广义乘用车零售约165.3万辆,环比只涨了1.4%,同比直接掉了27.3%;狭义乘用车零售164.3万辆,环比微增1.5%,同比下滑27.1%。
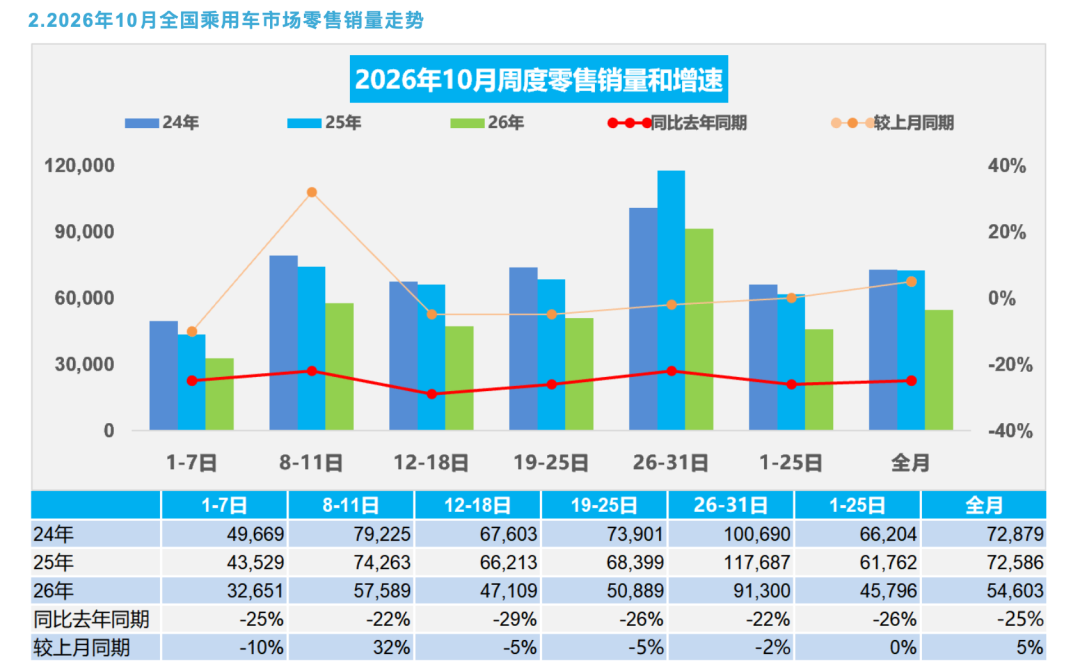
也就是说往年到了这个节点,终端门店的人流、促销海报的密度、朋友圈里销售的加班文案,都能烘托出一股“旺季来了”的热闹劲儿,但今年这种感觉明显淡了很多,甚至不少门店到了周末,到店的客人还没工作人员多。
这份“旺季不旺”的成绩单里,藏着一个比销量下滑更有标志性的信号。
“金九银十”彻底褪色
首先值得琢磨的是渗透率。10月新能源乘用车零售渗透率冲到67.5%,批发渗透率也到了67.3%,双双创下历史新高。按常理说,秋冬季本来是新能源渗透率季节性走平的阶段,结果今年直接往上冲,相当于整个市场的结构切换速度,比很多人预想的还要快半拍。
中国汽车流通协会乘联分会负责人崔东树在接受采访时说的,“传统意义集中爆发式的金九银十已经基本消失,未来或将成为常态。”并不是一句客套话,是对着数据摸出来的真实判断。
现在的车市早就不是过去A级燃油车一马当先的时代了,整个底盘已经悄悄换成了以新能源车换购为主的市场结构。
这里面有两个很现实的原因。一个是年轻首购群体的规模在收缩,过去二十来岁攒钱买第一辆车的人,现在要么被房价、就业预期拖慢了节奏,要么觉得公共交通和共享出行足够用,购车决策一拖再拖。
另一个是燃油车那套传统销售模式真的在一步步弱化,消费者现在看车、比价、了解参数,大半功夫都在线上完成,4S店的试驾和交付属性越来越强,过去靠线下集客、节日促销就能把销量拉起来的玩法,现在越来越不好使。
10月A0级电动车突然迎来一波爆发,也印证了一种说法,那就是现在真正愿意掏钱买车的,很多不是第一次买车的首购用户,而是家里已经有一台车、想添一台新能源代步的增购群体。
总的来看国内市场年末大家期待的“翘尾效应”大概率也不会太亮眼。1-10月乘用车累计零售1497.8万辆,同比下降22.3%,新能源车1-10月零售886.9万辆,同比下降12.9%。“首购萎缩、换购主导”的基本盘,直接把年末翘尾的空间给压缩了。
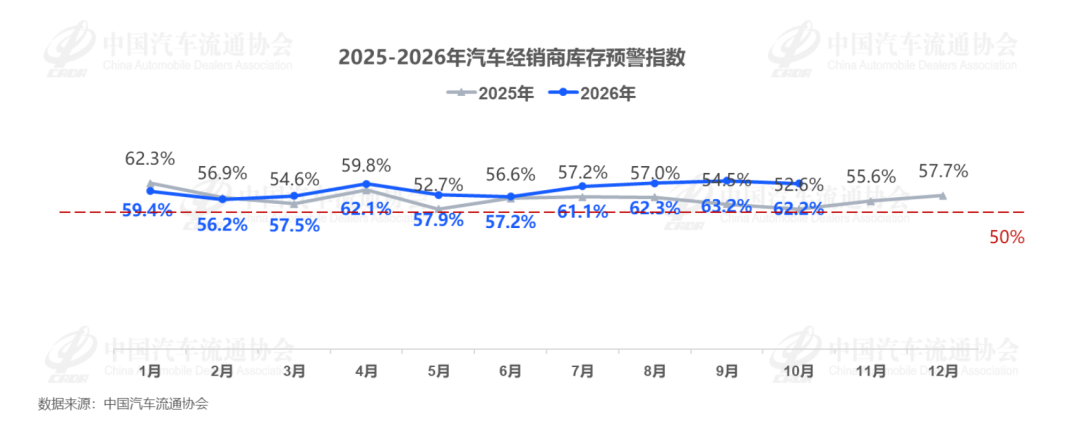
现在置换链条两头都不太顺畅,二手车处置难,很多人想换车但旧车卖不上价,直接拖慢了换购转化的效率;首购群体的收入预期又偏谨慎,本来就不高的购买力,再被各种“再等等还能降价”的预期拉长决策周期,自然很难在年底集中爆发。
以旧换新的补贴虽然还有余额,但边际效力已经明显递减,更多是起到托底作用,很难再像前几年那样拉动一波大增量。
碳酸锂价格最近回落得很厉害,理论上有利于电池成本下降,但这种利好传导到终端需要时间,而且真正受益的也主要是那些自己掌握电池自研能力的头部车企,大部分中小品牌很难立刻拿到成本红利。
综合这些因素看,11月车市大概率就是环比温和回暖,同比降幅慢慢收窄,很难出现过去那种“年底冲量、全线飘红”的场面。
而燃油车的困境在今年一下子见底了。往年“金九银十”燃油车还能分到一大块蛋糕,今年高油价下,连冬季传统的燃油车旺销期都直接弱化了。前四周燃油车厂商批发同比下降52%,这个幅度相当惊人。
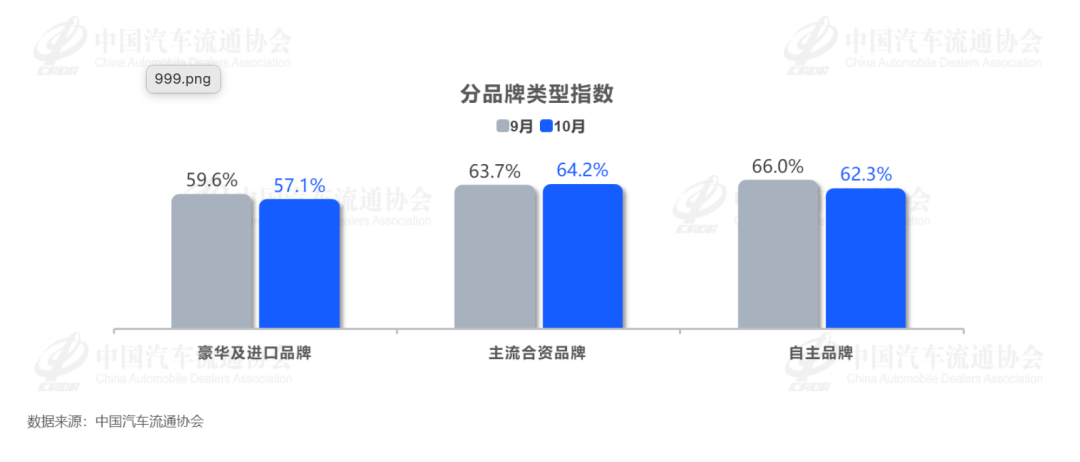
更现实的压力依旧是行业利润率这个大问题,1-9月汽车行业收入80435亿元,同比增长2.6%,成本却涨了3.8%,利润直接同比下降23%,销售利润率只有3.3%。对比一下同期整个规模以上工业企业5.68%的利润率,汽车行业的盈利表现差得不是一星半点。
尤其是9月单月,汽车行业利润直接掉到142亿元,同比大降68%,销售利润率仅1.4%,几乎是近四年的最低位置。
一边是AI带动电子行业利润翻倍增长,上游原材料行业利润高增,另一边是汽车行业被成本上涨和需求走弱两面夹击,油价、有色金属、半导体这些上游环节的利润都在暴涨,唯独整车端承压严重。价格战打了一年又一年,新车频繁降价,消费者观望情绪越来越浓,车企的运行压力一天比一天大。
出口成核心支撑,中外需求错位重塑车企位次
唯一比国内大盘抢眼的是今年车市最大的亮点则是出口。10月狭义乘用车出口92.8万辆,同比暴涨68.5%,环比只微涨1.0%。拆开看结构,轿车出口23.2万辆,同比增幅89%;SUV出口68.2万辆,同比增长64.1%;MPV出口1.4万辆,同比增长13.7%。
1到10月狭义乘用车累计出口794.6万辆,同比增长74.6%,这个增速放在任何一个成熟汽车市场里,都是相当夸张的数字。
崔东树提到了一个很多人没太注意的细节,就是国内外车型增长结构完全反过来了。国内市场里,轿车的同比降幅比SUV还大,大家买车越来越偏向大空间的SUV和跨界车,但在出口市场,轿车的增速反而明显跑赢SUV。
显而易见,目前国内和国外两边的需求体系并不一样。
国内新能源市场现在明显在往大型化、高端化走,5米以上的大车越来越多,很多新势力的主推车型全是大尺寸产品;但海外大部分市场的整体消费购买力没那么强,用户更偏好小型、实用、性价比高的轿车,这种错位直接造就了出口和国内市场完全不一样的产品格局。
在国内大盘持续承压、零售同比大幅下滑的背景下,出口已经不是锦上添花的加分项,而是实打实托住车企基本盘的关键变量。
更有意思的是,现在出口的主力车型,恰恰是中低价主流产品。10月出口占厂商总销量的比例已经冲到35%,去年同期这个数字还只有19%,相当于现在每卖出去三台车,就有一台是卖到海外去的。
新能源出口的爆发力更猛。10月新能源乘用车出口58.2万辆,同比大增144.7%,占整个乘用车出口总量的62.8%,比去年同期直接提升了20个百分点。这里面纯电动车占新能源出口的61.7%,A00+A0级纯电动车就占了纯电出口的56.4%,接近六成。插混车型占新能源出口的33.7%,增程产品占4.6%。
也就是说,真正在海外市场跑量的是尺寸不大、价格亲民、使用成本低的入门级和主流级产品。
这种结构直接把车企的分化给拉开了,像比亚迪、奇瑞、吉利这些常年主打性价比、靠规模化优势铺全球网络的自主品牌,在出口拉动下,整体销量韧性明显强很多。反过来,那些过度依赖高端车型、或者至今还把主力销量押在纯燃油车上的车企,这段时间的日子就难过得多。
崔东树也直接提到,不少造车新势力的出口表现普遍偏弱,原因也很现实,它们在国内主推的都是大尺寸高端车,刚好和海外主流市场偏好的中小车型错位,想快速起量自然没那么容易。
数据也印证了这一点,现在自主品牌出口车型里,A00级车占4%,A0级车占34%,A级车占51%,B级及以上车型加起来才占11%。
更值得注意的是,自主插混车型在很多发展中国家的出口量涨得特别快,竞争优势相当突出。不少车企已经不是单纯靠整车出口跑量,而是开始往本地化生产走。
长城汽车的CKD出口占比31.1%,上汽通用五菱更是达到41.9%,零跑汽车CKD占比8%,上汽乘用车也有27.6%。这些数字说明,中国汽车的出海,已经慢慢从“把车造好运出去卖”的初级阶段,往“在海外建工厂、建供应链、融入当地市场”的方向走了。
不过谁也不能闭着眼说出口会一直这么猛。崔东树预判,今年国内汽车出口大概率会冲到千万辆级别,但之后增速肯定会放缓,明年的出口增速预计只有10%左右,从今年的超高速增长直接回落到中低速区间。
想破这个局,光靠低价走量肯定不行,必须加速在海外建本地化产能。不只是卖车,还要把整套产业体系、“新能源车是全新移动空间”的消费理念一起输出到全球市场,这样才能把出口的短期红利,变成长期可持续的全球竞争力。
放到全球维度看,今年全球车市的增长动力本身也在走弱。2026年1-9月全球汽车累计销量7252万辆,同比只增长3%。中国市场占全球的份额从2025年的35.4%回落到32.1%,核心原因就是国内市场销量走低。
总的来说,2026年的中国车市,本质上就是一场“国内存量博弈、海外增量突围”的真实剧情。过去靠季节促销就能拉动一波销量的时代已经过去了,传统金九银十的爆发式旺季,大概率只会越来越淡。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行