2026-11-12 12:16

速览
本文来自微信公众号: 深氪新消费 ,作者:棠舟
这是深氪新消费第2319期分享:
你需要抗炎了?
早上起床先喝一杯加了姜黄粉和黑胡椒的豆浆,饭后吞两颗Omega-3鱼油。下午三点一杯无糖酸奶拌巴西莓粉。晚上辅酶Q10和K2d3钙各吃一片。厨房里的大豆油、玉米油全换成橄榄油和亚麻籽油,灶台边排着姜黄、黑胡椒、肉桂、柠檬汁、香草……
乍一看,还以为误入了什么奇怪的小众圈子,实际上,这是最近健康圈流行的“抗炎日常”。
如果你身上反复长痘,身体永远疲惫却查不出毛病,那么社交媒体多半会告诉你——你需要抗炎了。
抗炎不是凭空捏造的概念,它还真有学术出身。
2009年,美国南卡大学的研究者提出了膳食炎症指数,认为吃的东西会影响身体的炎症状态。
《Nature》杂志(2025年)刊文指出,促炎因子就是衰老根源,它会促进年龄相关的病理发生且缩短寿命,而抑制炎症可能延长健康寿命。
大抗炎时代来临
不知道你有没有发现,身边的同事不怎么点奶茶了。
早上等电梯的时候,有人手里攥着一杯姜黄拿铁,有人拎着巴西莓果奶昔,或者羽干兰果汁。中午吃完饭从工位抽屉里拿出Omega-3鱼油、辅酶Q10、姜黄素胶囊,像进行某种神秘仪式一样吞服下各种药品。下午三点,办公室的下午茶从奶茶换成了无糖酸奶拌超级食物粉,红的黄的绿的搅拌在一起,仿佛魔法食物。
抗炎饮食,正从社交媒体上的小众暗号,变成一门显学。
小红书上,“抗炎”、“抗炎饮食”的相关浏览量都在10亿左右,博主们分享自己的抗炎日常,如何进行抗炎饮食的笔记,相关笔记早已超过百万篇。
抖音里,有人打卡三十天抗炎餐,前后对比照下面挤满“求配方”的评论。有人拍下自己换掉大豆油玉米油的全过程,标题写着“从今天起,喂自己吃点好的”。评论区里,年轻人交流着反复长痘、莫名疲惫、体检指标飘红的心得,仿佛终于找到一个词,可以承载自己那些说不清道不明的不适。
其实全球范围内,抗炎饮食的消费者兴趣和关联品类都在增长。
根据《中国去糖抗炎消费行业报告》,2026年中国功能性抗炎食品市场规模约800亿元,年复合增长率超过25%。在2025年第三届国民营养素养大会上,“抗炎饮食”入选了“年度十大营养热词”,标志着其获得了营养健康领域的关注。
据美国植物委员会(ABC)基于SPINS数据的报告,2023年姜黄在天然零售渠道的草本补充剂成分中销售额排名第一,达3707万美元。
抗炎赛道里,率先爆火的抗炎产品就是姜黄饮。
2025年夏天,盒马推出“HPP姜黄生姜柠檬汁饮料”,上市当月吸引超过3000人购买,一个多月后跃居超市冷藏饮品复购榜榜首,超过两万人下单,部分门店一度缺货,消费者需蹲守上架。
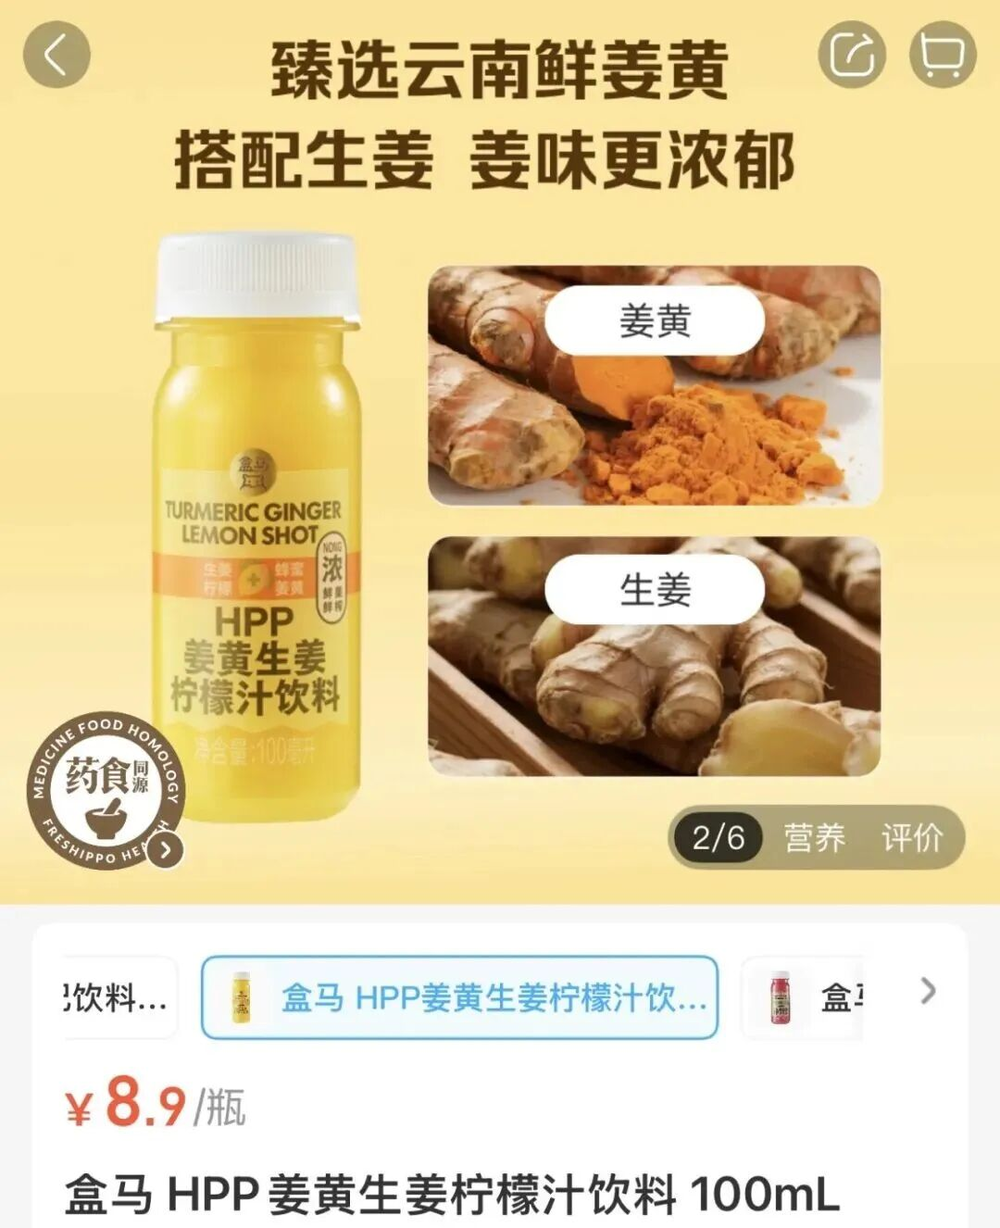
对于这款饮料的大多数评价是:难喝、酸涩、苦辣。但网上很多人说它是感冒发烧时的“救命神药”,能快速退热,让喉咙肿痛的症状好转康复,还能抵抗身体的长期低度炎症。于是再难喝,也怀着“为自己好”的心情,干下了这杯。
2025年底姜黄饮持续走红。国内不少电商平台和品牌都推出了姜黄饮,虽然配方不尽相同,但都有一个共同的特点——贵。价格从七八块到十六七块一瓶不等。即使如此,仅2025年“双11”期间,姜黄饮整体销量仍比9月增长了14倍。
淘系平台数据显示,2024年姜黄产品销售额较2023年增长14.25%,2025年上半年同比再增51.34%,俨然成为抗炎界的顶流。
与此同时,姜黄拿铁、姜黄凝胶糖果等姜黄衍生品琳琅满目,从液体饮品到固态零食,从线下门店到线上平台,都随处可见姜黄的身影。
姜黄原本是一款调味品原料,印度咖喱标志性的金黄色泽正来自于它。
2014年前后,姜黄在美国被冠以“超级食物”之名,Whole Foods、Trader Joe’s等健康食品渠道开始大量铺货,姜黄补充剂和饮品随之兴起。
除了姜黄,还有羽衣甘蓝、巴西莓粉、卡姆果粉等等,都被宣传为富含维生素、抗衰老、抗氧化、能清肠、抗疲劳的“超级食物”,统一为抗炎服务。
2024年喜茶推出“羽衣纤体瓶”,上线首月售出超350万杯,单月消耗新鲜羽衣甘蓝超10万斤。瑞幸的“羽衣轻体果蔬茶”上线两周卖出1120万杯。目前市面上已有超30款含羽衣甘蓝的饮品在售。
2025年淘宝天猫发布,在618期间,“超级食物”品类销售额同比增长246%,其中巴西莓粉同比增长60%,羽衣甘蓝粉增长110%,姜黄粉增长19%。
据魔镜市场情报数据统计,姜黄饮品的核心消费群体为22-35岁一线城市女性,占比超过68%,其中本科及以上学历占74%。她们大多是写字楼白领、互联网从业者、自由职业者,月均健康消费支出在300-800元之间。
天猫“天然粉粉”类目的数据,也与魔镜市场情报数据勾勒的画像高度重合。女性消费者占比超过75%,25—39岁占比超过51%,且“超级食物”消费者在淘宝年消费超过1万元的占比达50%以上。
抗炎饮食,从某种程度上,开始被塑造成“中产的生活方式”。
为什么抗炎在这个时候流行?
年轻人慢性病的增长速度,正在改写“慢性病=中老年”的默认设定。
中国疾控中心2025年研究显示,20—24岁男性糖尿病患病率已从1.99%暴涨至7.42%。2024版《中国糖尿病防治指南》已经建议查血糖的年龄从40岁提早到35岁。
2025年7月发布的《甲状腺疾病防治白皮书》显示,我国20—45岁中青年群体甲状腺异常检出率高达47.6%,超声检出结节率超20%。
这些数据说明,年轻人的慢性病问题正在从个别案例变成群体现象。
落实到个体身上,则是体检报告上一行标红的数字,同事突然请的长假,一场拖了三周还没好的感冒,身体反复长痘不好,照镜子时说不清哪里不对的疲惫感……虽然指标还没有严重到需要住院,身体的不适也还没被命名成某种疾病,可焦虑已经先到了,所以他们需要一个可以自己掌控的出口。
于是年轻人把缓解焦虑的方式投向饮食。
吃药需要处方,睡觉需要时间,运动需要精力,而吃什么是每天都要面对、也每天都能重新选择的事。
知萌咨询2025年发布的《Z世代健康消费趋势报告》,Z世代对健康的关注已转化为稳定的消费行为。47%的Z世代经常购买健康产品,形成习惯性支出;年均健康消费支出3250.7元,近六成集中在1000—5000元区间。62.6%对健康更加关注,41.4%认为健康是“坚决不能节俭和降级”的领域。
抗炎饮食恰好踩中了这个空档。但更关键的是,它接住了一个正在收窄的叙事红利。
过去十年,中国消费者被“0糖”教育了整整一轮。68%的人已经养成翻配料表看糖含量的习惯,无糖从差异化卖点变成了基础门槛。
2026年二季度,无糖即饮茶销售额同比增长16.1%,是唯一保持双位数增长的饮料品类,而无糖茶在茶饮市场的占比预计首次超过50%;同期含糖碳酸饮料销售额下滑12.23%。
数字很漂亮,但也说明了一个问题——红利期正在关闭。
东方树叶在无糖茶市场的份额已超过80%,二季度甚至逼近88%,行业集中度到了新品牌几乎无法从“0糖”里切出增量的地步。
新品牌想要突围,需要下一个让消费者愿意支付溢价的理由,而抗炎是眼下最顺理成章的那个。
据勤策消费研究发布的《中国去糖抗炎消费行业报告》显示,2026年中国“去糖抗炎”消费双赛道总规模突破5300亿元,其中功能性抗炎食品约800亿元,年复合增长率超25%。细分品类中,抗炎果汁2026年规模达180亿元,同比增长35%,蓝莓、石榴、巴西莓等“超级水果”是核心原料。
虽然盒马、山姆等渠道自有品牌,以及So Acai、有乐岛等新锐品牌的抗炎产品销售数据亮眼,但没有任何一个品牌在“抗炎饮料”这一心智上形成绝对统治力。
据勤策消费研究《中国去糖抗炎消费行业报告》,抗炎食品赛道CR5(前五名品牌市占率之和)仅15%,处于早期教育阶段,新品牌有12—18个月窗口期。这意味着没有任何一个品牌能占据足够大的份额来定义品类心智。
对比无糖饮料CR5达38%,抗炎食品的集中度只有其四成不到。
无糖市场已经定型,抗炎市场还未定型,资本和创业者自然知道该往哪走。
成分的合法性
比流量更重要
但热度和风险是一体两面。
据媒体报道,盒马一款姜黄生姜柠檬汁按营养成分表估算,每100毫升含糖量约19.6克。山姆一款姜黄柠檬液则标示每100毫升添加糖32克。
按照《中国居民膳食指南》的建议,成年人每天添加糖摄入应不超过50克,最好控制在25克以下。也就是说,这些产品一边用抗炎吸引消费者,一边加入足以让人一天糖摄入明显超标的糖。而高添加糖配方与抗炎定位之间,存在显而易见的冲突。
姜黄素被推上神坛,很大程度上与一位名叫Bharat B.Aggarwal的印度学者有关。这位学者在1994到2020年间,发表了120多篇关于姜黄素的论文,宣称其具有治疗包括癌症、阿尔兹海默症及COVID-19等多种疾病的潜力。然而几年前,他被曝出长期篡改实验图像、违反科研伦理,最终30多篇论文被撤稿,其中就有针对姜黄素的研究。
目前市面上大多数抗炎食品的宣称,还停留在“有助于”“支持”的模糊地带。一旦监管收紧或出现舆情,靠成分热度堆起来的品牌会最先松动。
另外,跟抗炎食物相关联的一切,似乎都跟“昂贵”脱不了关系,但它更多来自营销溢价,而非抗炎食物本身的固有属性。
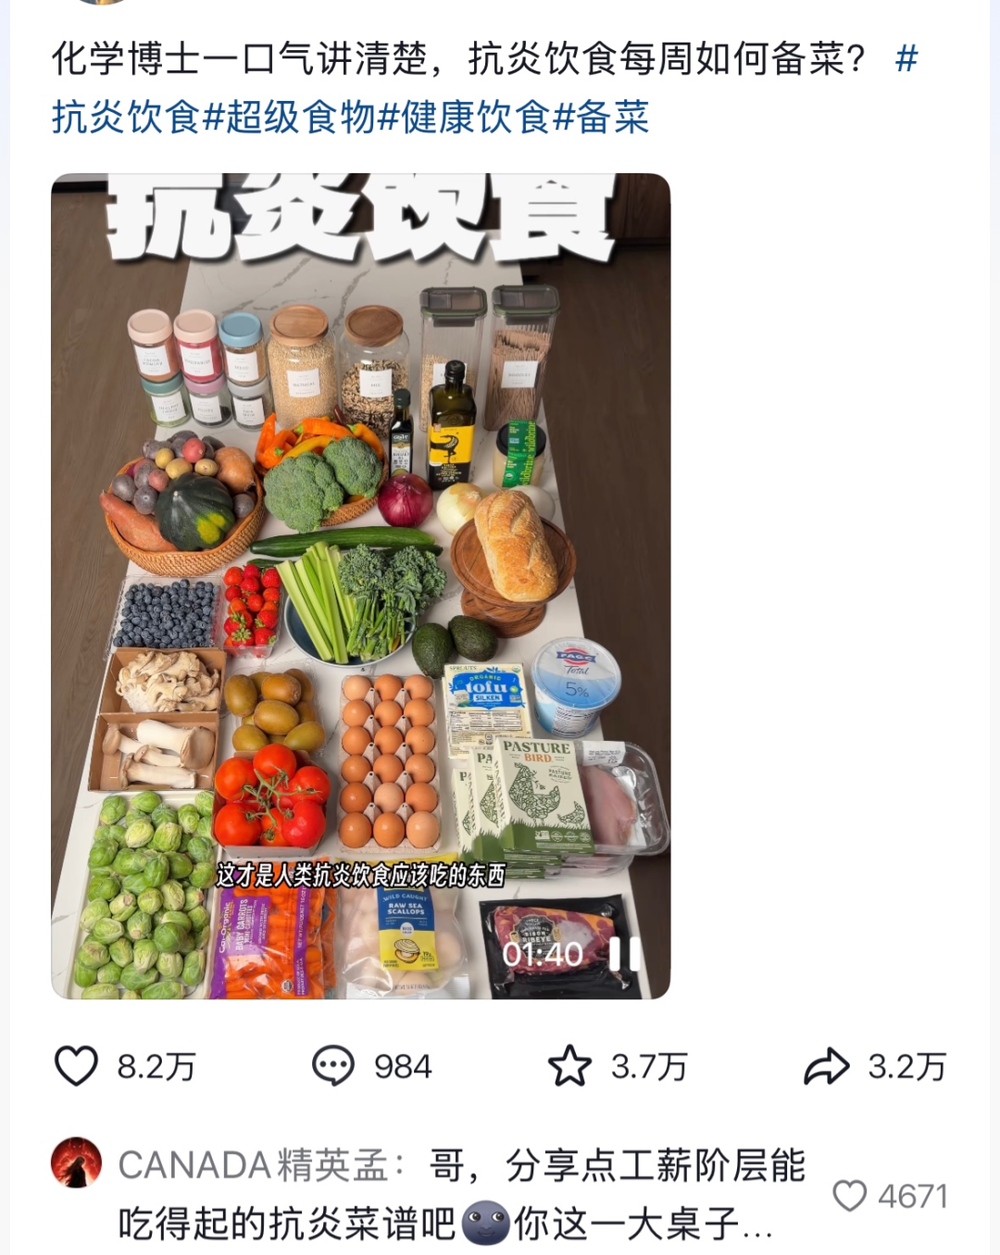
抗炎概念目前最集中的变现方式是加工型功能食品和饮品,这些品类的定价逻辑跟原料成本关系不大。
姜黄饮就是典型。
早期姜黄饮每百毫升价格一度达到6元,虽然随着入局者增多,到2026年5月已降至2.24元/百毫升,但部分品牌产品的单价依然不低。
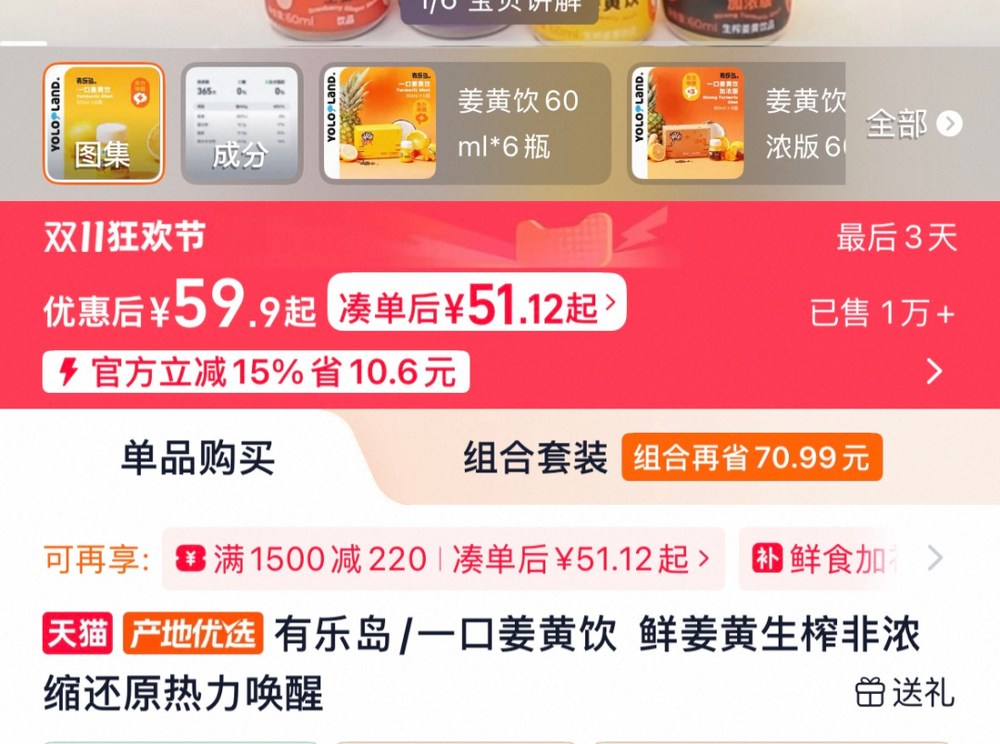
有乐岛一口姜黄饮60ml×6瓶售价59.9元,折合单瓶约10元。So acai的姜黄生姜柠檬饮50ml×6瓶售价66元,折合单价也在10元左右一瓶。远高于普通果汁和饮料,难免会给人一种昂贵的感觉。
其他抗炎食物,比如巴西莓粉,作为食品级原料,批发报价大约在50-60元/公斤的区间。经过品牌包装和营销之后到达消费者手中,溢价空间可以说相当可观。
在营销的推波助澜下,“抗炎食物”这一概念巧妙地营造出一种健康生活方式的鄙视链。仿佛吃藜麦、姜黄、莓果、羽衣甘蓝象征着精致自律的生活,而吃小米、青菜则显得有点落伍。
加上“超级食物”概念本身带有稀缺感和异域感,进一步推高了消费者对价格的接受预期。这种叙事被社交媒体放大后,容易形成一种暗示,抗炎是一种需要经济门槛的生活方式。
这种现象不仅催生了不必要的饮食焦虑,更容易让人误以为,只要吃了某几种“超级食物”,就能弥补熬夜、缺乏运动等不健康生活习惯带来的伤害。
然而科学研究表明,有效的抗炎方式,需要长期规律作息、适度运动、减少压力、控制精制糖和超加工食品的摄入……并不能靠一瓶姜黄饮或一袋巴西莓粉承包。
结语:
抗炎会成为下一个
代替无糖的叙事吗?
据勤策消费研究发布的《中国去糖抗炎消费行业报告》,2026年低糖/无糖食品市场规模预计达4500亿元,功能性抗炎食品市场规模达800亿元,双赛道合计突破5300亿元。
抗炎赛道的商业价值毋庸置疑,但它的叙事根基,比“0糖”要脆弱得多。
“0糖”发展到现在,已经可量化、可验证、可监管。糖含量有国标、有检测方法、有配料表可以翻。而“抗炎”指向的是一系列模糊的生理状态和长期健康结局,消费者无法在喝完一瓶抗炎果汁后确认自己是否在变得更好。
抗炎产品卖出的与其说是健康,不如说是一种对失控感的临时补偿。
抗炎产品要想成为下一个“0”糖叙事,还需要产品力沉淀与场景深耕的时间厚度,把“相信”变成“验证”的品类基建。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费