2026-11-17 17:51

速览
本文来自微信公众号: 联商网 ,编辑:娜娜,作者:联商网编辑部
真正决定折扣店能否成立的,是一整套长期围绕效率、纪律与取舍构建的经营系统。
全文约3100字,阅读需约8分钟
近年来,硬折扣赛道狼烟四起,群雄逐鹿,但“打得最凶”的是这两家:
一家是1913年诞生在德国埃森、全球超万家门店的“硬折扣鼻祖”奥乐齐ALDI,2019年才来中国开线下店;另一家是2022年孵化、2024年从盒马鲜生切出来独立运营的超盒算NB。
今天我们来探讨三个问题:两套模型的核心区别在哪?哪套更可能有未来?还想上牌桌要注意什么?
这张牌桌上已经挤满了人
全球硬折扣赛道玩家很多:德国有ALDI、Lidl、Penny,土耳其有A101、BİM、Şok,波兰有Biedronka瓢虫超市,墨西哥有Tiendas 3B,哥伦比亚有Tiendas D1等等。
先说一个常被忽略的事实:奥乐齐不是一家公司,是两家。
1961年,阿尔布雷希特兄弟决定分家,哥哥Karl管德国南部,弟弟Theo管北部,共用ALDI名称,运营彼此独立。一条经营分界线就此横穿整个德国,德国老百姓管它叫“Aldi-Äquator(奥乐齐赤道)”,一直延续到今天。
兄弟俩合起来在18个国家开了超过13000家店;两家都不上市,股权锁在家族基金会里,兄弟俩在世时是德国首富榜常客。南北ALDI各自独立扩张,目前进中国的是南ALDI。
中国的硬折扣牌桌比多数人想象的要挤。现在上桌的主要有四拨人:
截至2026年10月,外资派的奥乐齐超127家店,全在华东;
互联网平台派店最多,超盒算NB600多家,美团快乐猴也过了100家;
超市转型派里,物美超值、华润万家家选、华润苏果平价超市、daily天虹心选等都开了样板店,开始复制;
零食跨界派里,万辰集团、零食有鸣都已下场,其中万辰的惠省嘉在深圳、东莞开了约十家。
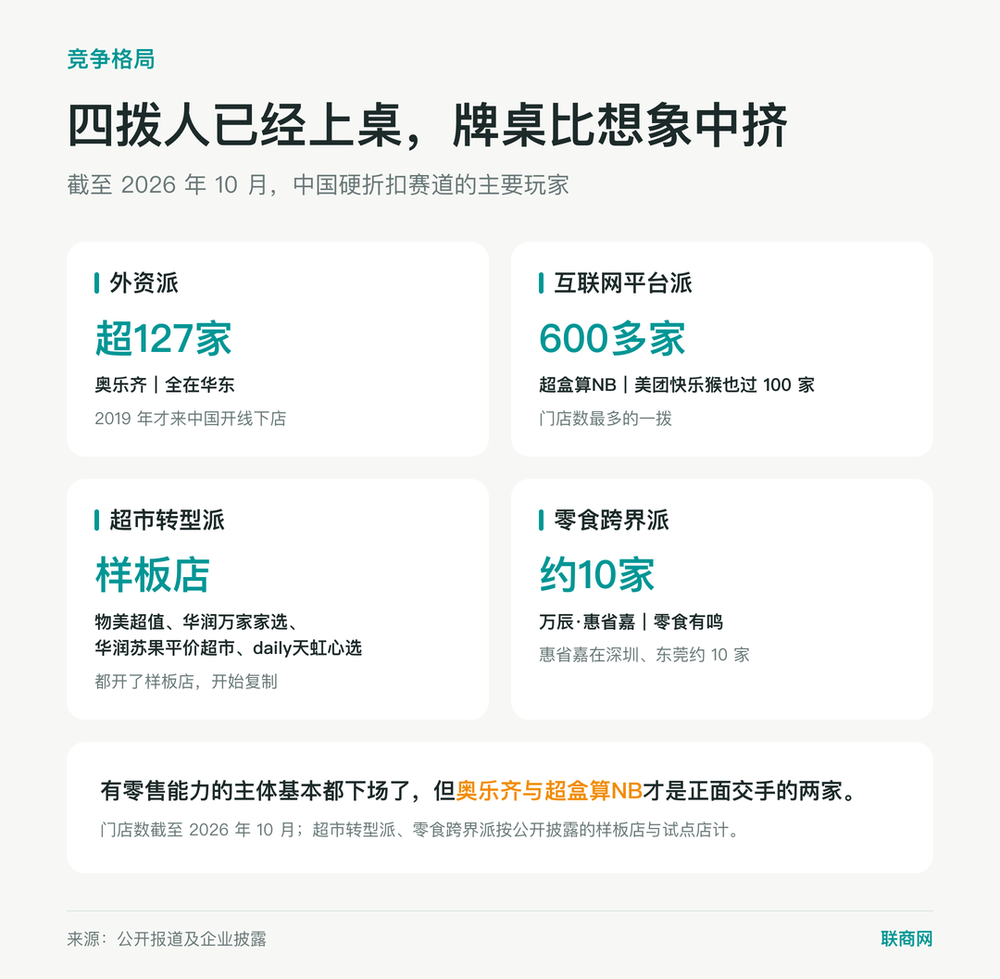
总而言之,有零售能力的主体基本都下场了。但真正正面“打”起来的,是奥乐齐和超盒算NB。
明面数据背后,是四张暗牌
根据中国连锁经营协会数据,奥乐齐中国2025年销售额40亿元;超盒算NB据市场估算已突破100亿元。门店规模方面,到今年10月,前者超127家店,后者已经拥有600多家,达到五倍之差。
地盘上,奥乐齐以上海为圆心,在沪苏浙皖梯次渗透;超盒算NB已进33城,覆盖华东、华南、华北、西南,在长三角县级市密集布点,乡镇也开始试点。
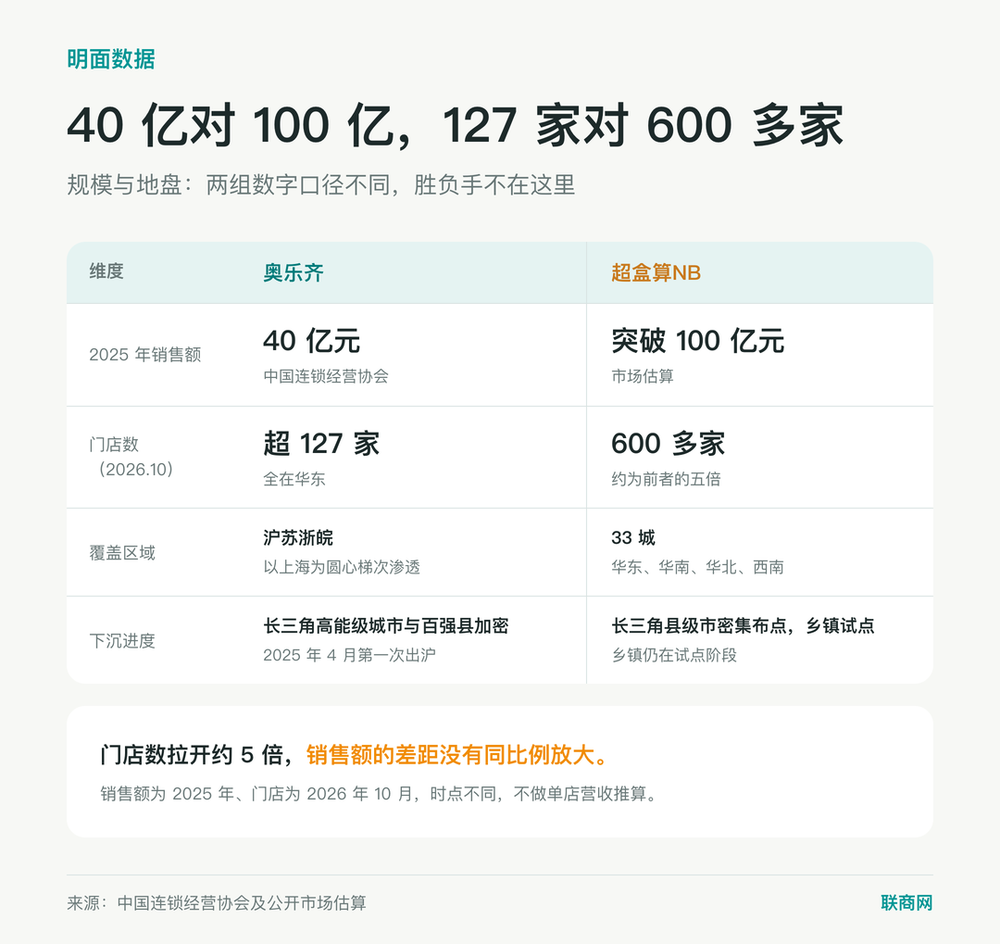
但两者真正的胜负手在几张暗牌。
第一张牌:商品力与供应链。
奥乐齐自有品牌超90%,SKU压在1800个以内,走“本土加全球”双轨,直接对接工厂,本土供应商占比超过80%。
超盒算NB自有品牌约60%,SKU约1500个,但生鲜占六成以上,靠源头直采加“盒马村”把蔬菜损耗压到3%以下——平衡开发速度、价格与品质,是超盒算NB自有品牌的发展关键。
第二张牌:客群与选址。
奥乐齐在中国更像“中产版硬折扣”,选址注重“高流量加高便利”;超盒算NB盯的是真正做饭的家庭,哪里做饭的人多就开在哪。
其实就是同一批社区家庭的两层:一层讲质价比也要格调,一层先算便宜再算好不好。再往下打,店越开越密,两家客群会逐步趋同。
第三张牌:扩张速度和组织方式。
南ALDI2001年进悉尼,先用3年在东部跑通模型,再逐州推进,每进一地先自建配送中心,再在仓配半径内开店。二十多年靠高占比自有品牌、精简SKU和低成本供应链,打破了Coles与Woolworths的双头垄断,做到全澳600余家店、约11%的市场份额。
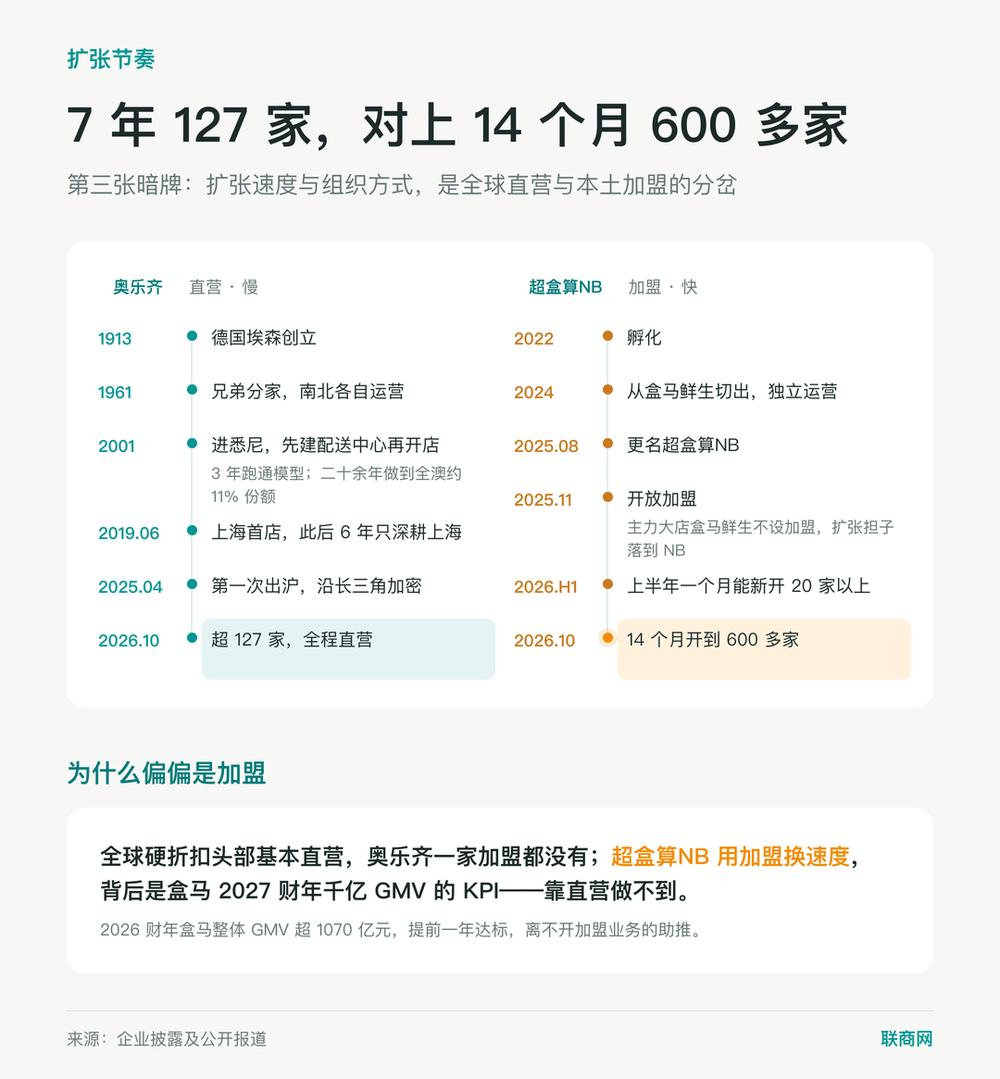
中国这边,奥乐齐于2019年6月在上海开出首店,此后6年只深耕上海,2025年4月才第一次出沪,沿长三角高能级城市和百强县加密。
从1家到127家店,用了七年——几乎是把澳洲那套“慢打法”换个市场重做一遍,只是中国市场价格更卷、生鲜更重、配送更快,奥乐齐面临的竞争也更激烈。
超盒算NB走的是另一条路。2025年8月更名后,到今年10月,14个月开到600多家,上半年一个月能新开20家以上,靠的是去年11月开放加盟。
这里有个问题绕不过去:全球硬折扣头部玩家基本都直营,奥乐齐做了一百年、全球13000家店,一家加盟都没有。超盒算NB为什么要做加盟?
别忘了盒马是有KPI的——2027财年GMV做到千亿。靠直营显然做不到,放开加盟就有希望了。而且阿里手里的实体连锁只剩盒马这一根“独苗”,主力大店盒马鲜生不设加盟,担子自然落到超盒算NB头上。
另外,在阿里平台经济思维下,看重线下用户基数、即时零售网络、在线支付份额,本就是刻在基因里的本能。
成效也确实卓著:2026财年盒马整体GMV超过1070亿元,提前一年达标,这离不开加盟业务的助推。
第四张牌是盈利模型和资本背景。
有关研究显示,奥乐齐在全球成熟市场毛利率是15%、运营成本10%、净利润率5%;据第三方测算,奥乐齐中国单店年营收约3600万元,坪效约是传统超市的2.3倍。
超盒算NB是另一套算法,根据行业测算:600平方米的店前期投入约265万到350万元,毛利率也在15%左右,回本要一年半到两年。
所以真正的差别在于两者的投资属性:奥乐齐背后是家族基金会,全球不上市,没有外部股东,可以一门心思长期打磨;超盒算NB背后是阿里全资持有的盒马,这个投资是有KPI的。
所有动作的差异,包括加盟,都能从这一格推出来。
硬折扣的第一性原理:极致低成本
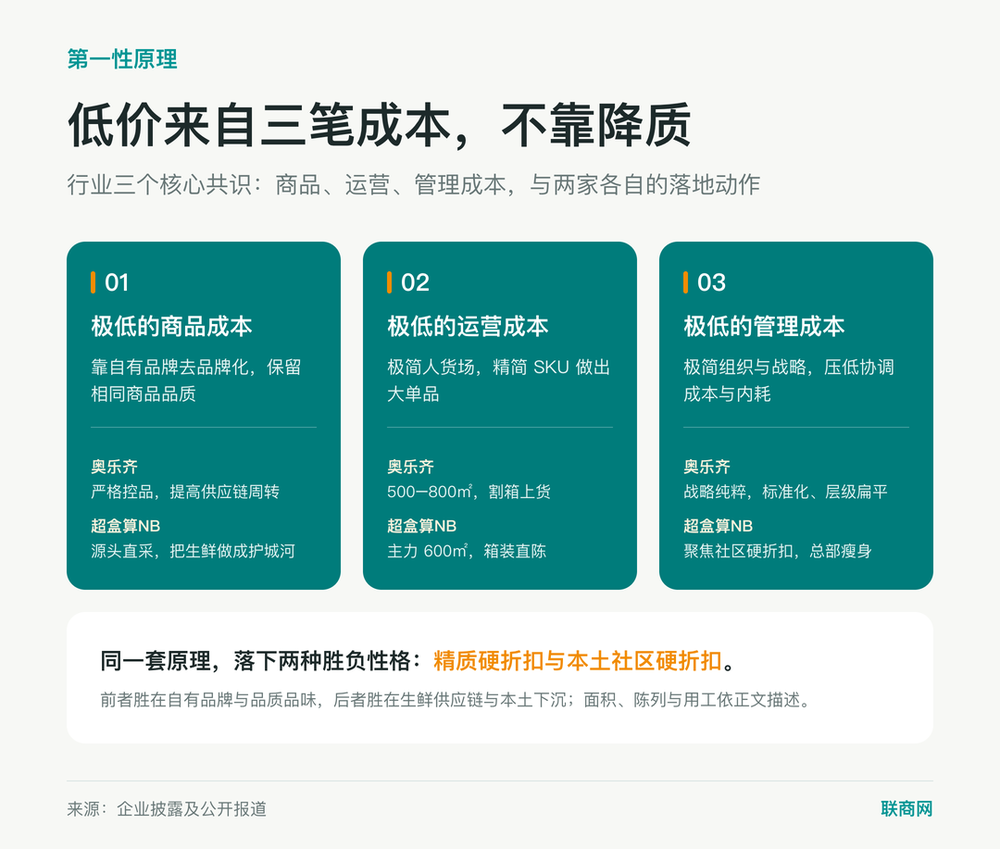
不管是谁的钱,既然做硬折扣,就要吻合这个业态最底层的逻辑——极致低成本。行业有三个核心共识。
第一,极低的商品成本,靠做好自有品牌。自有品牌本质是去品牌化:去掉品牌的渠道和市场成本,保留相同的商品品质,把低价让给顾客。
第二,极低的运营成本,靠极简的人货场。选址偏一点、装修简单一点、员工少一点;商品精简数量,降低采购、物流、上货成本,既做出大单品,也降低消费者的选择成本。
第三,极低的管理成本,靠极简的组织和战略。当把极致低成本当作唯一准绳时,组织和管理就高度简单聚焦,协调成本与管理内耗能被压到极低水平。
对照两家来看:
奥乐齐门店普遍500到800平方米,扎进高密度社区与地铁沿线,降低租金和获客成本;严格控品提高供应链周转,降低盘点与损耗;“割箱上货”的陈列加一岗多能的用工,把有限的人力用足。
超盒算NB主力600平方米,同样避开高租金商圈,选址大型居住社区和成熟商圈临街铺面;由于快速下沉,租金基数比奥乐齐低,门店也推箱装直陈与极简人效,再加上加盟机制,摊薄了扩张成本。
管理上,奥乐齐全球自始至终把“极致低成本、高品质”当作唯一的公司战略,在中国也保持战略纯粹性,日常高度标准化、层级扁平,总部管理成本被极度稀释;超盒算NB聚焦社区硬折扣,靠加盟进一步降本,实现总部层面的瘦身。
两相对照,胜负性格外清楚:
奥乐齐的胜势在“自有品牌与品质品位”,低成本不只靠便宜,更靠高效的自有品牌开发和精简的高坪效,是典型的“精质硬折扣”;
超盒算NB的胜势在“生鲜供应链与本土下沉”,它把生鲜这个最难做、最能引流的品类建成了价格护城河,再用加盟快速下沉形成规模网络,是典型的“本土社区硬折扣”。
谁能赢:三个判断
稻盛和夫说过,定价即经营——价格要定在顾客乐于接受、公司也能盈利的交汇点上。硬折扣的特殊性在于,它主动把自己钉在交汇点的低价一侧。奥乐齐和超盒算NB两家的低价都定在这里,差别在于谁能长期站住。
由此,我们不妨给出三个判断:
第一,中国硬折扣盘子大、玩家多、供应链各有依托,更可能长期多强并立,不会一家通吃。
第二,极致低成本的底层逻辑,决定了两家的胜负手不在对方身上,而在自己身上。
第三,德鲁克说过,关于企业的目的只有一个正确而有效的定义,那就是创造顾客。“折扣”不是目的,替顾客采购物美价廉的好物、并以此赢得长期信任才是核心;赢不在于规模和市场,而在于赢得顾客的心。
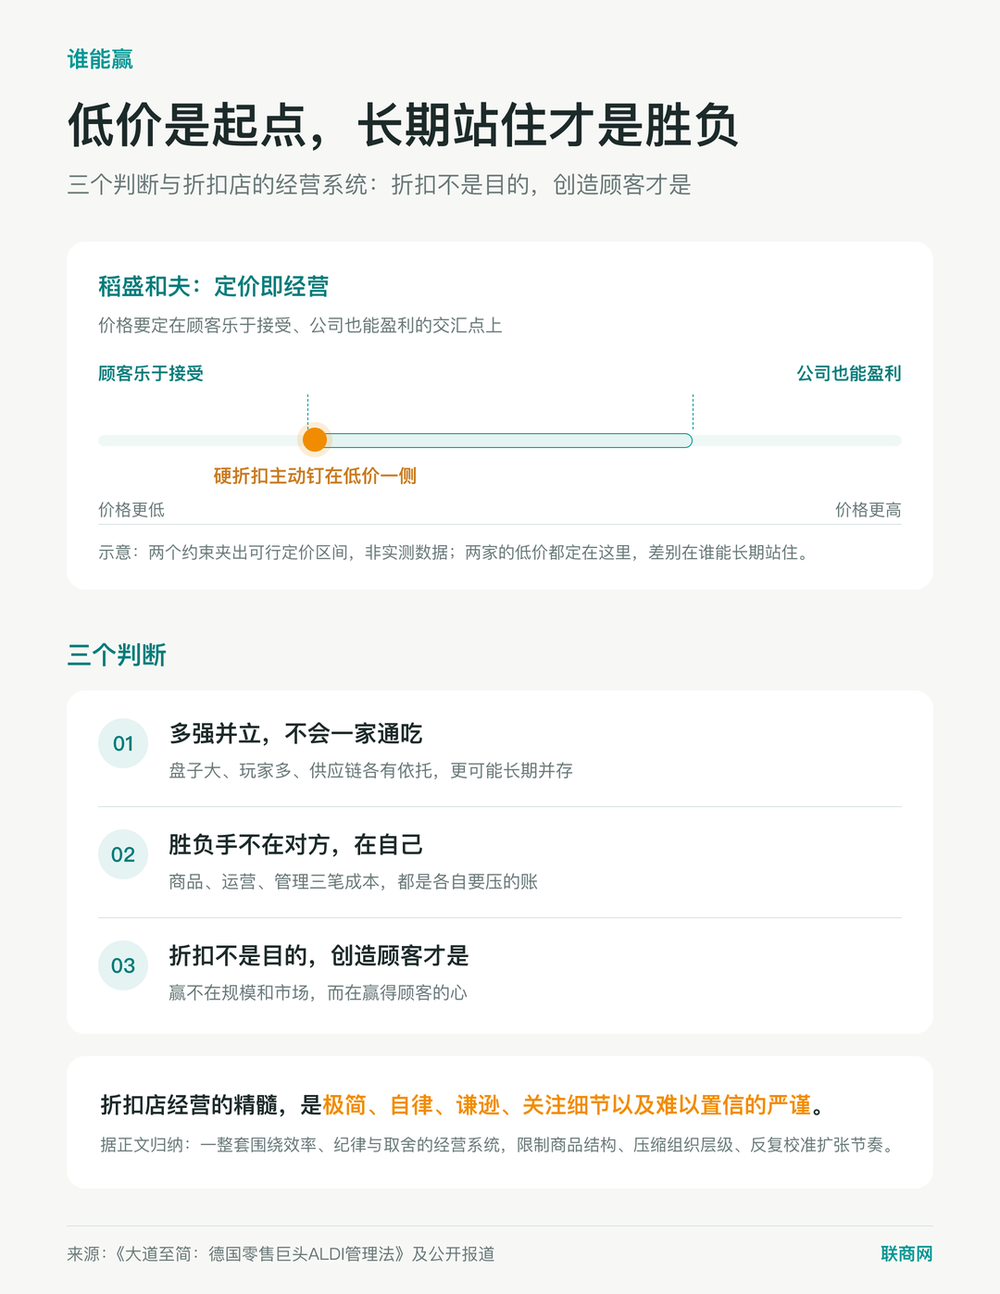
中国市场足够大,对巨头的学习和本土创新也从没停止。如果你对折扣店业态有兴趣,这一期带走《大道至简:德国零售巨头ALDI管理法》里的这句话:极简、自律、谦逊、关注细节以及难以置信的严谨,是折扣店经营的精髓。
它的意思是,真正决定折扣店能否成立的,是一整套长期围绕效率、纪律与取舍构建的经营系统。
这套系统不以“灵活”著称,甚至近乎固执:商品结构被严格限制,组织层级被刻意压缩,扩张节奏被反复校准。它不是不会变化,而是只允许那些能被长期重复、被规模化执行、被组织内化的变化存在。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费