原创
2026-09-19 16:08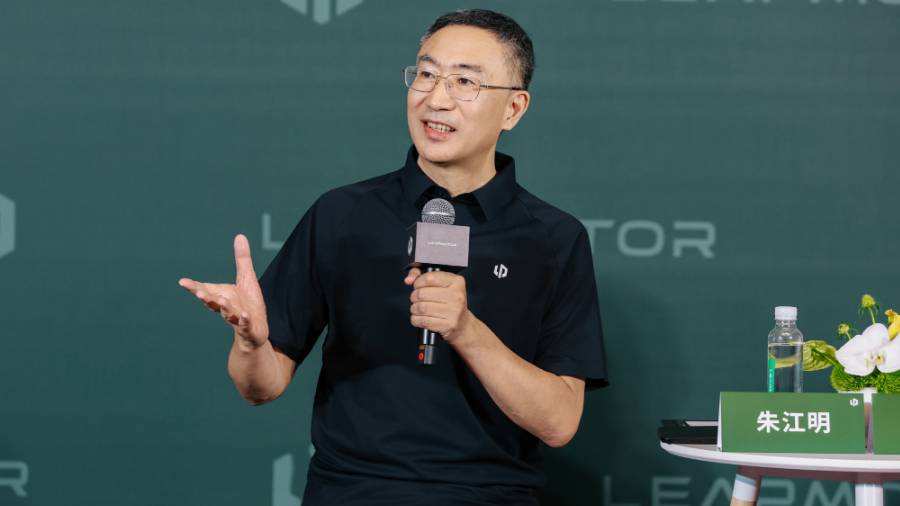
速览
出品|虎嗅汽车组
作者|杨杰
题图|虎嗅拍摄
2026年9月16日,零跑汽车发布了LEAP5.0架构和三大核心技术。其中,MM-i多模混动电驱的亮相,标志着零跑正式进入插混赛道,完成纯电+增程+插混的全动力布局。在后续群访环节中,朱江明进一步向虎嗅确认该技术的产线已经落地。
但一个关键事实被几乎所有人忽略了:零跑并没有在中国市场售卖插混车的资质。
零跑汽车朱江明;图源:零跑微博
按现行《汽车产业投资管理规定》,汽车整车投资项目分为燃油汽车和纯电动汽车两类。插混因“以发动机提供驱动动力”,被归入燃油汽车投资项目;增程式因“单纯以电动机提供驱动动力”,归入纯电动汽车投资项目。新势力持有的基本都是“纯电动乘用车(含增程式电动乘用车)生产企业”资质,法律上不具备生产插混车的资格。
对此,零跑汽车相关负责人独家向虎嗅确认:“这套混动会率先在海外车型搭载,海外车型的主体是零跑国际合资公司,不受资质影响,国内的相关生产资质正在申请中。”
这意味着短期内零跑在国内无法销售插混车型,然而朱江明却在访谈环节反复强调“插混技术在国内其实也是挺适用的”。
结合以上行业背景,朱江明的这句话更像是一种公开表达的遗憾。
在一个自己无法进入的国内市场里投入重金建产线、做研发。这件事放在任何一家车企身上都有些令人不解,但如果放到全球市场格局里看,零跑的逻辑就清晰了。
插混是出海的最后拼图
零跑做插混的第一个依据,藏在中国车的出口数据里。
Dataforce统计数据显示,2025年全年,中国对欧插混出口量同比增长155%,同期纯电动车出口增速仅为12%。2026年6月,中国品牌插电混动车型在欧洲市场份额达34%,创历史新高,欧洲每售出三台插混新车就有一台来自中国品牌。
虎嗅制图
零跑也已然在中国车企出海的这波出口红利中,尝到了甜头。其2026年上半年,零跑出口96294台,同比增长372.6%,超过2025年全年出口总量,占总销量比重达到27%。
站在这个角度来看,尽管短期内无法在中国市场销售,但零跑为海外市场补上插混这块拼图,逻辑上完全通顺。
但需要注意的是,中国车企出海插混产品的前景,正在被蒙上一层不确定的阴影。
欧盟委员会已启动针对中国插电式混合动力车的反补贴调查,准备在现有纯电关税基础上追加PHEV进口关税。摩根士丹利的研究报告指出,PHEV在2024年纯电车关税措施中获得豁免后,占中国对欧盟汽车出口比例已从2024年的6%,提升至2026年前7个月的28%,欧盟大概率会堵上这个缺口。
后续如果相关政策落地,势必对中国车企的插混出口构成实质性威胁,但对零跑的影响路径则并不相同。
不同于其他中国企业,零跑出口海外的产品,主体是零跑国际合资公司。零跑出口业务不受中国国内生产资质的影响,在贸易政策层面也走的是Stellantis的欧洲本地化体系。
虎嗅制图
更关键的是,零跑的应对策略是本地化生产,而非单纯出口。西班牙萨拉戈萨工厂已完成配套改造;马来西亚吉打州工厂C10已量产;巴西戈亚尼亚工厂被选定为南美组装基地。
换句话说,当欧盟在讨论限制“进口”时,零跑已经在用Stellantis的工厂在欧洲本地造车。限制进口的政策,打不到一家在欧洲本土生产的车企。当然零跑也要将利润平摊给合资方,收益更低,但好在不用被海外市场的“苛捐杂税”影响。
零跑到底想成为谁?
如果只看“零跑品牌在海外卖插混车”这个维度,这个决策的商业逻辑仍然是脆弱的。Stellantis的渠道虽然开放,但零跑在欧洲的认知度远低于本土的欧宝和标致等车企,让海外用户接受新的品牌需要时间的沉淀。
零跑高管团队
对此,虎嗅认为,零跑做插混的真实驱动力,在于技术外供,这也是零跑跳脱车企身份的关键转折点。
朱江明在群访中主动提到了两家公司。他说苹果自己可以深度地把控供应链,自己没有工厂,啥都没有,但所有订单和材料零部件都是自己定完的,称其为“终极模式”。然后他又说三星“全产业链,手机做到全球第一,屏幕自己的,存储也自己的,SOC也是自己的”,零跑要吸收他们优点的地方。
当下来看,零跑的技术外供战略,恰恰正在将其推向三星那条路。
据虎嗅了解,零跑已经与一汽、Stellantis开展平台级合作,其中与一汽的合作项目已经进入量产。电池包、电驱、控制器、车灯等核心部件,都可以由零跑研发、制造并“打包”提供给合作方。
对此,零跑汽车相关负责人也向虎嗅提到,平台级打包是零跑试水的新供应商模式,跟华为智驾的落地模式有点像,但是我们门槛更低一点,可以为合作伙伴至少一辆车省掉一两千块钱的核心零部件成本。
除一汽之外,Stellantis旗下欧宝品牌也在近期公布相关计划,称其将与零跑合作开发纯电C级SUV,新车拟采用零跑电动架构的核心部件和电池技术。
虎嗅认为,在MM-i插混技术发布之前,零跑能向这些客户提供的动力方案只有纯电和增程。零跑做插混的底层逻辑,主要在于其能有效把技术外供的生意做大做强。
但在布局插混技术之际,以下三大挑战也是零跑汽车不容忽视的重点:
挑战一:把国内市场完全让给对手
涉及国内市场的资质限制,确实让零跑绕开了与比亚迪、吉利在国内插混市场的正面竞争,但绕开的另一面是放弃。
当下来看,国内插混市场虽然同比下滑27.6%呈现萎缩之势,但年规模仍在200万辆以上。零跑没有资质,就意味着这块市场跟它没有任何关系,一台车都卖不了。
更关键的是,国内生产资质“正在申请中”,这句话的潜台词是,零跑自己也不知道什么时候能批下来,甚至能不能批下来。在资质落地之前,零跑插混就是一家只有海外市场的产品线,容错空间要比其他中国品牌更窄。
挑战二:Stellantis的“保护”有代价
正如前面提到的,零跑出口海外的产品主体是零跑国际合资公司,走的是Stellantis的欧洲本地化体系,确实不受中国国内资质影响。但Stellantis不是慈善家,它选择与零跑合作,是因为零跑的平台架构“成本效率更高”,可以帮助Stellantis“以更低的资本投入更快地推出电动车”。
一旦Stellantis自己的电动化能力跟上来了,或者找到了更便宜的替代方案,零跑在合资公司中的角色就可能被边缘化。零跑国际的股权结构,意味着零跑在海外市场的命运,最终由Stellantis说了算。
挑战三:零跑品牌难建立不可替代性
当红旗用零跑架构造车、当欧宝用零跑平台造SUV,零跑品牌的不可替代性在哪里?这也是零跑作为一家整车企业最需要关注的问题。
以朱江明自己类比的三星为例,三星手机的屏幕是自己的,存储是自己的,SOC也是自己的,但Galaxy手机在高端市场始终赢不了苹果。原因很简单,三星把最好的屏幕卖给了苹果,苹果用更好的系统整合和品牌溢价赚走了高端市场62%的份额,而三星自己只能拿20%。
由此可见,掌握上游核心环节,不等于掌握终端品牌的溢价能力。零跑的技术外供越成功,零跑品牌的整车产品就越难建立差异化标签。
换而言之,每向一个主机厂输出一套平台,零跑品牌的稀缺性就减少一分。
虎嗅制图
为了看清零跑涉足插混市场的前景,我们可以借助行业公开参数,推演 MM-i 项目将如何影响零跑的利润表。假设这套插混系统研发与产线固定总投入 12–16 亿元,按 5 年摊销,每年固定摊销 2.4 亿至 3.2 亿元,配套产线设计产能 15 万台 / 年。
虎嗅制图
若海外搭载 MM-i 的车型年销仅 5 万台,产线利用率仅 33%,单车摊销高达 4800–6400 元,沉重的固定成本会直接吞噬整车毛利;销量提升至 10 万台,利用率接近 67%,单车摊销直接减半;一旦突破 15 万台设计产能,继续上量就要追加资本开支。
据虎嗅估算,零跑整套 LEAP 平台 + MM-i 混动打包对外供货,单车价值量约 1.8 万–2.6 万元,外供业务毛利率预估 12%–18%,高于零跑自有整车业务。按这个区间测算,外供订单达到 6 万台,就可以消化大部分 MM-i 研发摊销。
但外供的短板同样突出:订单命运绑定一汽、Stellantis 等合作方的车型表现,客户产品卖不动,外供预期收益就会落空。MM-i 插混能否盈利,终究是规模命题。只有自有海外车型叠加外供总成同步放量,这套系统才有望从成本负担转化为利润来源;否则高额摊销会持续压在利润表上。
说到底,零跑这场“无资质造插混”,本质就是一场被迫的迂回逃生。只是这场前路未卜的转型,赌注极大,窗口期极短,留给零跑试错的时间,也不多了。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
文集:
频道: 车与出行